Bancos cripto amigables en 2026: los mejores bancos que aceptan criptomonedas
Contenido
- Respuesta rápida
- ¿Qué hace que un banco sea cripto amigable?
- Los mejores bancos cripto amigables para uso personal
- Los mejores bancos cripto amigables para negocios
- Xapo Bank: un banco cripto para grandes tenedores de bitcoin
- Bancos del Reino Unido que limitan o bloquean la cripto
- ¿Tu dinero está protegido en un banco cripto amigable?
- Qué hacer si tu banco bloquea un pago cripto
La cripto gana visibilidad en el sistema bancario. SoFi se convirtió en el primer banco nacional de EE. UU. en vender cripto a consumidores en noviembre de 2025. Charles Schwab y E*Trade, de Morgan Stanley, sumaron trading de bitcoin en 2026.
Europa se movió igual de rápido. BBVA, bunq y N26 ya venden cripto junto a una cuenta corriente normal. Revolut, una de las primeras apps en ofrecer cripto a usuarios comunes, se convirtió en un banco con licencia plena en el Reino Unido en marzo de 2026.
Si tienes cripto, necesitas un banco que deje mover el dinero en ambas direcciones. Tu sueldo tiene que llegar a un exchange. Las ganancias tienen que volver sin que te llame el equipo de fraude. Una empresa también puede necesitar pagar a proveedores en stablecoins o mantener parte de su tesorería en bitcoin.
Pero encontrar un banco cripto amigable para uso personal y de negocio todavía no es fácil. La mayoría de los grandes bancos del Reino Unido limitan los pagos a exchanges a unas pocas miles de libras al mes. Algunos los bloquean directamente.
Las cuentas de negocio son aún más difíciles. Wise rechaza a las empresas que operan con cripto. Mercury no abre cuentas para exchanges. Un banco que te vende bitcoin sin problema puede seguir rechazando el ingreso que genera tu empresa cripto.
Revisamos las políticas cripto publicadas por más de 30 bancos y fintechs en EE. UU., el Reino Unido y Europa tal como estaban en septiembre de 2026. Los ordenamos según lo que realmente te dejan hacer: comprar cripto, fondear un exchange, retirar y operar un negocio cripto.
Respuesta rápida
Para uso personal
- EE. UU.: SoFi es el banco cripto amigable más completo. Schwab y E*Trade son buenos para quienes quieren cripto junto a sus inversiones.
- Reino Unido: Revolut es el banco más abierto a la cripto. Monzo funciona si envías menos de £5,000 a exchanges en cualquier periodo de 30 días.
- Europa: Revolut, bunq y N26 venden cripto dentro de la app bancaria. BBVA y Openbank hacen lo mismo en España y Alemania.
Para uso de negocio
- EE. UU.: Mercury es la opción por defecto para startups, DAOs y fondos cripto, aunque solo mantiene dólares. Cross River, Lead Bank y Customers Bank atienden a empresas más grandes de stablecoins y pagos.
- Reino Unido y Europa: Revolut Business deja a las empresas mantener cripto y pagar a proveedores en stablecoins. Bank Frick, Sygnum y AMINA atienden a empresas cripto con licencia y a clientes profesionales.
Para grandes tenedores de bitcoin: Xapo Bank combina una cuenta en USD con depósitos en bitcoin y stablecoins por una membresía anual de $1,000.
¿Qué hace que un banco sea cripto amigable?
Un banco cripto amigable te deja usar tu propio dinero para actividad cripto legal sin bloquear, limitar o cuestionar cada pago.
En una cuenta personal, eso significa enviar dinero a un exchange sin un límite bajo y recibir retiros de vuelta sin una revisión. Los mejores bancos también te dejan comprar y mantener cripto en su propia app. Sus tarjetas de crédito no convierten una compra de cripto en un costoso adelanto de efectivo.
Las cuentas de negocio enfrentan una prueba más estricta. El banco tiene que aceptar ingresos que vienen de la cripto, no solo pagos que van hacia ella. Muchos bancos que pasan la prueba personal fallan esta.
Las cuatro pruebas que usamos
- Comprar: ¿puedes comprar y mantener cripto en la app del banco?
- Fondear: ¿puedes enviar dinero a un exchange sin un límite bajo?
- Retirar: ¿el dinero que vuelve de un exchange llega sin revisión?
- Negocio: ¿el banco acepta ingresos que vienen de la cripto?
También ayuda saber cuáles "bancos" son bancos de verdad. Cash App, Mercury y Wise son fintechs que guardan tu dinero en bancos aliados. Eso no las hace inseguras, pero cambia cómo funciona la protección de depósitos.
Los mejores bancos cripto amigables para uso personal
La banca personal es donde la cripto se ha vuelto más fácil de usar. La mejor opción depende de dónde vives y de si quieres comprar cripto en la app del banco o en un exchange.
SoFi: el mejor banco de EE. UU. para cripto
SoFi relanzó el trading de cripto el 11 de noviembre de 2025, a través de SoFi Bank, N.A. Se describe como el primer y único banco con licencia nacional en ofrecer trading de cripto a consumidores.
Puedes comprar bitcoin, ether, Solana y otras monedas en la misma app que tiene tu cuenta corriente y de ahorros. En mayo de 2026, SoFi también puso su propia stablecoin en dólares, SoFiUSD, a disposición de los usuarios en Ethereum y Solana.
Esa combinación le sirve a quien quiere un solo banco en EE. UU. para el sueldo, el ahorro y una posición en cripto. Tu efectivo tiene seguro FDIC. La cripto que compras no lo tiene, algo que aplica a todos los bancos de esta lista.
Ideal para Un solo banco en EE. UU. para el sueldo, el ahorro y una posición en cripto
La letra chica El seguro FDIC cubre tu efectivo, no tu cripto
Charles Schwab y E*Trade: cripto junto a tus inversiones
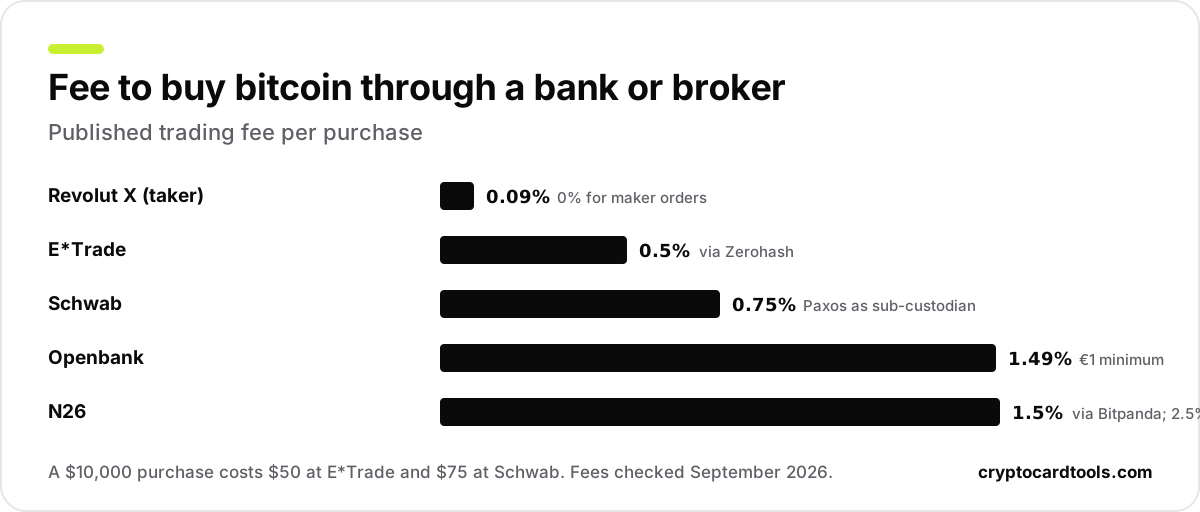
Schwab Crypto comenzó a lanzarse en mayo de 2026 con bitcoin y ether. Schwab cobra 0.75% por operación. Su propio banco guarda las monedas, con Paxos como subcustodio. No está disponible en Nueva York ni en Luisiana.
E*Trade terminó de lanzar el trading de bitcoin, ether y Solana el 16 de julio de 2026. Cobra 0.5% a través del proveedor cripto Zerohash. Morgan Stanley aclara que estas posiciones no tienen protección FDIC ni SIPC.
En una compra de $10,000, eso son $75 en Schwab y $50 en E*Trade. Ambos tienen más sentido si ya inviertes ahí y quieres la cripto en los mismos registros fiscales.
PNC también vende bitcoin directamente a través de la infraestructura de Coinbase, pero por ahora solo a clientes de PNC Private Bank.
Chase, Citi y otros grandes bancos de EE. UU.
Los bancos más grandes de EE. UU. todavía no venden cripto a clientes minoristas. Chase no publica un límite para las transferencias desde la cuenta corriente a exchanges y anunció una alianza con Coinbase en julio de 2025. No pudimos confirmar que sus funciones de fondeo con tarjeta y vinculación bancaria directa ya estén activas.
Las tarjetas de crédito tratan la cripto como un adelanto de efectivo
Chase y Citi tratan las compras de cripto como adelantos de efectivo. Citi cobra $10 o 5% del monto, lo que sea mayor, con interés desde el primer día.
Cash App: bitcoin fácil, pero no es un banco
Cash App es la forma más simple de comprar pequeñas cantidades de bitcoin en EE. UU. Admite pagos por Lightning y retiros a tu propia wallet. También redujo sus comisiones de bitcoin en febrero de 2026.
Eso sí, solo vende bitcoin. Cash App es una app de pagos de Block, no un banco, así que funciona mejor junto a una cuenta bancaria real.
Revolut: el banco más cripto amigable del Reino Unido
Revolut Bank UK obtuvo la licencia plena el 11 de marzo de 2026. Los clientes se están mudando al nuevo banco por fases. Sus depósitos elegibles están protegidos hasta £120,000.
La cripto funciona a través de una empresa aparte, Revolut Ltd, registrada ante la FCA para prevención de lavado de dinero. Puedes comprar y vender en la app principal u operar en Revolut X al 0% para órdenes maker y 0.09% para órdenes taker.
Ideal para Residentes del Reino Unido que quieren cripto y banca en una sola app
La letra chica La cripto en Revolut Ltd queda fuera del esquema FSCS, aunque tu efectivo ya está en un banco con licencia
Monzo: bien para compras regulares bajo £5,000
Monzo te deja pagar a una serie de exchanges, hasta £5,000 en cualquier periodo móvil de 30 días. Monzo dice que no puede cambiar ese límite para nadie. Los pagos a Binance están bloqueados por la advertencia de la FCA sobre ese exchange.
Para quien compra unas pocas cientos de libras de cripto al mes, el límite nunca molesta. Para quien quiere mover el pie de una casa a stablecoins, Monzo queda descartado.
Revolut, bunq y N26: las mejores opciones en Europa
Los bancos de la UE operan bajo un mismo reglamento para la cripto. El periodo de transición de MiCA terminó el 1 de julio de 2026, así que todo proveedor cripto en la UE ahora necesita una autorización.
Revolut vende cripto en el EEE bajo una licencia MiCA de Chipre. Puedes comprar, vender, hacer staking y retirar monedas a tu propia wallet. Su banco tiene licencia lituana completa desde 2021 y sumó una licencia francesa en agosto de 2026.
bunq sumó cripto en abril de 2025 a través de Kraken, cuya entidad irlandesa tiene la licencia. Ahora cubre 31 países del EEE, empieza desde €1 e incluye staking.
N26 vende cripto a través de Bitpanda en Alemania, Francia, España, Austria, Bélgica, Irlanda y Portugal. Cobra 1.5% en bitcoin, 2.5% en la mayoría de las demás monedas y 3.5% en las menos líquidas.
¿Vas a comprar más de unos cientos de euros?
Esas comisiones sirven para compras mensuales pequeñas. Para montos más grandes, nuestra guía sobre la forma más barata de comprar cripto muestra cuánto ahorra una transferencia SEPA a un exchange.
BBVA y Openbank: los grandes bancos de España venden bitcoin
BBVA abrió el trading de bitcoin y ether a todos los clientes minoristas adultos en España el 4 de julio de 2025. Openbank, el banco digital de Santander, hizo lo mismo en Alemania y España, cobrando 1.49% por operación con un mínimo de €1.
Ambos son ideales para clientes que ya operan ahí y quieren una pequeña posición en cripto sin abrir una cuenta en un exchange.
Los mejores bancos cripto amigables para negocios
La banca de negocio para cripto es más difícil porque el banco asume el riesgo de tus clientes, además del tuyo. Los bancos preguntan qué hace tu empresa con la cripto, de dónde viene su ingreso y qué licencias tiene.
Mercury: la opción por defecto para startups cripto de EE. UU.
Mercury atiende a startups, DAOs y fondos de cripto y Web3. Las empresas elegibles pueden enviar dinero a exchanges de cripto desde su cuenta.
Los límites están claros. Mercury solo mantiene dólares, así que la cripto de tu tesorería tiene que estar en otro lado. No abre cuentas para exchanges ni para empresas de servicios monetarios.
Mercury sigue siendo una fintech, con depósitos guardados en Choice Financial Group y Column N.A. La OCC dio aprobación condicional a Mercury Bank, N.A. en abril de 2026. Se convertirá en banco propio cuando lleguen las aprobaciones restantes.
Ideal para Startups, DAOs y fondos cripto de EE. UU.
La letra chica Solo dólares, y no abre cuentas para exchanges ni empresas de servicios monetarios
Cross River, Lead Bank y Customers Bank: para empresas de stablecoins y pagos
Las empresas cripto más grandes necesitan un banco que mueva stablecoins, no solo dólares. Cross River lanzó pagos en stablecoins en noviembre de 2025 y tiene entre sus clientes a Circle, Coinbase y Gemini. También emite la versión estadounidense de la MetaMask Card.
Cross River y Lead Bank se convirtieron en los primeros bancos de EE. UU. en liquidar pagos con tarjeta Visa en USDC sobre Solana, en diciembre de 2025. Customers Bank opera cubiX, una red de pagos 24/7 que nació de su servicio para empresas de activos digitales.
Estos bancos suelen trabajar con empresas ya establecidas a través de ventas directas, no de un registro por app. Son ideales para emisores de tarjetas, empresas de pagos y exchanges que Mercury no acepta.
Solo para custodia, Anchorage Digital Bank atiende a instituciones bajo una licencia federal que tiene desde 2021. U.S. Bank retomó la custodia de bitcoin para gestores de fondos institucionales en septiembre de 2025.
Revolut Business: tesorería cripto y pagos en stablecoins
Revolut Business deja a las empresas invertir en 279 tokens, incluidos bitcoin y ether. Las empresas también pueden enviar y recibir USDT y USDC de y hacia clientes y proveedores.
El centro de ayuda de Revolut agrega un límite: las empresas no pueden pagar con fondos que vengan de operar o comerciar con cripto. Eso hace que Revolut Business sea ideal para una empresa que mantiene cripto o paga a proveedores en stablecoins, no para una firma de trading.
Wise es más estricto
Su política excluye a las empresas que cambian o comercian con cripto. También prohíbe comprar o vender cripto para la empresa o sus clientes.
Bank Frick, Sygnum y AMINA: para empresas cripto con licencia
Las empresas cripto con licencia en Europa suelen terminar en bancos especializados. Bank Frick, en Liechtenstein, recibió la autorización MiCA en enero de 2026 y atiende a clientes profesionales y empresas cripto en todo el EEE.
Sygnum está regulado en Suiza y Singapur, con una licencia MiCA para su filial en Liechtenstein desde el 30 de junio de 2026. AMINA, antes SEBA Bank, tiene licencia bancaria suiza y atiende a inversores profesionales a través de una licencia MiCA en Austria.
Estos bancos esperan una licencia antes que un depósito. Una empresa que todavía espera su autorización MiCA tendrá dificultades para abrir una cuenta en cualquier parte de la UE.
Xapo Bank: un banco cripto para grandes tenedores de bitcoin
Xapo Bank es el raro banco cripto al que personas comunes pueden unirse. Es una institución de crédito con licencia en Gibraltar, con cuentas en USD, EUR y GBP. Puedes depositar bitcoin, USDT y USDC, con las stablecoins convertidas a dólares.
A ese precio, Xapo tiene sentido para quien mantiene un saldo importante en bitcoin y quiere custodia de nivel bancario y una tarjeta. Nuestra página de la Xapo Card detalla sus comisiones de gasto y límites.
Sygnum y AMINA también ofrecen banca privada con cripto, pero los clientes privados suizos de Sygnum necesitan al menos CHF 500,000 en activos líquidos.
Bancos del Reino Unido que limitan o bloquean la cripto
Fuera de Revolut y Monzo, la mayoría de los bancos tradicionales del Reino Unido restringen la cripto. Cada cifra viene de la página de políticas del propio banco, salvo que se indique lo contrario.
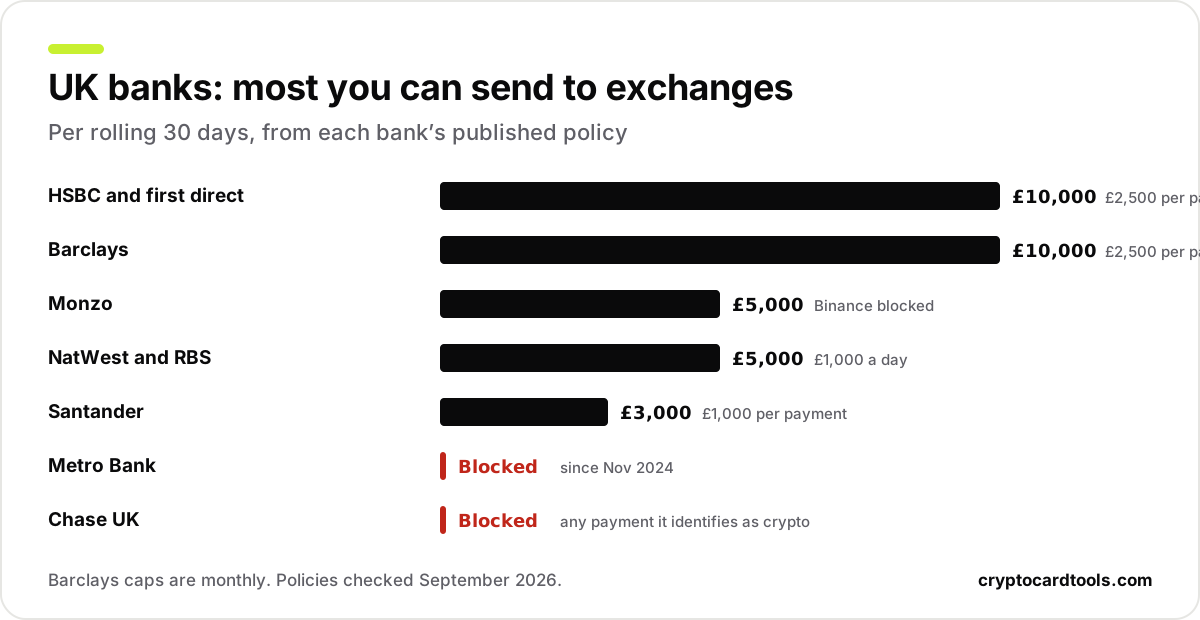
- Con límiteNatWest y RBS: £1,000 al día y £5,000 en cualquier periodo de 30 días hacia exchanges. Las tarjetas de crédito no se pueden usar para cripto.
- Con límiteHSBC y first direct: £2,500 por pago y £10,000 por periodo móvil de 30 días. Los pagos de cripto con tarjeta de crédito se rechazan.
- Con límiteSantander: £1,000 por pago y £3,000 por periodo móvil de 30 días. Los pagos a Binance están bloqueados.
- Con límiteNationwide: £1,000 al día por tarjeta de débito y £1,000 al día por transferencia bancaria. Las tarjetas de crédito no se pueden usar para cripto.
- Con límiteBarclays: Barclaycard bloqueó las compras de cripto desde el 27 de junio de 2025. Barclays avisó a sus clientes que las transferencias a exchanges tendrían un límite de £2,500 por pago y £10,000 al mes desde el 2 de diciembre de 2025.
- Tarjetas bloqueadasLloyds, Halifax y Bank of Scotland: las compras de cripto con tarjeta de crédito están prohibidas desde 2018. No encontramos un límite publicado para tarjetas de débito o transferencias.
- BloqueadoChase UK: bloquea cualquier pago que identifique como una transacción cripto.
- BloqueadoMetro Bank: detuvo todos los pagos salientes hacia exchanges cripto conocidos desde noviembre de 2024.
- RestringidoStarling: restringe los pagos y transferencias con tarjeta cripto en ambas direcciones desde 2022, según Sifted y CoinDesk.
Los bancos del Reino Unido vinculan estos límites a las estafas. Las pérdidas por fraude de inversión subieron 40% en 2025, hasta £221.5 millones, según UK Finance.
Sin reembolso por estafa después del exchange
Los pagos a tu propia cuenta en un exchange quedan fuera de las reglas de reembolso por estafa del Reino Unido, así que una pérdida después de ese punto suele quedar de tu lado.
La mayoría de estos bancos todavía aceptan el dinero que vuelve de un exchange, así que retirar es más fácil que comprar. Nuestra guía sobre el mejor camino para sacar cripto compara cada ruta hacia tu banco, y la calculadora de retiro muestra cuánto cuesta cada una con tasas en vivo.
¿Tu dinero está protegido en un banco cripto amigable?
El seguro de depósitos cubre el efectivo en un banco con licencia. La FDIC cubre $250,000 por depositante, por banco, por categoría de titularidad en EE. UU. El límite de la FSCS del Reino Unido subió a £120,000 el 1 de diciembre de 2025. Los esquemas de la UE cubren €100,000.
La cripto nunca forma parte de esa cobertura, aunque un banco te la venda y la custodie. La FSCS aclara que no puede protegerte si una plataforma que guarda cripto quiebra.
Lo que protege tus monedas es el custodio. Schwab las guarda en su propio banco con Paxos, mientras que N26 depende del cold storage de Bitpanda. Saber quién custodia tu cripto dice más sobre tu riesgo que la marca del banco.
Las cuentas fintech agregan una capa más. Apps como Mercury y Cash App dependen de que los bancos aliados lleven registros exactos del dinero de cada cliente. Cuando la empresa de middleware Synapse quebró en abril de 2024, los clientes de las apps construidas sobre ella esperaron meses por su efectivo.
La misma pregunta de custodia aplica a las tarjetas cripto, que cubrimos en riesgos de las tarjetas de débito cripto. Nuestro verificador de seguridad de tarjetas califica la licencia, la custodia y las reservas de cada tarjeta.
Qué hacer si tu banco bloquea un pago cripto
Un pago rechazado suele ser una regla automática, no un juicio sobre ti. Cómo respondas decide si queda en un caso aislado o termina en una cuenta cerrada.
Pasos que suelen funcionar
- Una llamada rápida confirmando que el pago era tuyo suele liberarlo. Algunos bancos no pueden ayudar ni así, porque el límite de Monzo y los topes de NatWest aplican a todos los clientes por igual.
- Los registros ayudan más que la persuasión. Estados de cuenta de exchanges, recibos de sueldo o un contrato de venta de propiedad responden más rápido a la pregunta de "de dónde salió este dinero" que cualquier explicación.
- Cambiar la etiqueta de un pago o dividirlo para quedar bajo un límite suele salir mal. Los bancos tratan ambas cosas como intentos de ocultar la actividad, una razón común para cerrar cuentas.
Si un banco cierra tu cuenta sin dar una razón, puedes reclamar. En el Reino Unido, el Financial Ombudsman Service toma casos después de la respuesta final del banco o de ocho semanas. En EE. UU., puedes presentar una queja ante el Consumer Financial Protection Bureau.
Si lo que quieres es gastar cripto, una tarjeta puede sacarle toda la presión a tu banco. Nuestra guía de las mejores tarjetas cripto y el buscador de tarjetas muestran cuáles funcionan en tu país.
Preguntas frecuentes
¿Cuáles son los bancos cripto más amigables en 2026?
¿Cuál es el mejor banco para una empresa cripto?
¿Qué bancos bloquean las transacciones cripto?
¿Puedo comprar cripto directamente desde mi banco?
¿Puede una empresa mantener cripto en una cuenta bancaria?
¿Chase es un banco cripto amigable?
¿Los bancos de EE. UU. ya pueden ofrecer cripto?
¿La cripto que tengo en un banco está asegurada por la FDIC o la FSCS?
¿Los bancos de India permiten la cripto?
¿Un banco puede cerrarme la cuenta por comprar cripto?
¿Pago impuestos al mover dinero entre mi banco y un exchange?
¿Qué pasó con Silvergate y Signature Bank?
Fuentes
Sigue leyendo
- Las mejores tarjetas cripto de 2026: 9 tarjetas según comisiones reales, recompensas y país
La mejor tarjeta cripto depende de dónde vives. Comparamos 9 tarjetas por comisiones reales, cashback y custodia, con opciones para España y Latinoamérica.
- Tarjeta Crypto.com 2026: opiniones, niveles, comisiones, topes y si vale la pena
Reseña honesta de la tarjeta Crypto.com Visa 2026: planes Level Up, cashback de 0% a 5% en CRO, topes mensuales, comisiones, beneficios y alternativas.
- RedotPay opiniones 2026: reseña honesta de la tarjeta, comisiones, límites, países y riesgos
Reseña honesta de la tarjeta RedotPay: comisiones oficiales de 2026, límites de gasto y de cajero, países sin tarjeta, cashback de Pro y riesgo de bloqueo.