Bancos que aceitam criptomoedas em 2026: os melhores para uso pessoal e empresarial
Conteúdo
- Resposta rápida
- O Que Torna um Banco Amigável para Criptomoedas?
- Os Melhores Bancos Cripto para Uso Pessoal
- Os Melhores Bancos Cripto para Empresas
- Xapo Bank: um Banco Cripto para Grandes Detentores de Bitcoin
- Bancos do Reino Unido que Limitam ou Bloqueiam Cripto
- Seu Dinheiro Está Protegido em um Banco que Aceita Criptomoedas?
- O Que Fazer se o Seu Banco Bloquear um Pagamento de Cripto
As criptomoedas estão ganhando espaço no sistema bancário. A SoFi se tornou o primeiro banco nacional dos EUA a vender cripto para consumidores em novembro de 2025. A Charles Schwab e a E*Trade, da Morgan Stanley, passaram a oferecer negociação de bitcoin em 2026.
A Europa avançou no mesmo ritmo. BBVA, bunq e N26 agora vendem cripto ao lado de uma conta corrente normal. A Revolut, um dos primeiros aplicativos a oferecer cripto para o público em geral, se tornou um banco totalmente licenciado no Reino Unido em março de 2026.
Se você tem cripto, precisa de um banco que deixe o dinheiro circular nos dois sentidos. Seu salário precisa chegar até uma corretora. Os lucros precisam voltar sem uma ligação da equipe de fraude. Uma empresa também pode precisar pagar fornecedores em stablecoins ou manter parte da tesouraria em bitcoin.
Mas encontrar um banco que aceita criptomoedas para uso pessoal e empresarial ainda não é fácil. A maioria dos grandes bancos do Reino Unido limita os pagamentos para corretoras a poucas milhares de libras por mês. Alguns bloqueiam esses pagamentos por completo.
As contas empresariais são ainda mais difíceis. A Wise recusa empresas que negociam cripto. A Mercury não abre contas para corretoras. Um banco que vende bitcoin para você sem problema pode rejeitar a receita que a sua empresa de cripto gera.
Verificamos as políticas de cripto publicadas por mais de 30 bancos e fintechs nos EUA, no Reino Unido e na Europa, conforme estavam em setembro de 2026. Organizamos os bancos pelo que eles realmente permitem: comprar cripto, enviar dinheiro para uma corretora, sacar de volta e operar uma empresa de cripto.
Resposta rápida
Para uso pessoal
- EUA: a SoFi é o melhor banco cripto no geral. A Schwab e a E*Trade combinam com quem quer ter cripto ao lado dos investimentos.
- Reino Unido: a Revolut é o banco que mais aceita criptomoedas. A Monzo funciona se você envia menos de £5.000 para corretoras em qualquer período de 30 dias.
- Europa: Revolut, bunq e N26 vendem cripto dentro do aplicativo do banco. BBVA e Openbank fazem o mesmo na Espanha e na Alemanha.
Para uso empresarial
- EUA: a Mercury é a opção padrão para startups, DAOs e fundos de cripto, mas só mantém saldo em dólar. Cross River, Lead Bank e Customers Bank atendem empresas maiores de stablecoin e pagamentos.
- Reino Unido e Europa: a Revolut Business permite que empresas mantenham cripto e paguem fornecedores em stablecoins. Bank Frick, Sygnum e AMINA atendem empresas de cripto licenciadas e clientes profissionais.
Para quem tem grandes posições em bitcoin: o Xapo Bank combina uma conta em dólar com depósitos em bitcoin e stablecoins por uma assinatura anual de US$ 1.000.
O Que Torna um Banco Amigável para Criptomoedas?
Um banco que aceita criptomoedas deixa você usar o seu próprio dinheiro em atividades legais com cripto sem bloquear, limitar ou questionar cada pagamento.
Para uma conta pessoal, isso significa enviar dinheiro para uma corretora sem um limite baixo e receber saques de volta sem passar por análise. Os melhores bancos também deixam você comprar e manter cripto no próprio aplicativo. Os cartões de crédito deles não transformam uma compra de cripto em um adiantamento em dinheiro caro.
As contas empresariais enfrentam um teste mais rígido. O banco precisa aceitar receita que vem de cripto, não só pagamentos que vão para cripto. Muitos bancos que passam no teste pessoal falham neste.
Os quatro testes que usamos
- Comprar: dá para comprar e manter cripto no próprio aplicativo do banco?
- Enviar: dá para enviar dinheiro para uma corretora sem um limite baixo?
- Sacar: o dinheiro que volta de uma corretora chega sem passar por análise?
- Empresarial: o banco aceita receita que vem de cripto?
Também ajuda saber quais "bancos" são realmente bancos. Cash App, Mercury e Wise são fintechs que mantêm seu dinheiro em bancos parceiros. Isso não os torna inseguros, mas muda como funciona a proteção dos depósitos.
Os Melhores Bancos Cripto para Uso Pessoal
A conta pessoal é onde ficou mais fácil usar cripto. A melhor opção depende de onde você mora e se você quer comprar cripto no aplicativo do banco ou em uma corretora.
SoFi: o melhor banco dos EUA para cripto
A SoFi relançou a negociação de cripto em 11 de novembro de 2025, através do SoFi Bank, N.A. A empresa se descreve como o primeiro e único banco com carta nacional a oferecer negociação de cripto para consumidores.
Dá para comprar bitcoin, ether, Solana e outras moedas no mesmo aplicativo que guarda sua conta corrente e poupança. Em maio de 2026, a SoFi também disponibilizou sua própria stablecoin em dólar, a SoFiUSD, para os clientes na Ethereum e na Solana.
Essa combinação serve para quem quer um único banco dos EUA para salário, poupança e uma posição em cripto. Seu saldo em dinheiro tem cobertura do FDIC. A cripto que você compra não tem, o que vale para todos os bancos desta lista.
Melhor para Um único banco dos EUA para salário, poupança e uma posição em cripto
A pegadinha O FDIC cobre seu dinheiro, não a sua cripto
Charles Schwab e E*Trade: cripto ao lado dos seus investimentos
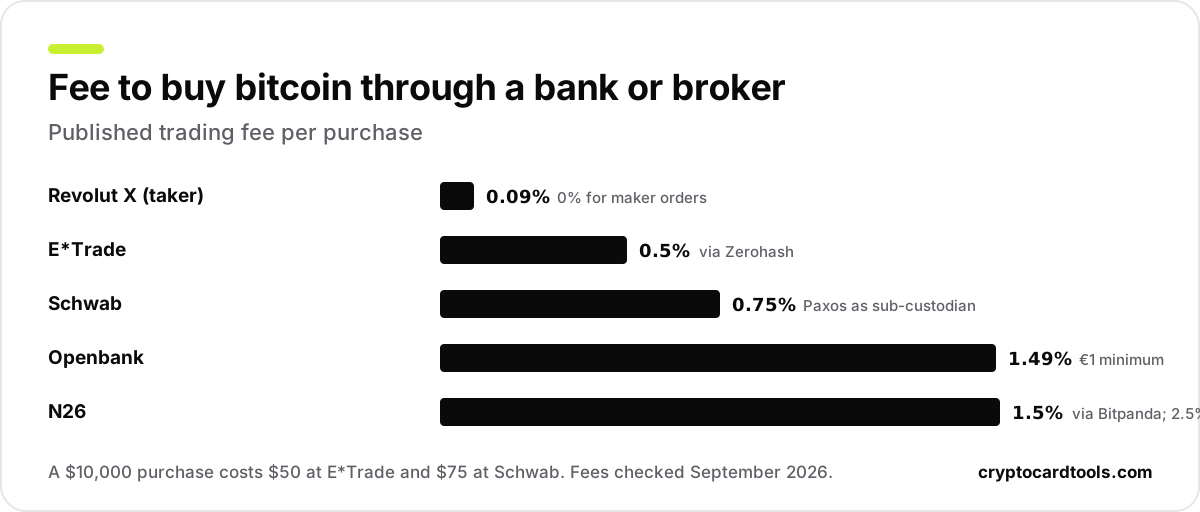
A Schwab Crypto começou a ser lançada em maio de 2026 com bitcoin e ether. A Schwab cobra 0,75% por operação. O próprio banco guarda as moedas, com a Paxos como subcustodiante. O serviço não está disponível em Nova York nem na Louisiana.
A E*Trade terminou de lançar a negociação de bitcoin, ether e Solana em 16 de julho de 2026. A taxa é de 0,5% através da provedora de cripto Zerohash. A Morgan Stanley afirma que essas posições não têm proteção do FDIC nem do SIPC.
Em uma compra de US$ 10.000, isso equivale a US$ 75 na Schwab e US$ 50 na E*Trade. As duas opções fazem mais sentido para quem já investe nelas e quer a cripto nos mesmos registros fiscais.
O PNC também vende bitcoin diretamente pela infraestrutura da Coinbase, mas por enquanto só para clientes do PNC Private Bank.
Chase, Citi e outros grandes bancos dos EUA
Os maiores bancos dos EUA ainda não vendem cripto para clientes de varejo. O Chase não publica limite para transferências da conta corrente até corretoras e anunciou uma parceria com a Coinbase em julho de 2025. Não conseguimos confirmar se os recursos de financiamento por cartão e vínculo direto com o banco já estão ativos.
Cartões de crédito tratam a cripto como adiantamento em dinheiro
Chase e Citi tratam compras de cripto como adiantamento em dinheiro. O Citi cobra US$ 10 ou 5% do valor, o que for maior, com juros desde o primeiro dia.
Cash App: bitcoin fácil, mas não é um banco
O Cash App é a forma mais simples de comprar pequenas quantidades de bitcoin nos EUA. Ele aceita pagamentos via Lightning e saques para a sua própria carteira. Também reduziu as taxas de bitcoin em fevereiro de 2026.
Mas só vende bitcoin. O Cash App é um aplicativo de pagamentos administrado pela Block, não um banco, então funciona melhor ao lado de uma conta bancária de verdade.
Revolut: o banco que mais aceita criptomoedas no Reino Unido
O Revolut Bank UK recebeu licença bancária completa em 11 de março de 2026. Os clientes estão migrando para o novo banco em etapas. Os depósitos elegíveis têm proteção de até £120.000.
A parte de cripto passa por uma empresa separada, a Revolut Ltd, registrada na FCA para prevenção à lavagem de dinheiro. Dá para comprar e vender no aplicativo principal ou negociar na Revolut X, com taxa de 0% para ordens maker e 0,09% para ordens taker.
Melhor para Residentes do Reino Unido que querem cripto e conta bancária no mesmo aplicativo
A pegadinha A cripto mantida na Revolut Ltd fica fora do esquema FSCS, mesmo com o seu saldo em dinheiro já em um banco licenciado
Monzo: bom para quem compra regularmente até £5.000
A Monzo deixa você pagar diversas corretoras, até £5.000 em qualquer período contínuo de 30 dias. A Monzo diz que não pode alterar esse limite para ninguém. Pagamentos para a Binance estão bloqueados por causa do alerta da FCA sobre a corretora.
Para quem compra algumas centenas de libras em cripto por mês, o limite nunca incomoda. Para quem quer transferir a entrada de uma casa para stablecoins, a Monzo fica fora de cogitação.
Revolut, bunq e N26: as melhores opções na Europa
Os bancos da UE seguem um único conjunto de regras para cripto. O período de transição da regulamentação MiCA terminou em 1º de julho de 2026, então todo provedor de cripto na UE agora precisa de autorização.
A Revolut vende cripto no EEE sob uma licença MiCA emitida em Chipre. Dá para comprar, vender, fazer staking e sacar moedas para sua própria carteira. O banco tem licença lituana completa desde 2021 e recebeu uma licença francesa em agosto de 2026.
A bunq adicionou cripto em abril de 2025 através da Kraken, cuja entidade irlandesa detém a licença. O serviço agora cobre 31 países do EEE, começa em €1 e inclui staking.
A N26 vende cripto por meio da Bitpanda na Alemanha, França, Espanha, Áustria, Bélgica, Irlanda e Portugal. A taxa é de 1,5% em bitcoin, 2,5% na maioria das outras moedas e 3,5% nas menos líquidas.
Vai comprar mais que algumas centenas de euros?
Essas taxas fazem sentido para compras mensais pequenas. Para valores maiores, nosso guia sobre a forma mais barata de comprar cripto mostra quanto uma transferência SEPA para uma corretora economiza.
BBVA e Openbank: os grandes bancos da Espanha vendem bitcoin
O BBVA abriu a negociação de bitcoin e ether para todos os clientes de varejo adultos na Espanha em 4 de julho de 2025. A Openbank, o banco digital do Santander, seguiu o mesmo caminho na Alemanha e na Espanha, cobrando 1,49% por operação com um mínimo de €1.
As duas opções servem para clientes que já têm conta nesses bancos e querem uma pequena posição em cripto sem abrir uma conta em corretora.
Os Melhores Bancos Cripto para Empresas
O banco empresarial para cripto é mais difícil porque o banco assume o risco dos seus clientes, além do seu. Os bancos perguntam o que a sua empresa faz com cripto, de onde vem a receita e quais licenças ela tem.
Mercury: a opção padrão para startups cripto dos EUA
A Mercury atende startups, DAOs e fundos de cripto e Web3. As empresas elegíveis podem enviar dinheiro para corretoras de cripto a partir da conta.
Os limites são claros. A Mercury mantém saldo apenas em dólar, então a cripto da tesouraria precisa ficar em outro lugar. Ela não abre contas para corretoras nem para empresas de serviços monetários.
A Mercury ainda é uma fintech, com os depósitos guardados no Choice Financial Group e no Column N.A. O OCC deu aprovação condicional para o Mercury Bank, N.A. em abril de 2026. A empresa se torna um banco por conta própria assim que as aprovações restantes chegarem.
Melhor para Startups, DAOs e fundos de cripto dos EUA
A pegadinha Só saldo em dólar, e nenhuma conta para corretoras ou empresas de serviços monetários
Cross River, Lead Bank e Customers Bank: para empresas de stablecoin e pagamentos
Empresas maiores de cripto precisam de um banco que movimente stablecoins, não só dólares. A Cross River lançou pagamentos em stablecoin em novembro de 2025 e conta com Circle, Coinbase e Gemini entre os clientes. Ela também emite a versão dos EUA do MetaMask Card.
A Cross River e a Lead Bank se tornaram os primeiros bancos dos EUA a liquidar pagamentos de cartão com a Visa em USDC na rede Solana, em dezembro de 2025. A Customers Bank opera a cubiX, uma rede de pagamentos 24 horas que nasceu do seu serviço para empresas de ativos digitais.
Esses bancos costumam trabalhar com empresas já estabelecidas por meio de vendas diretas, e não por cadastro no aplicativo. Servem emissores de cartão, empresas de pagamento e corretoras que a Mercury não aceita.
Só para custódia, o Anchorage Digital Bank atende instituições sob uma carta federal que detém desde 2021. O U.S. Bank retomou a custódia de bitcoin para gestores de fundos institucionais em setembro de 2025.
Revolut Business: tesouraria em cripto e pagamentos em stablecoin
A Revolut Business permite que empresas invistam em 279 tokens, incluindo bitcoin e ether. As empresas também podem enviar e receber USDT e USDC de clientes e fornecedores.
A central de ajuda da Revolut acrescenta um limite: as empresas não podem receber pagamentos que vêm de negociar ou comercializar cripto. Isso torna a Revolut Business uma opção para uma empresa que mantém cripto ou paga fornecedores em stablecoins, não para uma empresa de negociação.
A Wise é mais rígida
A política da Wise exclui empresas que trocam ou negociam cripto. Também proíbe comprar ou vender cripto para a empresa ou para os clientes dela.
Bank Frick, Sygnum e AMINA: para empresas de cripto licenciadas
Empresas de cripto licenciadas na Europa geralmente acabam em bancos especializados. O Bank Frick, em Liechtenstein, recebeu autorização MiCA em janeiro de 2026 e atende clientes profissionais e empresas de cripto em todo o EEE.
A Sygnum é regulada na Suíça e em Singapura, com uma licença MiCA para o braço em Liechtenstein desde 30 de junho de 2026. A AMINA, antiga SEBA Bank, tem licença bancária suíça e atende investidores profissionais por meio de uma licença MiCA na Áustria.
Esses bancos esperam uma licença antes de esperar um depósito. Uma empresa que ainda aguarda a autorização MiCA vai ter dificuldade para abrir conta em qualquer lugar da UE.
Xapo Bank: um Banco Cripto para Grandes Detentores de Bitcoin
O Xapo Bank é o raro banco cripto que pessoas comuns também podem usar. É uma instituição de crédito licenciada em Gibraltar, com contas em USD, EUR e GBP. Dá para depositar bitcoin, USDT e USDC, com as stablecoins convertidas em dólar.
Nesse preço, o Xapo faz sentido para quem tem uma posição relevante em bitcoin e quer custódia de nível bancário e um cartão. Nossa página sobre o Xapo Card lista as taxas e os limites de uso.
Sygnum e AMINA também oferecem private banking com cripto, mas os clientes privados suíços da Sygnum precisam de pelo menos CHF 500.000 em ativos líquidos.
Bancos do Reino Unido que Limitam ou Bloqueiam Cripto
Fora Revolut e Monzo, a maioria dos grandes bancos do Reino Unido restringe cripto. Todo valor abaixo vem da própria página de política do banco, salvo indicação contrária.
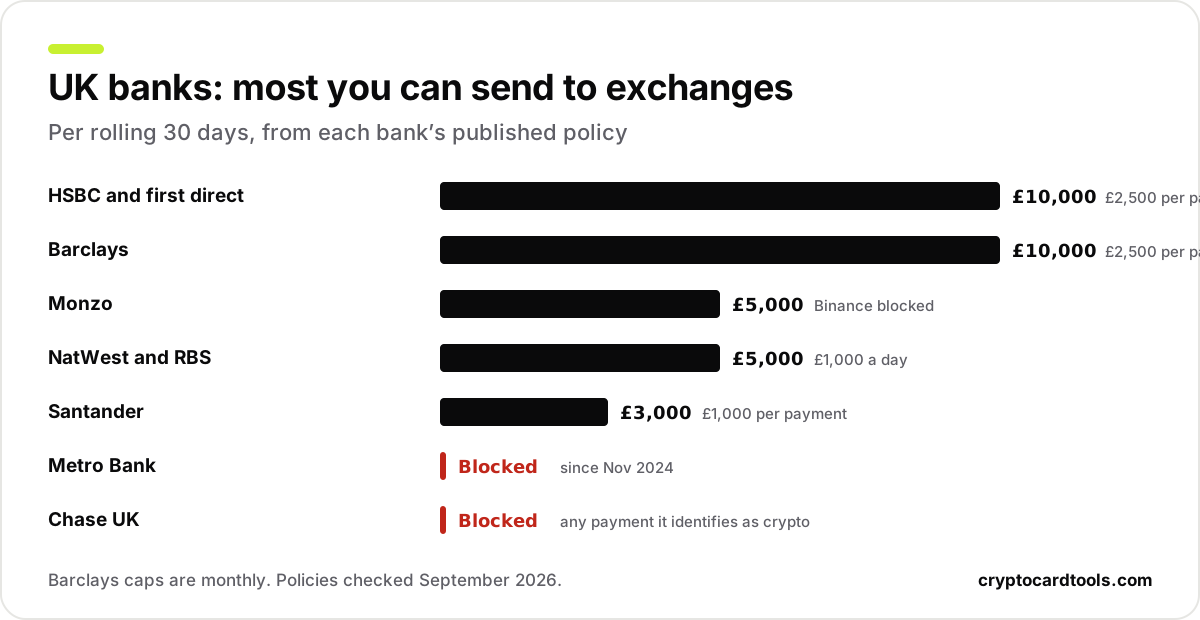
- Com limiteNatWest e RBS: £1.000 por dia e £5.000 em qualquer período de 30 dias para corretoras. Cartões de crédito não podem ser usados para cripto.
- Com limiteHSBC e first direct: £2.500 por pagamento e £10.000 por período contínuo de 30 dias. Pagamentos de cripto no cartão de crédito são recusados.
- Com limiteSantander: £1.000 por pagamento e £3.000 por período contínuo de 30 dias. Pagamentos para a Binance estão bloqueados.
- Com limiteNationwide: £1.000 por dia no cartão de débito e £1.000 por dia por transferência bancária. Cartões de crédito não podem ser usados para cripto.
- Com limiteBarclays: o Barclaycard bloqueou compras de cripto a partir de 27 de junho de 2025. O Barclays avisou os clientes que as transferências para corretoras seriam limitadas a £2.500 por pagamento e £10.000 por mês a partir de 2 de dezembro de 2025.
- Cartões bloqueadosLloyds, Halifax e Bank of Scotland: compras de cripto no cartão de crédito estão banidas desde 2018. Não encontramos limite publicado para débito ou transferências.
- BloqueadoChase UK: bloqueia qualquer pagamento identificado como transação de cripto.
- BloqueadoMetro Bank: suspendeu todos os pagamentos de saída para corretoras de cripto conhecidas desde novembro de 2024.
- RestritoStarling: restringe pagamentos de cartão e transferências de cripto nos dois sentidos desde 2022, segundo a Sifted e a CoinDesk.
Os bancos do Reino Unido ligam esses limites a golpes financeiros. As perdas com fraude de investimento subiram 40% em 2025, para £221,5 milhões, segundo a UK Finance.
Sem reembolso por golpe depois da corretora
Pagamentos para a sua própria conta em uma corretora ficam fora das regras de reembolso por golpe do Reino Unido, então uma perda depois desse ponto costuma ficar com você.
A maioria desses bancos ainda aceita dinheiro voltando de uma corretora, então sacar é mais fácil que comprar. Nosso guia sobre a melhor forma de sacar cripto compara cada rota até o seu banco, e a calculadora de saque mostra quanto custa cada uma com cotações ao vivo.
Seu Dinheiro Está Protegido em um Banco que Aceita Criptomoedas?
O seguro de depósito cobre o dinheiro em um banco licenciado. O FDIC cobre US$ 250.000 por depositante, por banco, por categoria de titularidade nos EUA. O limite da FSCS no Reino Unido subiu para £120.000 em 1º de dezembro de 2025. Os esquemas da UE cobrem €100.000.
A cripto nunca faz parte dessa cobertura, mesmo quando um banco vende e guarda a cripto para você. A FSCS afirma que não pode proteger você se uma plataforma que guarda cripto quebrar.
Quem protege as suas moedas é o custodiante. A Schwab guarda as moedas no próprio banco com a Paxos, enquanto a N26 depende do cold storage da Bitpanda. Saber quem guarda a sua cripto diz mais sobre o seu risco do que a marca do banco.
As contas em fintechs têm mais uma camada. Aplicativos como Mercury e Cash App dependem de bancos parceiros que mantêm registros corretos do dinheiro de cada cliente. Quando a empresa de middleware Synapse quebrou em abril de 2024, os clientes dos aplicativos construídos sobre ela esperaram meses pelo próprio dinheiro.
A mesma questão de custódia vale para os cartões cripto, que cobrimos em riscos do cartão de débito cripto. Nosso verificador de segurança de cartão avalia o licenciamento, a custódia e as reservas de cada cartão.
O Que Fazer se o Seu Banco Bloquear um Pagamento de Cripto
Um pagamento recusado costuma ser uma regra automática, não um julgamento sobre você. Como você reage decide se isso fica em um caso isolado ou vira uma conta encerrada.
Passos que costumam funcionar
- Uma ligação rápida confirmando que o pagamento era seu costuma liberá-lo. Alguns bancos não conseguem ajudar nem assim, já que o limite da Monzo e os tetos do NatWest valem para todos os clientes.
- Registros ajudam mais que argumentos. Extratos de corretora, holerites ou um contrato de venda de imóvel respondem à pergunta "de onde veio esse dinheiro" mais rápido que qualquer explicação.
- Renomear um pagamento ou dividi-lo para ficar abaixo de um limite costuma sair pela culatra. Os bancos tratam as duas coisas como tentativa de esconder a atividade, o que é um motivo comum de encerramento de conta.
Se um banco encerrar a sua conta sem motivo, você pode reclamar. No Reino Unido, o Financial Ombudsman Service aceita casos depois da resposta final do banco ou após oito semanas. Nos EUA, dá para registrar uma reclamação no Consumer Financial Protection Bureau.
Se o seu objetivo principal é gastar cripto, um cartão pode tirar essa pressão do seu banco por completo. Nosso guia dos melhores cartões cripto e o buscador de cartões mostram quais cartões funcionam no seu país.
Perguntas frequentes
Quais bancos aceitam mais criptomoedas em 2026?
Qual é o melhor banco para uma empresa de cripto?
Quais bancos bloqueiam transações com criptomoedas?
Dá para comprar cripto direto pelo banco?
Uma empresa pode manter cripto em conta bancária?
O Chase aceita criptomoedas?
Os bancos dos EUA podem oferecer cripto agora?
A cripto guardada em um banco tem cobertura do FDIC ou da FSCS?
Os bancos indianos permitem criptomoedas?
Um banco pode encerrar minha conta por eu comprar cripto?
Pago imposto ao mover dinheiro entre meu banco e uma corretora?
O que aconteceu com o Silvergate e o Signature Bank?
Fontes
Continue lendo
- Os melhores cartões cripto de 2026: 9 cartões comparados por taxas reais, recompensas e país
O melhor cartão cripto depende de onde você mora. Comparamos 9 cartões por taxas reais, cashback e custódia, com opções para Brasil, Portugal e mais.
- Cartão Crypto.com vale a pena em 2026? Níveis, taxas, tetos e análise sincera
Análise sincera do cartão Crypto.com Visa em 2026: planos Level Up, cashback de 0% a 5% em CRO, tetos mensais, taxas, benefícios e alternativas baratas.
- RedotPay é confiável? Análise sincera do cartão em 2026: taxas, limites, países e riscos
Análise sincera do cartão RedotPay com as taxas oficiais de 2026, limites de gasto e saque, países sem cartão, cashback do Pro e risco de conta congelada.