Kryptofreundliche Banken 2026: Die besten Banken für Privatkunden und Unternehmen
Inhalt
- Kurze Antwort
- Was macht eine Bank kryptofreundlich?
- Die besten kryptofreundlichen Banken für privat
- Die besten kryptofreundlichen Banken für Unternehmen
- Xapo Bank: Eine Krypto-Bank für große Bitcoin-Bestände
- UK-Banken, die Krypto einschränken oder blockieren
- Ist dein Geld bei einer kryptofreundlichen Bank geschützt?
- Was tun, wenn deine Bank eine Krypto-Zahlung blockiert?
Krypto wird im Bankensystem sichtbarer. SoFi war im November 2025 die erste US-Bank mit Nationallizenz, die Krypto an Privatkunden verkaufte. Charles Schwab und Morgan Stanleys E*Trade führten 2026 den Bitcoin-Handel ein.
Europa zieht genauso schnell nach. BBVA, bunq und N26 verkaufen inzwischen Krypto direkt neben einem normalen Girokonto. Revolut, eine der ersten Apps mit Krypto für Alltagsnutzer, wurde im März 2026 eine voll lizenzierte britische Bank.
Wer Krypto hält, braucht eine Bank, bei der Geld in beide Richtungen fließt. Dein Gehalt muss auf einer Börse ankommen. Gewinne müssen zurückkommen, ohne dass die Betrugsabteilung anruft. Ein Unternehmen muss unter Umständen auch Lieferanten in Stablecoins bezahlen oder einen Teil seiner Rücklagen in Bitcoin halten.
Eine kryptofreundliche Bank für privat und geschäftlich zu finden, ist aber immer noch nicht einfach. Die meisten großen britischen Banken deckeln Zahlungen an Börsen auf wenige tausend Pfund im Monat. Manche blockieren sie ganz.
Geschäftskonten sind noch schwieriger. Wise lehnt Unternehmen ab, die mit Krypto handeln. Mercury eröffnet keine Konten für Börsen. Eine Bank, die dir bereitwillig Bitcoin verkauft, kann trotzdem das Einkommen deines Krypto-Unternehmens ablehnen.
Wir haben die veröffentlichten Krypto-Richtlinien von mehr als 30 Banken und Fintechs in den USA, Großbritannien und Europa geprüft, Stand September 2026. Sortiert haben wir sie danach, was sie tatsächlich zulassen: Krypto kaufen, eine Börse aufladen, auszahlen und ein Krypto-Geschäft betreiben.
Kurze Antwort
Für privat
- USA: SoFi ist die beste kryptofreundliche Allround-Bank. Schwab und E*Trade passen zu Leuten, die Krypto neben ihren Investments wollen.
- Großbritannien: Revolut ist die kryptofreundlichste Bank. Monzo funktioniert, wenn du weniger als 5.000 £ in 30 Tagen an Börsen schickst.
- Europa: Revolut, bunq und N26 verkaufen Krypto direkt in der Banking-App. BBVA und Openbank machen dasselbe in Spanien und Deutschland.
Für geschäftlich
- USA: Mercury ist der Standard für Krypto-Startups, DAOs und Fonds, hält aber nur Dollar. Cross River, Lead Bank und Customers Bank bedienen größere Stablecoin- und Zahlungsfirmen.
- Großbritannien und Europa: Revolut Business lässt Unternehmen Krypto halten und Lieferanten in Stablecoins bezahlen. Bank Frick, Sygnum und AMINA bedienen lizenzierte Krypto-Unternehmen und professionelle Kunden.
Für größere Bitcoin-Bestände: Xapo Bank kombiniert ein USD-Konto mit Bitcoin- und Stablecoin-Einlagen für eine Jahresmitgliedschaft von 1.000 $.
Was macht eine Bank kryptofreundlich?
Eine kryptofreundliche Bank lässt dich dein eigenes Geld für legale Krypto-Aktivitäten nutzen, ohne jede Zahlung zu blockieren, zu deckeln oder zu hinterfragen.
Für ein Privatkonto heißt das: Geld an eine Börse schicken, ohne an ein niedriges Limit zu stoßen, und Auszahlungen zurückbekommen, ohne eine Prüfung abzuwarten. Die besten Banken lassen dich Krypto sogar in der eigenen App kaufen und halten. Ihre Kreditkarten machen aus einem Krypto-Kauf keine teure Bargeldabhebung.
Geschäftskonten stehen vor einem strengeren Test. Die Bank muss Einkommen akzeptieren, das aus Krypto stammt, nicht nur Zahlungen, die dorthin gehen. Viele Banken, die den Privatkundentest bestehen, scheitern hier.
Die vier Tests, die wir genutzt haben
- Kaufen: Kannst du Krypto in der eigenen App der Bank kaufen und halten?
- Aufladen: Kannst du Geld ohne niedriges Limit an eine Börse schicken?
- Auszahlen: Kommt Geld von einer Börse ohne Prüfung zurück?
- Geschäftlich: Akzeptiert die Bank Einkommen, das aus Krypto stammt?
Es hilft auch zu wissen, welche „Banken" wirklich Banken sind. Cash App, Mercury und Wise sind Fintechs, die dein Geld bei Partnerbanken halten. Das macht sie nicht unsicher, ändert aber, wie der Einlagenschutz funktioniert.
Die besten kryptofreundlichen Banken für privat
Im Privatkundengeschäft ist Krypto am einfachsten geworden. Die beste Wahl hängt davon ab, wo du lebst und ob du Krypto in der App der Bank oder an einer Börse kaufen willst.
SoFi: die beste US-Bank für Krypto
SoFi startete den Krypto-Handel am 11. November 2025 über die SoFi Bank, N.A. neu. Sie bezeichnet sich selbst als erste und einzige national lizenzierte Bank, die Krypto-Handel für Privatkunden anbietet.
Du kannst Bitcoin, Ether, Solana und weitere Coins in derselben App kaufen, die auch dein Giro- und Sparkonto verwaltet. Im Mai 2026 machte SoFi zudem seinen eigenen Dollar-Stablecoin SoFiUSD für Mitglieder auf Ethereum und Solana verfügbar.
Diese Kombination passt zu jemandem, der eine US-Bank für Gehalt, Ersparnisse und einen Krypto-Anteil will. Dein Bargeld ist über die FDIC versichert. Die Krypto, die du kaufst, ist es nicht, was für jede Bank in dieser Liste gilt.
Am besten für Eine US-Bank für Gehalt, Ersparnisse und einen Krypto-Anteil
Der Haken Die FDIC-Versicherung deckt dein Bargeld, nicht deine Krypto
Charles Schwab und E*Trade: Krypto neben deinen Investments
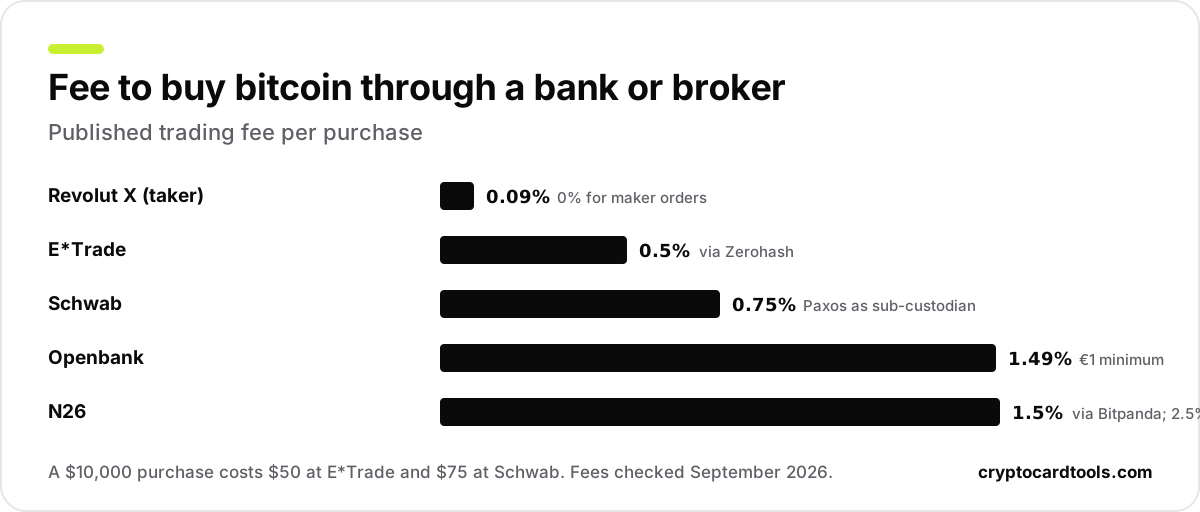
Schwab Crypto rollte ab Mai 2026 mit Bitcoin und Ether aus. Schwab berechnet 0,75 % pro Trade. Die eigene Bank hält die Coins, mit Paxos als Unterverwahrer. In New York oder Louisiana ist es nicht verfügbar.
E*Trade schloss den Rollout von Bitcoin-, Ether- und Solana-Handel am 16. Juli 2026 ab. Berechnet werden 0,5 % über den Krypto-Anbieter Zerohash. Morgan Stanley stellt klar, dass diese Bestände weder FDIC- noch SIPC-Schutz haben.
Bei einem Kauf von 10.000 $ sind das 75 $ bei Schwab und 50 $ bei E*Trade. Beide ergeben vor allem Sinn, wenn du dort ohnehin investierst und Krypto in denselben Steuerunterlagen haben willst.
Auch PNC verkauft Bitcoin direkt über die Infrastruktur von Coinbase, bisher aber nur an Kunden von PNC Private Bank.
Chase, Citi und andere große US-Banken
Die größten US-Banken verkaufen Privatkunden noch keine Krypto. Chase veröffentlicht kein Limit für Überweisungen vom Girokonto an Börsen und kündigte im Juli 2025 eine Partnerschaft mit Coinbase an. Wir konnten nicht bestätigen, ob die Kartenaufladung und die direkte Bankverknüpfung bereits live sind.
Kreditkarten behandeln Krypto als Bargeldabhebung
Chase und Citi behandeln beide Krypto-Käufe als Bargeldabhebung. Citi berechnet 10 $ oder 5 % des Betrags, je nachdem, was höher ist, mit Zinsen ab dem ersten Tag.
Cash App: einfacher Bitcoin-Kauf, aber keine Bank
Cash App ist der einfachste Weg, in den USA kleine Bitcoin-Beträge zu kaufen. Es unterstützt Lightning-Zahlungen und Auszahlungen in die eigene Wallet. Im Februar 2026 senkte Cash App zudem seine Bitcoin-Gebühren.
Es verkauft aber nur Bitcoin. Cash App ist eine Zahlungs-App von Block und keine Bank, deshalb funktioniert es am besten neben einem echten Bankkonto.
Revolut: die kryptofreundlichste Bank in Großbritannien
Revolut Bank UK erhielt am 11. März 2026 die volle Banklizenz. Kunden wechseln schrittweise zur neuen Bank. Ihre geschützten Einlagen sind bis 120.000 £ abgesichert.
Krypto läuft über eine separate Gesellschaft, Revolut Ltd, die bei der FCA für Geldwäscheprävention registriert ist. Du kannst in der Haupt-App kaufen und verkaufen oder auf Revolut X handeln, zu 0 % für Maker-Orders und 0,09 % für Taker-Orders.
Am besten für UK-Bewohner, die Krypto und Banking in einer App wollen
Der Haken Krypto bei Revolut Ltd fällt nicht unter das FSCS-Programm, auch wenn dein Bargeld jetzt bei einer lizenzierten Bank liegt
Monzo: gut für regelmäßige Käufer unter 5.000 £
Monzo lässt dich eine Reihe von Börsen bezahlen, bis zu 5.000 £ in jedem rollierenden 30-Tage-Zeitraum. Monzo sagt, dass dieses Limit für niemanden geändert werden kann. Zahlungen an Binance sind wegen der Warnung der FCA zu dieser Börse blockiert.
Für jemanden, der monatlich für ein paar hundert Pfund Krypto kauft, greift das Limit nie. Für jemanden, der eine Hausanzahlung in Stablecoins umwandeln will, scheidet Monzo damit aus.
Revolut, bunq und N26: die besten Optionen in Europa
EU-Banken arbeiten für Krypto nach einem einheitlichen Regelwerk. Die Übergangsfrist der MiCA-Verordnung endete am 1. Juli 2026, seitdem braucht jeder Krypto-Anbieter in der EU eine Zulassung.
Revolut verkauft Krypto im EWR unter einer MiCA-Lizenz aus Zypern. Du kannst Coins kaufen, verkaufen, staken und in die eigene Wallet auszahlen. Die Bank hält seit 2021 eine volle litauische Lizenz und erhielt im August 2026 zusätzlich eine französische Lizenz.
bunq führte Krypto im April 2025 über Kraken ein, dessen irische Einheit die Lizenz hält. Der Dienst deckt inzwischen 31 EWR-Länder ab, startet bei 1 € und umfasst auch Staking.
N26 verkauft Krypto über Bitpanda in Deutschland, Frankreich, Spanien, Österreich, Belgien, Irland und Portugal. Berechnet werden 1,5 % auf Bitcoin, 2,5 % auf die meisten anderen Coins und 3,5 % auf weniger liquide Coins.
Damit gehört Deutschland zu den Märkten, in denen du Krypto besonders einfach direkt in der Banking-App kaufen kannst, sowohl über N26 als auch über Openbank.
Kaufst du mehr als ein paar hundert Euro?
Diese Gebühren passen zu kleinen monatlichen Käufen. Für größere Beträge zeigt unser Ratgeber zum günstigsten Weg zu Krypto, wie viel eine SEPA-Überweisung an eine Börse spart.
BBVA und Openbank: Spaniens große Banken verkaufen Bitcoin
BBVA öffnete am 4. Juli 2025 den Bitcoin- und Ether-Handel für alle erwachsenen Privatkunden in Spanien. Openbank, die Digitalbank der Santander, folgte in Deutschland und Spanien mit 1,49 % pro Trade und einem Mindestbetrag von 1 €.
Beide passen zu Kunden, die dort ohnehin ihr Konto haben und eine kleine Krypto-Position wollen, ohne ein Börsenkonto zu eröffnen.
Die besten kryptofreundlichen Banken für Unternehmen
Geschäftliches Banking für Krypto ist schwieriger, weil die Bank neben deinem Risiko auch das deiner Kunden übernimmt. Banken fragen, was dein Unternehmen mit Krypto macht, woher sein Einkommen stammt und welche Lizenzen es hält.
Mercury: der Standard für US-Krypto-Startups
Mercury unterstützt Krypto- und Web3-Startups, DAOs und Fonds. Berechtigte Unternehmen können von ihrem Konto aus Geld an Krypto-Börsen schicken.
Die Grenzen sind klar. Mercury hält nur Dollar, deine Treasury-Krypto muss also woanders liegen. Für Börsen oder Geldtransferdienste eröffnet Mercury keine Konten.
Mercury ist weiterhin ein Fintech, dessen Einlagen bei Choice Financial Group und Column N.A. liegen. Die OCC erteilte im April 2026 eine vorläufige Genehmigung für die Mercury Bank, N.A. Zu einer eigenständigen Bank wird sie, sobald die übrigen Genehmigungen vorliegen.
Am besten für US-Krypto-Startups, DAOs und Fonds
Der Haken Nur Dollar, und keine Konten für Börsen oder Geldtransferdienste
Cross River, Lead Bank und Customers Bank: für Stablecoin- und Zahlungsfirmen
Größere Krypto-Unternehmen brauchen eine Bank, die nicht nur Dollar, sondern auch Stablecoins bewegt. Cross River startete im November 2025 Stablecoin-Zahlungen und zählt Circle, Coinbase und Gemini zu seinen Kunden. Die Bank gibt außerdem die US-Version der MetaMask Card aus.
Cross River und Lead Bank waren im Dezember 2025 die ersten US-Banken, die Kartenzahlungen mit Visa in USDC auf Solana abwickelten. Customers Bank betreibt cubiX, ein rund um die Uhr laufendes Zahlungsnetzwerk, das aus dem Service der Bank für Digital-Asset-Firmen entstand.
Diese Banken arbeiten meist mit etablierten Unternehmen über den Direktvertrieb statt über eine App-Anmeldung. Sie passen zu Kartenausgebern, Zahlungsfirmen und Börsen, die Mercury nicht annimmt.
Für reine Verwahrung dient Anchorage Digital Bank Institutionen unter einer föderalen Banklizenz, die sie seit 2021 hält. U.S. Bank nahm im September 2025 die Bitcoin-Verwahrung für institutionelle Fondsmanager wieder auf.
Revolut Business: Krypto-Treasury und Stablecoin-Zahlungen
Revolut Business lässt Unternehmen in 279 Token investieren, darunter Bitcoin und Ether. Unternehmen können außerdem USDT und USDC an Kunden und Lieferanten senden und von ihnen empfangen.
Das Hilfecenter von Revolut ergänzt ein Limit: Unternehmen dürfen nicht mit Geldern bezahlen, die aus dem Handel oder Trading mit Krypto stammen. Damit passt Revolut Business zu einem Unternehmen, das Krypto hält oder Lieferanten in Stablecoins bezahlt, nicht zu einer Trading-Firma.
Wise ist strenger
Die Richtlinie schließt Unternehmen aus, die mit Krypto handeln oder tauschen. Auch das Kaufen oder Verkaufen von Krypto für das Unternehmen oder seine Kunden ist untersagt.
Bank Frick, Sygnum und AMINA: für lizenzierte Krypto-Unternehmen
Lizenzierte Krypto-Firmen in Europa landen meist bei spezialisierten Banken. Bank Frick in Liechtenstein erhielt im Januar 2026 die MiCA-Zulassung und bedient professionelle Kunden und Krypto-Unternehmen im gesamten EWR.
Sygnum ist in der Schweiz und Singapur reguliert, mit einer MiCA-Lizenz für den Liechtensteiner Zweig seit dem 30. Juni 2026. AMINA, früher SEBA Bank, hält eine Schweizer Banklizenz und bedient professionelle Anleger über eine MiCA-Lizenz in Österreich.
Diese Banken erwarten eher eine Lizenz als eine Einlage. Ein Unternehmen, das noch auf seine MiCA-Zulassung wartet, wird es schwer haben, irgendwo in der EU ein Konto zu eröffnen.
Xapo Bank: Eine Krypto-Bank für große Bitcoin-Bestände
Xapo Bank ist die seltene Krypto-Bank, der auch Privatpersonen beitreten können. Sie ist ein lizenziertes Kreditinstitut in Gibraltar mit USD-, EUR- und GBP-Konten. Du kannst Bitcoin, USDT und USDC einzahlen, wobei Stablecoins in Dollar umgewandelt werden.
Zu diesem Preis ergibt Xapo Sinn für jemanden mit einem relevanten Bitcoin-Bestand, der Verwahrung auf Bankniveau und eine Karte will. Unsere Xapo-Card-Seite listet die Ausgabegebühren und Limits.
Sygnum und AMINA bieten ebenfalls Private Banking mit Krypto an, doch für Sygnums Schweizer Privatkunden sind mindestens 500.000 CHF an liquiden Mitteln nötig.
UK-Banken, die Krypto einschränken oder blockieren
Außer Revolut und Monzo schränken die meisten britischen Filialbanken Krypto ein. Jede Angabe unten stammt, sofern nicht anders vermerkt, von der eigenen Richtlinienseite der Bank.
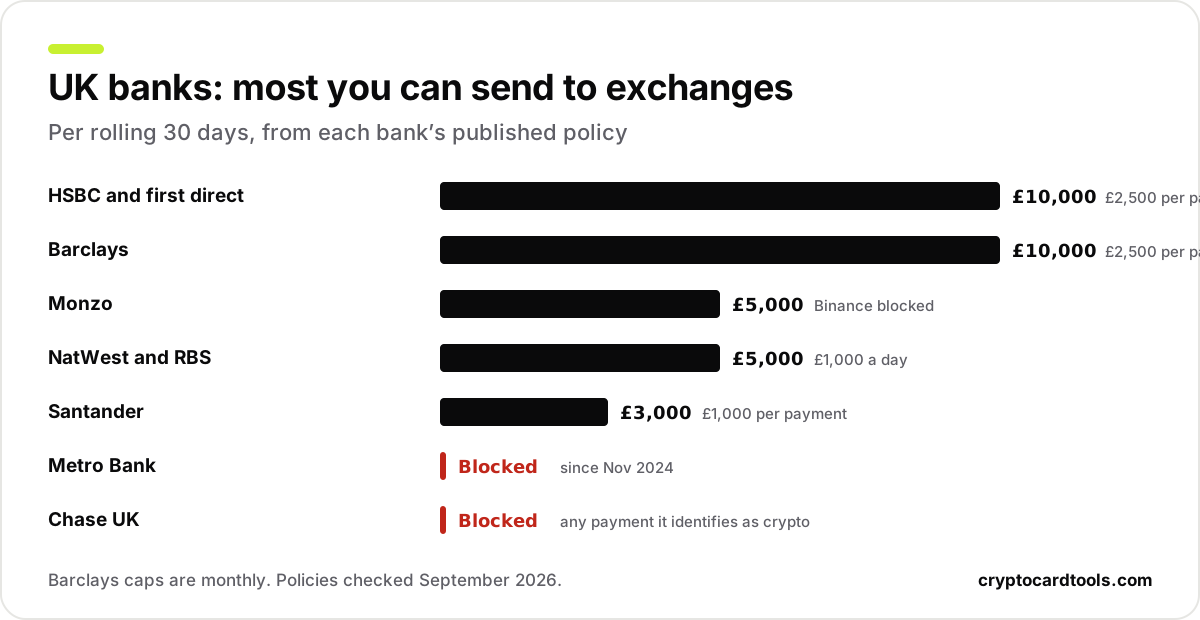
- GedeckeltNatWest und RBS: 1.000 £ am Tag und 5.000 £ in 30 Tagen an Börsen. Kreditkarten können nicht für Krypto genutzt werden.
- GedeckeltHSBC und first direct: 2.500 £ pro Zahlung und 10.000 £ pro rollierenden 30-Tage-Zeitraum. Krypto-Zahlungen per Kreditkarte werden abgelehnt.
- GedeckeltSantander: 1.000 £ pro Zahlung und 3.000 £ pro rollierenden 30-Tage-Zeitraum. Zahlungen an Binance sind blockiert.
- GedeckeltNationwide: 1.000 £ am Tag per Debitkarte und 1.000 £ am Tag per Überweisung. Kreditkarten können nicht für Krypto genutzt werden.
- GedeckeltBarclays: Barclaycard blockierte Krypto-Käufe ab dem 27. Juni 2025. Barclays teilte Kunden mit, dass Börsenüberweisungen ab dem 2. Dezember 2025 auf 2.500 £ pro Zahlung und 10.000 £ im Monat gedeckelt würden.
- Karten blockiertLloyds, Halifax und Bank of Scotland: Krypto-Käufe per Kreditkarte sind seit 2018 verboten. Ein veröffentlichtes Limit für Debitkarten oder Überweisungen konnten wir nicht finden.
- BlockiertChase UK: blockiert jede Zahlung, die als Krypto-Transaktion erkannt wird.
- BlockiertMetro Bank: stoppt seit November 2024 alle ausgehenden Zahlungen an bekannte Krypto-Börsen.
- EingeschränktStarling: schränkt Krypto-Kartenzahlungen und Überweisungen laut Sifted und CoinDesk seit 2022 in beide Richtungen ein.
UK-Banken begründen diese Limits mit Betrugsfällen. Verluste durch Anlagebetrug stiegen 2025 laut UK Finance um 40 % auf 221,5 Millionen £.
Keine Betrugsrückerstattung nach der Börse
Zahlungen an dein eigenes Börsenkonto fallen nicht unter die britischen Regeln zur Betrugsrückerstattung, ein Verlust danach bleibt also meist bei dir.
Die meisten dieser Banken akzeptieren weiterhin Geld, das von einer Börse zurückkommt, das Auszahlen ist also einfacher als das Kaufen. Unser Ratgeber zum besten Weg, Krypto auszuzahlen, vergleicht jeden Weg zu deiner Bank, und der Auszahlungsrechner zeigt, was jeder Weg zu aktuellen Kursen kostet.
Ist dein Geld bei einer kryptofreundlichen Bank geschützt?
Der Einlagenschutz deckt Bargeld bei einer lizenzierten Bank. Die FDIC deckt in den USA 250.000 $ pro Einleger, pro Bank und pro Eigentumskategorie ab. Das FSCS-Limit in Großbritannien stieg am 1. Dezember 2025 auf 120.000 £. EU-Systeme decken 100.000 € ab.
Krypto ist nie Teil dieses Schutzes, selbst wenn eine Bank sie für dich verkauft und hält. Der FSCS erklärt, dass er dich nicht schützen kann, wenn eine Plattform, die Krypto hält, ausfällt.
Was deine Coins schützt, ist der Verwahrer. Schwab hält sie bei der eigenen Bank mit Paxos, während N26 auf die Kaltlagerung von Bitpanda setzt. Zu wissen, wer deine Krypto verwahrt, sagt mehr über dein Risiko aus als der Name der Bank.
Fintech-Konten bringen eine weitere Schicht mit. Apps wie Mercury und Cash App hängen davon ab, dass Partnerbanken die Aufzeichnungen zum Geld jedes Kunden korrekt führen. Als die Middleware-Firma Synapse im April 2024 Insolvenz anmeldete, warteten Kunden der darauf aufbauenden Apps monatelang auf ihr Geld.
Dieselbe Verwahrungsfrage gilt für Krypto-Karten, die wir in Risiken von Krypto-Debitkarten behandeln. Unser Card Safety Check bewertet Lizenzierung, Verwahrung und Rücklagen jeder Karte.
Was tun, wenn deine Bank eine Krypto-Zahlung blockiert?
Eine abgelehnte Zahlung ist meist eine automatische Regel, kein Urteil über dich. Wie du reagierst, entscheidet, ob es ein Einzelfall bleibt oder zu einem geschlossenen Konto führt.
Schritte, die meist funktionieren
- Ein kurzer Anruf, der bestätigt, dass die Zahlung von dir kam, gibt sie oft frei. Manche Banken können selbst dann nicht helfen, da Monzos Limit und NatWests Deckelung für jeden Kunden gelten.
- Belege helfen mehr als Überzeugungsarbeit. Börsenauszüge, Gehaltsabrechnungen oder ein Kaufvertrag für eine Immobilie beantworten die Frage „woher kommt dieses Geld" schneller als jede Erklärung.
- Eine Zahlung umzubenennen oder aufzuteilen, um unter ein Limit zu bleiben, geht meist nach hinten los. Banken werten beides als Versuch, die Aktivität zu verschleiern, was oft der Grund für eine Kontoschließung ist.
Schließt eine Bank dein Konto ohne Begründung, kannst du dich beschweren. In Großbritannien nimmt der Financial Ombudsman Service Fälle nach der endgültigen Antwort der Bank oder nach acht Wochen an. In den USA kannst du dich beim Consumer Financial Protection Bureau beschweren.
Willst du vor allem Krypto ausgeben, kann eine Karte den Druck ganz von deiner Bank nehmen. Unser Ratgeber zu den besten Krypto-Karten und der Card Finder zeigen, welche Karten in deinem Land funktionieren.
Häufige Fragen
Welche Banken sind 2026 am kryptofreundlichsten?
Was ist die beste Bank für ein Krypto-Unternehmen?
Welche Banken blockieren Krypto-Transaktionen?
Kann ich Krypto direkt bei meiner Bank kaufen?
Kann ein Unternehmen Krypto auf einem Bankkonto halten?
Ist Chase kryptofreundlich?
Dürfen US-Banken jetzt Krypto anbieten?
Ist Krypto bei einer Bank über FDIC oder FSCS versichert?
Erlauben indische Banken Krypto?
Kann eine Bank mein Konto wegen eines Krypto-Kaufs schließen?
Zahle ich Steuern, wenn ich Geld zwischen meiner Bank und einer Börse bewege?
Was ist mit Silvergate und der Signature Bank passiert?
Quellen
Weiterlesen
- Krypto-Kreditkarte Vergleich 2026: 9 Karten nach echten Gebühren, Prämien und Land
Welche Krypto-Kreditkarte die beste ist, hängt von deinem Land ab. 9 Karten nach echten Gebühren, Cashback und Verwahrung verglichen, auch für DACH.
- Crypto.com Karte Erfahrungen 2026: Stufen, Gebühren, Grenzen und ob sie sich lohnt
Test der Crypto.com Visa Card 2026: die neuen Level-Up-Tarife, 0 % bis 5 % CRO-Cashback, Monatsgrenzen, Gebühren, Extras und bessere Alternativen.
- RedotPay Erfahrungen 2026: Gebühren, Limits, Länder und Risiken im ehrlichen Test
Ehrliche RedotPay Erfahrungen: offizielle Gebühren 2026, Ausgabe- und Automatenlimits, gesperrte Länder, Pro-Cashback und das Risiko von Kontosperren.