Las mejores tarjetas cripto sin KYC, analizadas sin filtro
Contenido
- Qué significa de verdad "sin KYC" en una tarjeta cripto
- Por qué desaparecieron las tarjetas cripto realmente anónimas
- Tarjetas cripto sin KYC que todavía existen en 2026
- Cuánto cuesta de verdad una tarjeta sin KYC
- Los riesgos reales de las tarjetas cripto sin KYC
- Señales de alerta de una estafa de tarjeta cripto sin KYC
- Privacidad vs anonimato: qué expone de verdad el KYC
- Mejores opciones si buscas privacidad
- Si no puedes completar el KYC
- Qué viene para las tarjetas sin KYC
Las tarjetas de débito cripto te permiten gastar stablecoins y bitcoin en más de 100 millones de comercios que aceptan Visa o Mastercard. Si cobras en cripto, suelen ser la forma más rápida de convertir el saldo de tu wallet en el súper, la renta o un vuelo.
Conseguir una casi siempre implica entregar un escaneo de tu pasaporte, una selfie y a veces un comprobante de domicilio. Esa verificación de identidad se llama KYC (conoce a tu cliente). Tus documentos quedan en manos de la empresa de la tarjeta, de su proveedor de verificación y de su emisor, y una filtración en cualquiera de ellos expone los mismos datos personales.
Si te importa tu privacidad financiera, ese intercambio puede sentirse injusto. Lo mismo pasa si vives en un país que la mayoría de los emisores no atiende, o si simplemente no tienes los documentos que te piden. Buscar una tarjeta cripto sin KYC es un punto de partida razonable.
Pero el mercado de tarjetas de débito cripto sin KYC en 2026 es pequeño, caro y frágil. Las pocas tarjetas que todavía se abren sin identificación te limitan a montos bajos y cobran comisiones de recarga altas. Además, pueden exigir la verificación completa en cualquier momento, a veces cuando tu dinero ya está en la tarjeta.
En febrero de 2026, Mastercard cerró la mayoría de las tarjetas de UnCash, uno de los servicios de tarjetas cripto anónimas más conocidos. La UE, y con ella España, prohibirá por completo las cuentas cripto anónimas desde julio de 2027.
Escribí esta guía por primera vez en abril de 2025. Para esta actualización revisé en septiembre de 2026 las páginas de cada proveedor y las normas que las regulan.
Respuesta rápida: Las tarjetas de débito cripto totalmente anónimas ya no existen con límites útiles, y ninguna tarjeta sin KYC que revisamos en septiembre de 2026 superó nuestra barra mínima de una empresa operadora real, condiciones publicadas y un historial limpio. Algunas, como SolCard, Kripicard y BingCard, todavía emiten una tarjeta virtual sin documento con foto, pero cada una falla en alguno de esos puntos.
Las comisiones de recarga y transacción de las que todavía funcionan rondan el uno por ciento o más, los límites de gasto siguen siendo bajos y existe un riesgo real de fondos congelados o de verificación forzada más adelante. Las tarjetas físicas, los límites altos y el acceso a cajeros casi siempre exigen KYC completo.
Para la mayoría de las personas, una tarjeta con KYC rápido o una de autocustodia protege mejor la privacidad que una tarjeta sin KYC que puede cerrar sin aviso.
Qué significa de verdad "sin KYC" en una tarjeta cripto
Una tarjeta de débito cripto es una tarjeta Visa o Mastercard normal con un saldo en cripto detrás. Todas funcionan a través de un emisor de tarjetas con licencia, y ese emisor tiene la obligación legal de saber quiénes son sus clientes. Nuestra guía sobre cómo funciona una tarjeta de débito cripto explica esa cadena en detalle.
Así que cuando una empresa anuncia una tarjeta "sin KYC", rara vez significa que el emisor no sabe quién eres. La etiqueta suele cubrir uno de cuatro esquemas:
- Registro solo con correo. Te registras con un correo electrónico y recibes una tarjeta virtual, pero solo hasta un límite mensual bajo. Los proveedores suelen venderlo como verificación por niveles o mínima.
- Verificación diferida. La tarjeta funciona al principio y luego te pide identificación cuando llegas a cierto monto de gasto, pides una tarjeta física o solicitas un reembolso.
- Verificación a cargo de un socio. La app no recoge nada, pero un banco socio o el gestor del programa te verifica por detrás.
- Tarjetas revendidas. El operador reparte tarjetas emitidas a nombre de su propia empresa. Este es el modelo que suele colapsar.
Solo el primero es una tarjeta cripto sin KYC de verdad, y solo dentro de límites estrictos. La línea entre "sin KYC" y "KYC completo" depende en realidad de cuánto quieres gastar.
Esa diferencia también separa dos búsquedas distintas. Comprar cripto con tarjeta sin KYC es una cuestión de on-ramp, que cubre nuestra guía del on-ramp cripto más barato. Gastar cripto con una tarjeta sin KYC es una cuestión de tarjetas, y es el tema de esta guía.
Por qué desaparecieron las tarjetas cripto realmente anónimas
Las tarjetas anónimas no desaparecieron porque los emisores perdieran el interés. La regulación las fue eliminando, un umbral a la vez.
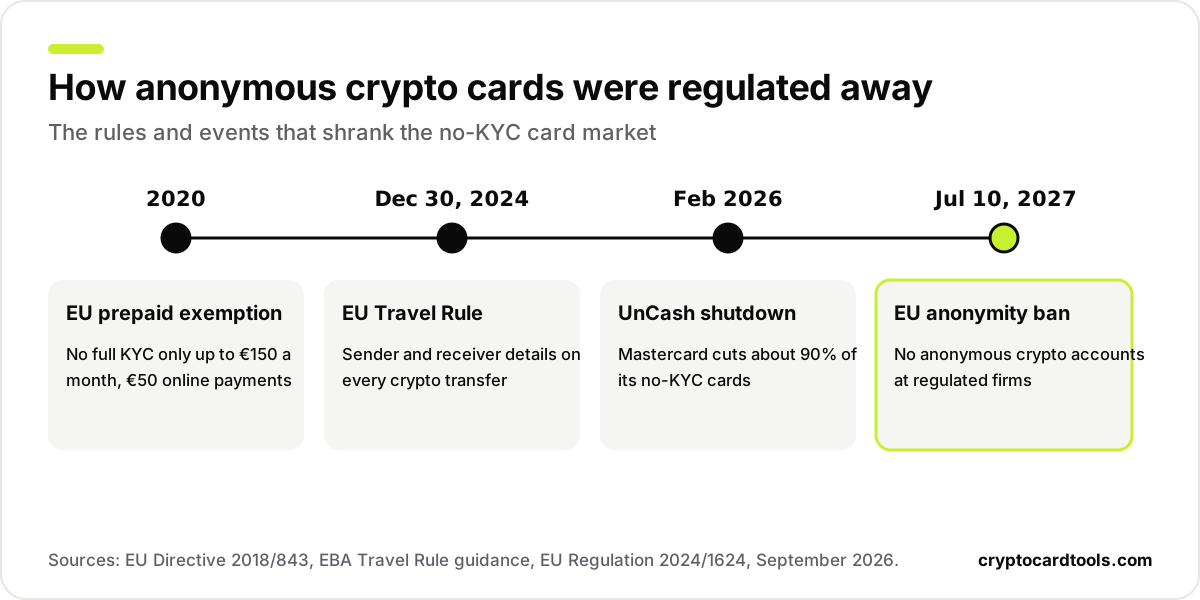
En la UE, la ley contra el lavado de dinero permite desde 2020 una exención limitada para las tarjetas prepago. Un emisor puede omitir la verificación completa de identidad solo si la tarjeta no es recargable o si se limita a €150 de pagos al mes. Los retiros de efectivo y los pagos en línea de más de €50 quedan fuera de esa exención.
Ese tope de €150 explica por qué pueden existir tarjetas prepago en la UE con registro solo por correo, y por qué sus límites son tan bajos. También significa que una tarjeta sin KYC que promete miles de euros al mes no está usando la exención.
Las propias transferencias cripto ahora también se rastrean. Desde el 30 de diciembre de 2024, los proveedores de servicios cripto de la UE deben adjuntar los datos del remitente y del destinatario a cada transferencia cripto, sin monto mínimo. Las transferencias de más de €1,000 hacia o desde una wallet autoalojada activan controles adicionales.
En EE. UU., los proveedores de tarjetas prepago deben recoger el nombre, la fecha de nacimiento, la dirección y un número de identificación del cliente. Las exenciones son limitadas: tarjetas de bajo valor, de hasta USD 1,000 al día, que no pueden enviar dinero al extranjero, transferir entre usuarios ni recargarse desde fuentes no bancarias. Las recargas en cripto difícilmente encajan en esas condiciones.
Por eso casi todas las tarjetas cripto sin KYC excluyen por completo a los residentes de EE. UU.
Visa y Mastercard suman su propia capa. Pueden rastrear cualquier tarjeta hasta su banco emisor a partir de los primeros dígitos del número. Cuando encuentran un programa que reparte tarjetas a usuarios sin verificar, pueden apagarlo.
Tarjetas cripto sin KYC que todavía existen en 2026
El 29 de septiembre de 2026 revisamos 27 proveedores que anuncian una tarjeta cripto sin KYC contra una barra mínima: un sitio funcional con comisiones y términos de servicio publicados, una empresa operadora identificable, una tarjeta virtual que de verdad se emite sin documento con foto, alrededor de un año o más de historial operativo, y ningún reporte creíble de fondos congelados o estafas de salida.
Ninguno superó esa barra lo suficiente como para que listemos aquí una tarjeta sin KYC que funcione. Abajo va lo que frenó a los intentos más cercanos, en lugar de una recomendación que no podemos respaldar.
SolCard
La prensa especializada (The Defiant) reportó que usuarios sin verificar perdieron el acceso a sus tarjetas virtuales cuando SolCard endureció su política de KYC. Su página de precios ya no muestra una comisión numérica para ningún nivel, así que no hay nada actual con qué verificar el costo de una recarga o un límite mensual.
Kripicard
Kripicard no nombra ninguna empresa operadora en su sitio. Sin una entidad legal detrás de la tarjeta, no hay a quién responsabilizar si un saldo se congela o el servicio desaparece.
BingCard
El sitio de BingCard solo nombra a "Bingcard, Inc.", sin jurisdicción ni número de registro asociado a ese nombre.
LinkPay
LinkPay fue la que más cerca estuvo de aprobar. Sus términos nombran a Avior Financial Holdings Limited, registrada en Richmond, Columbia Británica, con un registro canadiense de empresa de servicios monetarios. Su plan gratuito cobra 1% en depósitos y 2% por transacción, con un mínimo de USD 2. Pero sus términos no nombran la red de tarjetas ni el banco emisor, y encaminan algunos servicios a través de una empresa aparte registrada en Seychelles.
La mayoría del resto cae en un puñado de patrones: revendedores de tarjetas virtuales pensados para cuentas publicitarias, tarjetas emitidas a través de bots de Telegram, sitios de solo unos meses de antigüedad, dominios espejo de un servicio que ya cerró, o un discurso "sin KYC" que la propia política contra el lavado de dinero del proveedor contradice al exigir identificación completa de todos modos.
Dónde suele terminar la vía sin KYC
En los proveedores que revisamos, los mismos eventos suelen disparar una solicitud de identificación:
- Pedir una tarjeta física
- Solicitar un límite de gasto más alto
- Agregar la tarjeta a Apple Pay o Google Pay, en algunos programas
- Pedir un reembolso o retirar un saldo sin usar
- Actividad inusual que activa una revisión de cumplimiento automática
Conviene ver una tarjeta cripto sin KYC como una condición inicial, no permanente. Si no puedes verificarte cuando llegue la solicitud, el saldo de la tarjeta es el dinero en riesgo.
Cuánto cuesta de verdad una tarjeta sin KYC
Saltarse el KYC rara vez sale gratis. Las comisiones de las tarjetas virtuales sin KYC son más altas porque el emisor asume más riesgo y atiende a menos usuarios.
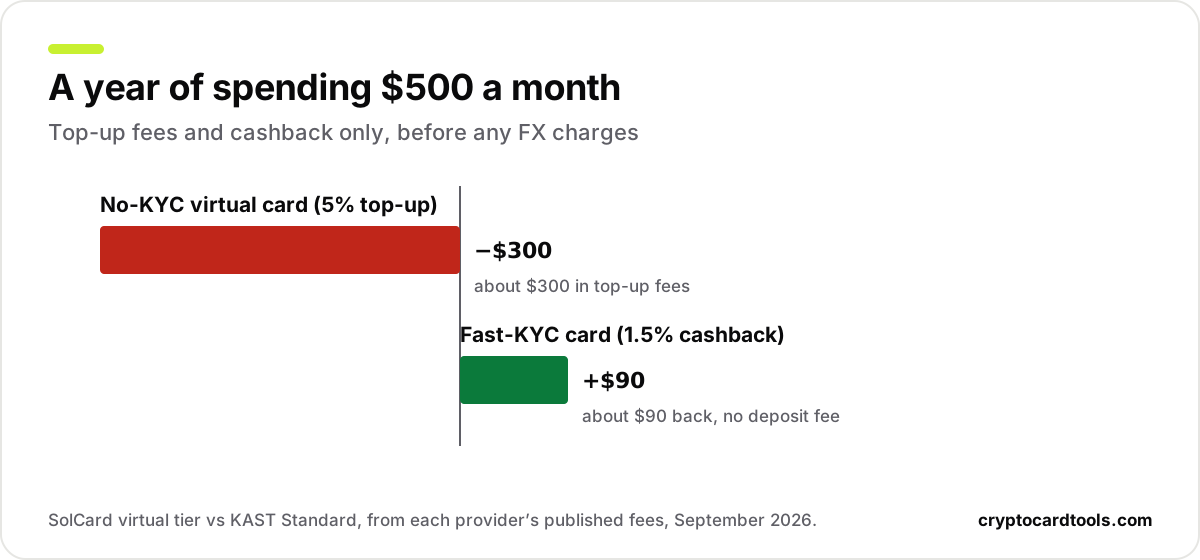
Toma un gasto de USD 500 al mes, repartido en diez compras de USD 50. En el plan gratuito de LinkPay, el proveedor que más se acercó a pasar nuestra revisión, cargar la tarjeta cuesta 1%, o USD 5. Cada compra cuesta luego 2% con un mínimo de USD 2, lo que suma USD 20. En total son USD 25 al mes, o USD 300 al año, antes de cualquier cargo por cambio de divisa.
Esos mismos USD 500 en KAST, que te verifica en un par de minutos, se depositan en stablecoins sin comisión y pagan 1.5% de cashback. Son unos USD 90 al año de devolución en lugar de USD 300 de gasto, una diferencia de unos USD 390.
Puedes hacer tus propias cuentas en nuestra calculadora del costo de tarjetas. Nuestro ranking de las mejores tarjetas cripto muestra cuánto cuestan las tarjetas con verificación completa con USD 1,000 de gasto al mes.
Los riesgos reales de las tarjetas cripto sin KYC
Las comisiones son el costo visible. Los riesgos más grandes aparecen solo cuando algo sale mal.
Fondos congelados y KYC forzado. Una alerta automática por actividad sospechosa puede congelar una cuenta sin KYC y exigir documentos. Si no puedes entregarlos, el saldo puede quedar bloqueado hasta que el emisor decida cómo devolverlo. Quien se salta el KYC para proteger su privacidad puede terminar enviando más documentos durante una revisión de los que habría enviado al registrarse.
Cierres repentinos. Los operadores sin KYC no son dueños de las redes de pago que usan. Cuando una red de tarjetas o un banco patrocinador retira un programa, todas sus tarjetas se detienen a la vez. UnCash, que vendía tarjetas virtuales sin KYC recargadas con cripto, perdió cerca del 90% de sus tarjetas cuando Mastercard las cortó en febrero de 2026. Avisó a sus usuarios que las tarjetas cerrarían de inmediato y que los saldos se devolverían según sus propios plazos.
Poca protección contra fraudes. Los contracargos y los reclamos por fraude dependen de que el emisor confirme quién eres. En una cuenta sin verificar, un número de tarjeta robado puede ser muy difícil de disputar.
Exposición legal. Usar una tarjeta no es ilegal por el hecho de que se haya saltado el KYC. Pero una tarjeta que existe rompiendo las reglas de las redes de tarjetas puede desaparecer, y tus obligaciones fiscales no cambian en ningún caso. Nuestra guía de impuestos de tarjetas cripto explica qué debes pagar cuando gastas.
Nuestra guía sobre los riesgos de las tarjetas de débito cripto repasa estos controles para cada tipo de tarjeta, y nuestra evaluación de seguridad de tarjetas califica cada tarjeta por licencias y custodia.
Señales de alerta de una estafa de tarjeta cripto sin KYC
La misma presión que cerró las tarjetas sin KYC reales creó tarjetas falsas. Estas señales apuntan a una estafa más que a un servicio limitado pero genuino:
- Soporte solo por Telegram o Discord, sin nombre de empresa, dirección ni datos de registro
- Promesas de "saltarse" las reglas de Visa o Mastercard
- Límites altos, como USD 50,000 al mes, sin ninguna identificación
- Pago por adelantado en cripto antes de que exista la tarjeta
- Ningún emisor, programa de tarjetas ni historial que puedas comprobar
- Primeros retiros pequeños que funcionan, seguidos de un congelamiento cuando depositas más
Si un proveedor muestra dos o más de estas señales, lo más seguro es mantener tu dinero lejos de él.
Privacidad vs anonimato: qué expone de verdad el KYC
La privacidad y el anonimato son objetivos distintos, y una tarjeta sin KYC ofrece menos de ambos de lo que parece.
Una tarjeta nunca muestra a los comercios tu dirección de wallet ni tus documentos de identidad. El comercio ve un número de tarjeta y un campo de nombre, igual que con cualquier tarjeta bancaria. Tu identificación queda con el emisor y sus socios de verificación.
La mayor filtración es el rastro en la blockchain. Si compraste tu cripto en un exchange que te verificó, la transferencia de ese exchange a una dirección de recarga de la tarjeta es pública. Cualquiera que vincule ambas puede conectar tu identidad con tus gastos con la tarjeta, sin importar lo que la tarjeta te pidió al registrarte.
Para la mayoría, la verdadera pregunta de privacidad es cuántas empresas tienen sus documentos y su dinero. Una tarjeta sin KYC reduce lo primero pero aumenta el riesgo sobre lo segundo, y por eso el modelo de custodia importa tanto como el nivel de KYC.
Mejores opciones si buscas privacidad
Si quieres compartir menos datos y controlar más tu dinero, estas rutas suelen funcionar mejor que una tarjeta sin KYC.
Una tarjeta de autocustodia. La MetaMask Card y ether.fi Cash igual exigen KYC, pero tus fondos se quedan en tu propia wallet hasta que pagas. Ninguna de las dos empresas puede congelar tu wallet, y no hay un saldo en custodia que perder si el proveedor quiebra. Ambas aceptan residentes de México, Argentina, Colombia, Chile, Uruguay y España. Nuestra guía de tarjetas de autocustodia cubre más opciones, y nuestra guía de cold wallets explica cómo mantener el resto de tu cripto fuera de línea.
Una tarjeta con KYC rápido y ligero. KAST verifica a sus usuarios en un par de minutos. RedotPay solo pide un documento de identidad y un escaneo facial, sin comprobante de domicilio. Ambas mantienen el papeleo corto sin el riesgo de cierre de un programa sin verificación.
Tarjetas de regalo compradas con cripto para comercios específicos. Comprar la tarjeta de regalo de un comercio con cripto mantiene tus datos de tarjeta y tus documentos lejos de ese comercio. Funciona para compras planificadas, como el súper, viajes o tiendas de apps, dentro de los límites de cada vendedor.
Una wallet aparte para recargar la tarjeta. Puedes recargar tu tarjeta desde una wallet dedicada en lugar de hacerlo directo desde un exchange. Así el resto de lo que tienes queda fuera del radar del proveedor de la tarjeta.
Ninguna de estas opciones te hace anónimo, pero juntas limitan cuánto de tu vida financiera puede ver una sola empresa. La comparación de tarjetas cripto pone lado a lado el nivel de KYC, el modelo de custodia y las comisiones de cada tarjeta.
Si no puedes completar el KYC
Algunos lectores no evitan el KYC por gusto. Su país está excluido o el emisor no acepta sus documentos.
Otros no tienen cuenta bancaria, algo que muchas tarjetas verificadas ni siquiera necesitan. RedotPay y KAST, por ejemplo, piden un documento de identidad pero no datos bancarios.
Las exclusiones por país cambian a menudo, así que una tarjeta que te rechazó el año pasado podría aceptarte ahora. Nuestro buscador de tarjetas cripto filtra las tarjetas según el país donde vives. La lista de las mejores tarjetas cripto incluye recomendaciones para España, Latinoamérica, India, Pakistán, los Emiratos Árabes Unidos y Nigeria.
Si ninguna tarjeta funciona donde vives, retirar a través de un exchange regulado o de un mercado P2P puede ser la ruta más práctica. Nuestra guía para retirar cripto al mejor costo compara esas opciones por costo.
Qué viene para las tarjetas sin KYC
El espacio para las tarjetas cripto sin KYC seguirá achicándose, y ahora una fecha lo define.
Desde el 10 de julio de 2027, el Reglamento contra el blanqueo de capitales de la UE prohíbe a bancos, empresas de pago y proveedores de servicios cripto mantener cuentas anónimas, incluidas las cuentas cripto anónimas. También impide que las plataformas reguladas operen con monedas de privacidad como Monero y Zcash.
La exención actual de la UE para tarjetas prepago viene de la Quinta Directiva contra el blanqueo de capitales, que fijó los límites de €150 al mes y €50 en pagos en línea. La guía de la EBA sobre la Travel Rule explica cómo se rastrean las transferencias cripto.
En EE. UU., las reglas vienen de la norma de acceso prepago de FinCEN. Las redes de tarjetas también vigilan más de cerca el modelo de reventa después del cierre de UnCash.
El futuro más probable es entregar menos datos, no ninguno: una verificación que demuestre que pasaste un control sin darle tu pasaporte a cada empresa. Mientras eso llega, un KYC corto con un emisor confiable es la forma más duradera de gastar cripto con privacidad.
Preguntas frecuentes
¿Existe una tarjeta de débito cripto sin KYC?
¿Son legales las tarjetas cripto sin KYC?
¿Cuál es la mejor tarjeta cripto sin KYC?
¿Puedo tener una tarjeta cripto sin KYC con Apple Pay?
¿Puedo conseguir una tarjeta cripto física sin KYC?
¿Hay alguna tarjeta cripto sin KYC en EE. UU.?
¿Hay alguna tarjeta cripto sin KYC en Europa o el Reino Unido?
¿Hay alguna tarjeta cripto sin KYC en India?
¿RedotPay pide KYC?
¿Crypto.com pide KYC?
¿Volverán las tarjetas cripto sin KYC?
Fuentes
Sigue leyendo
- Mejores tarjetas cripto de autocustodia en 2026: quién controla realmente tu dinero
Compara las mejores tarjetas cripto de autocustodia en 2026: 10 tarjetas no custodiales por cashback, FX, países y riesgo, más alternativas a Gnosis Pay.
- Tarjeta Crypto.com 2026: opiniones, niveles, comisiones, topes y si vale la pena
Reseña honesta de la tarjeta Crypto.com Visa 2026: planes Level Up, cashback de 0% a 5% en CRO, topes mensuales, comisiones, beneficios y alternativas.
- Mejor tarjeta cripto para viajar en 2026: 12 tarjetas calculadas en un mismo viaje
Mejor tarjeta cripto para viajar en 2026, calculada en un viaje de dos semanas: sin comisión por cambio de divisa, cajeros, depósitos de hotel y salas VIP.