Os melhores cartões cripto sem KYC, analisados sem rodeios
Conteúdo
- O que “sem KYC” realmente significa em um cartão cripto
- Por que os cartões cripto realmente anônimos sumiram
- Cartões cripto sem KYC que ainda existem em 2026
- Quanto um cartão sem KYC custa de verdade
- Os riscos reais dos cartões cripto sem KYC
- Sinais de golpe em cartões cripto sem KYC
- Privacidade vs anonimato: o que o KYC realmente expõe
- Opções melhores se você quer privacidade
- Se você não consegue fazer o KYC de jeito nenhum
- O que vem a seguir para os cartões sem KYC
Os cartões de débito cripto permitem gastar stablecoins e bitcoin em mais de 100 milhões de estabelecimentos que aceitam Visa ou Mastercard. Para quem recebe em cripto, costumam ser o jeito mais rápido de transformar o saldo da carteira em compras do mercado, aluguel ou passagem aérea.
Tirar um desses cartões normalmente significa entregar a foto do passaporte, uma selfie e, às vezes, um comprovante de endereço. Essa checagem de identidade se chama KYC (know your customer, ou “conheça seu cliente”). Seus documentos ficam então com a empresa do cartão, com o fornecedor de verificação e com o emissor, e um vazamento em qualquer um deles expõe os mesmos dados pessoais.
Se você se importa com privacidade financeira, essa troca pode parecer errada. O mesmo vale se você mora em um país que a maioria dos emissores se recusa a atender, ou simplesmente não tem os documentos que eles pedem. Procurar um cartão cripto sem KYC é um ponto de partida razoável.
Mas o mercado de cartões de débito cripto sem KYC em 2026 é pequeno, caro e frágil. Os poucos cartões que ainda abrem sem documento limitam você a gastos baixos e cobram taxas pesadas de recarga. Eles também podem exigir a verificação completa a qualquer momento, às vezes com o seu dinheiro parado no cartão.
Em fevereiro de 2026, a Mastercard desativou a maioria dos cartões operados pela UnCash, um dos serviços de cartão cripto anônimo mais conhecidos. A UE vai proibir de vez as contas cripto anônimas a partir de julho de 2027.
Escrevi este guia pela primeira vez em abril de 2025. Nesta atualização, conferi as páginas de cada provedor e as regulamentações por trás delas em setembro de 2026.
Resposta rápida: cartões de débito cripto totalmente anônimos já não existem com limites úteis, e nenhum cartão sem KYC que verificamos em setembro de 2026 passou na nossa régua mínima de empresa operadora real, termos publicados e histórico limpo. Alguns, como SolCard, Kripicard e BingCard, ainda emitem um cartão virtual sem documento com foto, mas cada um falha em algum desses pontos.
As taxas de recarga e transação dos que ainda funcionam ficam na casa de um por cento ou mais, os limites de gasto seguem baixos, e existe um risco real de fundos congelados ou de verificação forçada depois. Cartões físicos, limites maiores e saque em caixa eletrônico quase sempre exigem KYC completo.
Para a maioria das pessoas, um cartão com KYC rápido ou com autocustódia protege melhor a privacidade do que um cartão sem KYC que pode fechar sem aviso.
O que “sem KYC” realmente significa em um cartão cripto
Um cartão de débito cripto é um cartão Visa ou Mastercard comum com um saldo em cripto por trás. Todos passam por um emissor licenciado, e esse emissor é legalmente responsável por saber quem são seus clientes. Nosso guia sobre como funciona um cartão de débito cripto explica essa cadeia em detalhes.
Então, quando uma empresa anuncia um cartão “sem KYC”, raramente isso quer dizer que o emissor não faz ideia de quem você é. O rótulo costuma cobrir um destes quatro modelos:
- Cadastro só com e-mail. Você se cadastra com um endereço de e-mail e recebe um cartão virtual, mas só até um limite mensal baixo. Os provedores costumam vender isso como verificação escalonada ou mínima.
- Verificação adiada. O cartão funciona no início e depois pede documento quando você atinge um limite de gastos, pede um cartão físico ou solicita um reembolso.
- Verificação feita por um parceiro. O app não coleta nada, mas um banco parceiro ou gestor do programa verifica você nos bastidores.
- Cartões revendidos. O operador distribui cartões que foram emitidos em nome da própria empresa. É o modelo que costuma desmoronar.
Só o primeiro é um cartão cripto sem KYC de verdade, e só dentro de limites apertados. A linha entre “sem KYC” e “KYC completo” é, no fundo, uma questão de quanto você quer gastar.
Essa distinção também separa duas buscas diferentes. Comprar cripto com cartão sem KYC é uma questão de on-ramp, que nosso guia do on-ramp de cripto mais barato cobre. Gastar cripto com um cartão sem KYC é uma questão de cartão, e é o tema deste guia.
Por que os cartões cripto realmente anônimos sumiram
Os cartões anônimos não sumiram porque os emissores perderam o interesse. Eles foram eliminados pela regulação, um limite de cada vez.
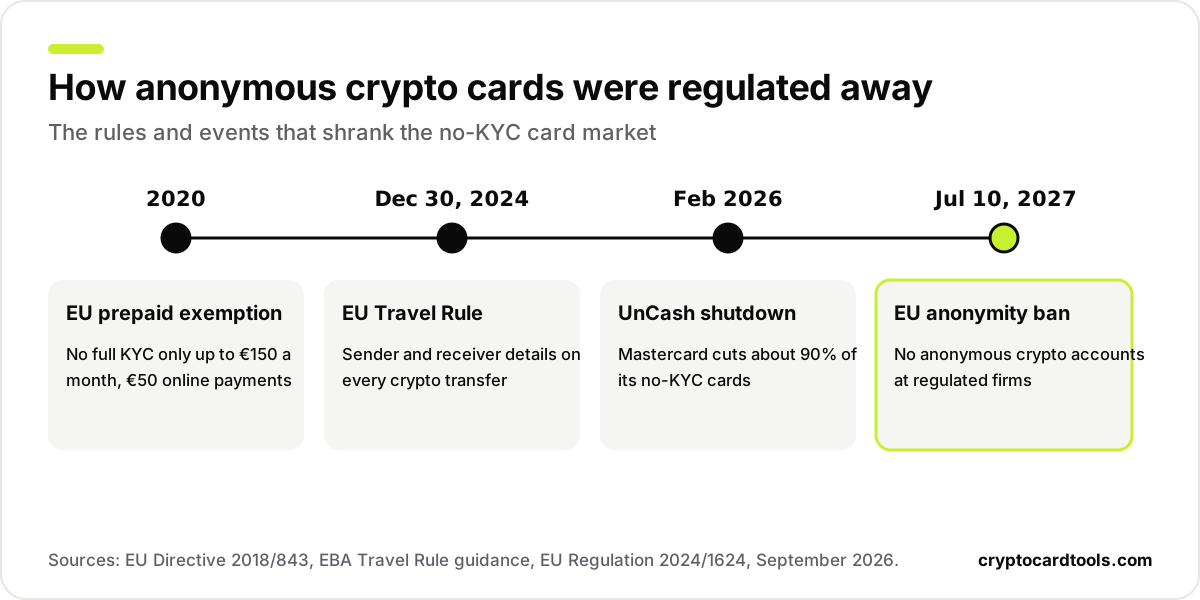
Na UE, a lei contra lavagem de dinheiro permite desde 2020 uma isenção estreita para cartões pré-pagos. O emissor só pode pular a verificação completa de identidade se o cartão não for recarregável ou se estiver limitado a € 150 em pagamentos por mês. Saques em dinheiro e pagamentos online acima de € 50 ficam fora dessa isenção.
Esse teto de € 150 é o motivo de existirem cartões pré-pagos na UE com cadastro só por e-mail, e também de os limites deles serem tão baixos. Isso vale para Portugal como para qualquer país do bloco. Também significa que um cartão sem KYC que promete milhares de euros por mês não está usando essa isenção.
As próprias transferências de cripto agora também são rastreadas. Desde 30 de dezembro de 2024, os prestadores de serviços de cripto na UE precisam anexar os dados de remetente e destinatário a cada transferência de cripto, sem valor mínimo. Transferências acima de € 1.000 de ou para uma carteira autocustodiada disparam verificações extras.
Nos EUA, os provedores de cartões pré-pagos precisam coletar nome, data de nascimento, endereço e número de documento do cliente. As isenções são estreitas: cartões de baixo valor, de até US$ 1.000 por dia, que não podem enviar dinheiro ao exterior, transferir entre usuários nem ser recarregados por fontes não bancárias. Recargas em cripto dificilmente se encaixam nessas condições.
É por isso que quase todo cartão cripto sem KYC exclui totalmente os residentes dos EUA.
Visa e Mastercard acrescentam uma camada própria. Elas conseguem rastrear qualquer cartão até o banco emissor pelos primeiros dígitos do número. Quando encontram um programa distribuindo cartões para usuários não verificados, podem desligá-lo.
Cartões cripto sem KYC que ainda existem em 2026
Em 29 de setembro de 2026, conferimos 27 provedores que anunciam um cartão cripto sem KYC contra uma régua mínima: um site funcional com taxas e termos de serviço publicados, uma empresa operadora identificável, um cartão virtual que realmente se emite sem documento com foto, cerca de um ano ou mais de histórico operacional, e nenhum relato confiável de fundos congelados ou golpes de saída.
Nenhum passou nessa régua o bastante para entrar aqui como um cartão sem KYC que funciona. Abaixo está o que travou as tentativas mais próximas, em vez de uma recomendação que não conseguimos sustentar.
SolCard
A imprensa especializada (The Defiant) noticiou que usuários não verificados perderam acesso aos cartões virtuais quando a SolCard apertou sua política de KYC. A página de preços dela não mostra mais uma taxa numérica para nenhum plano, então não há nada atual para verificar o custo de uma recarga ou um limite mensal.
Kripicard
A Kripicard não nomeia nenhuma empresa operadora em seu site. Sem uma pessoa jurídica por trás do cartão, não há a quem responsabilizar se um saldo for congelado ou o serviço sumir.
BingCard
O site da BingCard só nomeia a “Bingcard, Inc.”, sem jurisdição nem número de registro associado a esse nome.
LinkPay
A LinkPay foi quem chegou mais perto de passar. Seus termos nomeiam a Avior Financial Holdings Limited, registrada em Richmond, na Colúmbia Britânica, com um registro canadense de empresa de serviços monetários. O plano gratuito cobra 1% sobre depósitos e 2% por transação, com mínimo de US$ 2. Mas os termos não nomeiam a bandeira nem o banco emissor, e encaminham parte dos serviços a uma empresa separada registrada em Seychelles.
A maioria do resto se encaixa em alguns padrões: revendedores de cartão virtual voltados a contas de anúncios, cartões emitidos via bots do Telegram, sites com só alguns meses de existência, domínios espelho de um serviço já encerrado, ou um discurso “sem KYC” que a própria política antilavagem do provedor contradiz ao exigir documento completo mesmo assim.
Onde o caminho sem KYC costuma terminar
Nos provedores que conferimos, os mesmos eventos costumam disparar um pedido de documento:
- Pedir um cartão físico
- Solicitar um limite de gastos maior
- Adicionar o cartão ao Apple Pay ou ao Google Pay em alguns programas
- Pedir reembolso ou sacar um saldo não utilizado
- Atividade fora do comum que aciona uma revisão automática de compliance
O melhor é encarar um cartão cripto sem KYC como uma condição inicial, não permanente. Se você não conseguir se verificar quando o pedido chegar, o saldo do cartão é o dinheiro em risco.
Quanto um cartão sem KYC custa de verdade
Pular o KYC raramente sai de graça. As taxas dos cartões virtuais sem KYC são mais altas porque o emissor assume mais risco e atende menos usuários.
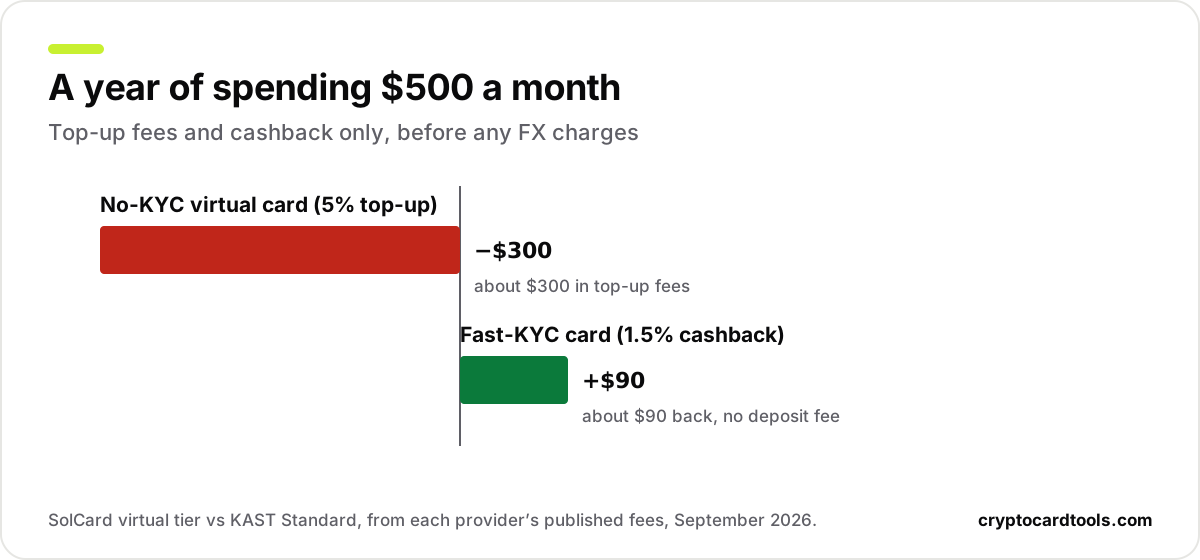
Pense em US$ 500 de gastos por mês, divididos em dez compras de US$ 50. No plano gratuito da LinkPay, o fornecedor que mais chegou perto de passar na nossa análise, carregar o cartão custa 1%, ou US$ 5. Cada compra custa depois 2% com mínimo de US$ 2, o que soma US$ 20. No total são US$ 25 por mês, ou US$ 300 por ano, antes de qualquer taxa de câmbio.
Os mesmos US$ 500 no KAST, que verifica você em poucos minutos, entram em stablecoins sem taxa de depósito e rendem 1,5% de cashback. Isso dá cerca de US$ 90 por ano de volta em vez de US$ 300 de saída, uma diferença de uns US$ 390.
Você pode fazer suas próprias contas na nossa calculadora de custo do cartão. Nosso ranking dos melhores cartões cripto mostra quanto custam os cartões totalmente verificados com US$ 1.000 por mês.
Os riscos reais dos cartões cripto sem KYC
As taxas são o custo visível. Os riscos maiores só aparecem quando algo dá errado.
Fundos congelados e KYC forçado. Um alerta automático de atividade suspeita pode congelar uma conta sem KYC e exigir documentos. Se você não conseguir enviá-los, o saldo pode ficar travado até o emissor decidir como devolvê-lo. Quem pula o KYC para proteger a privacidade pode acabar enviando mais documentos durante uma revisão do que teria enviado no cadastro.
Encerramentos repentinos. Os operadores sem KYC não são donos das redes de pagamento que usam. Quando uma bandeira ou banco patrocinador derruba um programa, todos os cartões dele param ao mesmo tempo. A UnCash, que vendia cartões virtuais sem KYC recarregados com cripto, perdeu cerca de 90% dos cartões quando a Mastercard os cortou em fevereiro de 2026. Ela avisou os usuários de que os cartões seriam encerrados imediatamente e que os saldos seriam reembolsados no prazo dela.
Proteção fraca contra fraude. Estornos e contestações de fraude dependem de o emissor confirmar quem você é. Em uma conta não verificada, pode ser muito difícil contestar o uso de um número de cartão roubado.
Exposição legal. Usar um cartão não é ilegal só porque ele pulou o KYC. Mas um cartão que existe violando as regras das bandeiras pode sumir, e suas obrigações fiscais não mudam de um jeito ou de outro. Nosso guia de impostos sobre cartões cripto explica o que você deve quando gasta.
Nosso guia sobre os riscos dos cartões de débito cripto cobre essas verificações para todo tipo de cartão, e nossa análise de segurança do cartão dá nota a cada cartão por licenças e custódia.
Sinais de golpe em cartões cripto sem KYC
A mesma pressão que derrubou os cartões sem KYC reais criou os falsos. Estes sinais apontam para um golpe, e não para um serviço limitado porém legítimo:
- Suporte só pelo Telegram ou Discord, sem nome da empresa, endereço ou dados de registro
- Promessas de “burlar” as regras da Visa ou da Mastercard
- Limites altos, como US$ 50.000 por mês, sem nenhum documento
- Pagamento adiantado em cripto antes de o cartão existir
- Nenhum emissor, programa de cartão ou histórico que você possa verificar
- Primeiros saques pequenos que funcionam, seguidos de um congelamento quando você deposita mais
Se um provedor mostra dois ou mais desses sinais, manter seu dinheiro longe dele é a escolha mais segura.
Privacidade vs anonimato: o que o KYC realmente expõe
Privacidade e anonimato são objetivos diferentes, e um cartão sem KYC entrega menos de cada um do que parece.
Um cartão nunca mostra ao lojista o endereço da sua carteira nem seus documentos. O lojista vê um número de cartão e um campo de nome, como em qualquer cartão de banco. Seu documento fica com o emissor e com os parceiros de verificação dele.
O rastro na blockchain é o vazamento maior. Se você comprou sua cripto em uma corretora que verificou você, a transferência dessa corretora para o endereço de recarga do cartão é pública. Qualquer pessoa que ligue as duas pontas consegue conectar sua identidade aos seus gastos no cartão, independentemente do que o cartão pediu no cadastro.
Para a maioria das pessoas, a verdadeira questão de privacidade é quantas empresas guardam seus documentos e seu dinheiro. Um cartão sem KYC reduz a primeira parte, mas aumenta o risco na segunda, e por isso o modelo de custódia importa tanto quanto o nível de KYC.
Opções melhores se você quer privacidade
Se você quer compartilhar menos dados e controlar mais do seu dinheiro, estes caminhos costumam funcionar melhor do que um cartão sem KYC.
Um cartão com autocustódia. O MetaMask Card e o ether.fi Cash ainda exigem KYC, mas seus fundos ficam na sua própria carteira até você pagar. Nenhuma das duas empresas consegue congelar sua carteira, e não há saldo em custódia para perder se o provedor quebrar. Nosso guia de cartões com autocustódia cobre mais opções, e nosso guia de cold wallet mostra como manter o resto da sua cripto offline.
Um cartão com KYC rápido e leve. A KAST verifica usuários em poucos minutos. A RedotPay pede só um documento e um escaneamento facial, sem comprovante de endereço. As duas mantêm a papelada curta sem o risco de encerramento de um programa não verificado.
Gift cards de lojas específicas comprados com cripto. Comprar um gift card de uma loja com cripto mantém os dados do seu cartão e seus documentos totalmente longe dessa loja. Funciona para compras planejadas como mercado, viagens ou lojas de apps, dentro dos limites de cada vendedor.
Uma carteira separada para recarregar o cartão. Você pode recarregar o cartão a partir de uma carteira dedicada em vez de direto da corretora. Isso mantém o resto do seu patrimônio fora do radar do provedor do cartão.
Nada disso torna você anônimo, mas juntas essas medidas limitam quanto da sua vida financeira uma única empresa consegue ver. A comparação de cartões cripto coloca lado a lado o nível de KYC, o modelo de custódia e as taxas de cada cartão.
Se você não consegue fazer o KYC de jeito nenhum
Alguns leitores não evitam o KYC por escolha. O país deles está excluído, ou o emissor não aceita os documentos que eles têm.
Outros não têm conta em banco, algo que muitos cartões verificados nem exigem. A RedotPay e a KAST, por exemplo, pedem um documento, mas nenhum dado bancário.
As exclusões de países mudam com frequência, então um cartão que recusou você no ano passado pode aceitar agora. Nosso buscador de cartões cripto filtra os cartões pelo país onde você mora. A lista dos melhores cartões cripto inclui escolhas para Brasil, Portugal, Índia, Paquistão, Emirados Árabes Unidos e Nigéria.
Se nenhum cartão funciona onde você mora, sacar por uma corretora regulada ou por um mercado P2P pode ser o caminho mais prático. Nosso guia de como sacar criptomoedas compara essas opções por custo.
O que vem a seguir para os cartões sem KYC
O espaço para cartões cripto sem KYC vai continuar encolhendo, e uma data agora define esse rumo.
A partir de 10 de julho de 2027, o Regulamento Antilavagem de Dinheiro da UE proíbe bancos, empresas de pagamento e prestadores de serviços de cripto de manter contas anônimas, incluindo contas cripto anônimas. Ele também impede que plataformas reguladas operem com moedas de privacidade como Monero e Zcash.
A isenção atual da UE para pré-pagos vem da Quinta Diretiva Antilavagem de Dinheiro, que fixou os limites de € 150 por mês e de € 50 para pagamentos online. A orientação da EBA sobre a Travel Rule explica como as transferências de cripto são rastreadas.
Nos EUA, as regras vêm da regra de acesso pré-pago da FinCEN. As bandeiras também estão de olho no modelo de revenda desde o encerramento da UnCash.
O futuro mais provável é menos dados, e não nenhum dado: uma verificação que prove que você passou pela checagem sem entregar seu passaporte a cada empresa. Até isso chegar, um KYC curto com um emissor confiável é a forma mais duradoura de gastar cripto com privacidade.
Perguntas frequentes
Existe cartão de débito cripto sem KYC?
Cartões cripto sem KYC são legais?
Qual é o melhor cartão cripto sem KYC?
Dá para ter um cartão cripto sem KYC com Apple Pay?
Dá para ter um cartão cripto físico sem KYC?
Existe cartão cripto sem KYC nos EUA?
Existe cartão cripto sem KYC na Europa, em Portugal ou no Reino Unido?
Existe cartão cripto sem KYC na Índia?
A RedotPay exige KYC?
A Crypto.com exige KYC?
Os cartões cripto sem KYC vão voltar?
Fontes
Continue lendo
- Melhores cartões cripto de autocustódia em 2026: quem realmente controla o seu dinheiro
Compare os melhores cartões cripto de autocustódia em 2026: 10 cartões não custodiais por cashback, câmbio, países e risco, mais alternativas à Gnosis Pay.
- Cartão Crypto.com vale a pena em 2026? Níveis, taxas, tetos e análise sincera
Análise sincera do cartão Crypto.com Visa em 2026: planos Level Up, cashback de 0% a 5% em CRO, tetos mensais, taxas, benefícios e alternativas baratas.
- Melhor cartão cripto para viagem em 2026: 12 cartões calculados em uma viagem
Melhor cartão cripto para viagem em 2026, calculado em duas semanas: quais não têm taxa internacional, taxas de caixa eletrônico, caução e salas VIP.