Krypto-Kreditkarte ohne KYC: Anbieter im harten Test
Inhalt
- Was „ohne KYC“ bei einer Krypto-Karte wirklich bedeutet
- Warum wirklich anonyme Krypto-Karten verschwunden sind
- Krypto-Karten ohne KYC, die es 2026 noch gibt
- Was eine Karte ohne KYC wirklich kostet
- Die echten Risiken von Krypto-Karten ohne KYC
- Warnsignale für Betrug mit Krypto-Karten ohne KYC
- Privatsphäre oder Anonymität: Was KYC wirklich offenlegt
- Bessere Optionen, wenn dir Privatsphäre wichtig ist
- Wenn du KYC gar nicht abschließen kannst
- Wie es mit Karten ohne KYC weitergeht
Mit Krypto-Debitkarten zahlst du Stablecoins und Bitcoin bei mehr als 100 Millionen Händlern, die Visa oder Mastercard akzeptieren. Wer in Krypto bezahlt wird, macht damit oft am schnellsten aus einem Wallet-Guthaben Lebensmittel, Miete oder einen Flug.
Für so eine Karte gibst du meist einen Passscan, ein Selfie und manchmal einen Adressnachweis ab. Diese Identitätsprüfung heißt KYC (Know Your Customer). Deine Dokumente liegen danach beim Kartenanbieter, bei seinem Prüfdienstleister und beim Kartenherausgeber, und ein Datenleck bei einem davon legt dieselben persönlichen Daten offen.
Wenn dir finanzielle Privatsphäre wichtig ist, fühlt sich dieser Tausch falsch an. Das gilt auch, wenn du in einem Land lebst, das die meisten Herausgeber nicht bedienen, oder wenn dir die verlangten Dokumente fehlen. Die Suche nach einer Krypto-Kreditkarte ohne KYC ist dann ein nachvollziehbarer erster Schritt.
Doch der Markt für Krypto-Karten ohne KYC ist 2026 klein, teuer und wackelig. Die wenigen Karten, die sich noch ohne Ausweis eröffnen lassen, haben niedrige Ausgabelimits und hohe Aufladegebühren. Sie können außerdem jederzeit eine vollständige Prüfung verlangen, manchmal während dein Geld auf der Karte liegt.
Im Februar 2026 hat Mastercard die meisten Karten von UnCash abgeschaltet, einem der bekanntesten Dienste für anonyme Krypto-Karten. Ab Juli 2027 verbietet die EU anonyme Krypto-Konten ganz.
Diesen Ratgeber habe ich zuerst im April 2025 geschrieben. Für dieses Update habe ich im September 2026 die Seiten jedes Anbieters und die dahinterstehenden Vorschriften geprüft.
Kurze Antwort: Vollständig anonyme Krypto-Debitkarten gibt es mit brauchbaren Limits nicht mehr, und keine Karte ohne KYC, die wir im September 2026 geprüft haben, hat unsere Mindestanforderung an eine echte Betreiberfirma, veröffentlichte Bedingungen und eine saubere Vorgeschichte erfüllt. Einige, etwa SolCard, Kripicard und BingCard, geben noch eine virtuelle Karte ohne Lichtbildausweis aus, scheitern aber jeweils an einem dieser Punkte.
Aufladung- und Transaktionsgebühren liegen bei den verbliebenen Karten bei einem Prozent oder mehr, die Ausgabelimits bleiben niedrig, und es besteht ein echtes Risiko, dass Guthaben eingefroren oder später eine Prüfung erzwungen wird. Physische Karten, höhere Limits und Geldautomaten-Zugang verlangen fast immer vollständiges KYC.
Für die meisten schützt eine Karte mit schnellem KYC oder eine Self-Custody-Karte die Privatsphäre besser als eine Karte ohne KYC, die ohne Vorwarnung schließen kann.
Übrigens: Auch wenn fast alle nach einer „Krypto-Kreditkarte“ suchen, sind die Karten in diesem Ratgeber Debit- oder Prepaid-Karten. Einen Kreditrahmen gibt keine von ihnen.
Was „ohne KYC“ bei einer Krypto-Karte wirklich bedeutet
Eine Krypto-Debitkarte ist eine normale Visa- oder Mastercard mit einem Krypto-Guthaben dahinter. Jede läuft über einen lizenzierten Kartenherausgeber, und dieser ist gesetzlich verpflichtet zu wissen, wer seine Kunden sind. Unser Ratgeber, wie eine Krypto-Debitkarte funktioniert, erklärt diese Kette im Detail.
Wenn ein Kartenanbieter also mit „ohne KYC“ wirbt, heißt das selten, dass der Herausgeber nicht weiß, wer du bist. Meist steckt eines von vier Modellen dahinter:
- Anmeldung nur per E-Mail. Du meldest dich mit einer E-Mail-Adresse an und erhältst eine virtuelle Karte, aber nur bis zu einem niedrigen Monatslimit. Anbieter vermarkten das oft als gestufte oder minimale Prüfung.
- Aufgeschobene Prüfung. Die Karte funktioniert zunächst und verlangt dann einen Ausweis, sobald du eine Ausgabegrenze erreichst, eine physische Karte bestellst oder eine Erstattung beantragst.
- Prüfung durch einen Partner. Die App erhebt nichts, doch eine Partnerbank oder ein Programmmanager prüft dich im Hintergrund.
- Weiterverkaufte Karten. Der Betreiber gibt Karten weiter, die auf den Namen seiner eigenen Firma ausgestellt wurden. Genau dieses Modell bricht regelmäßig zusammen.
Nur das erste Modell ist eine echte Krypto-Karte ohne KYC, und das nur innerhalb enger Grenzen. Die Grenze zwischen „ohne KYC“ und „vollständigem KYC“ ist in Wahrheit eine Frage, wie viel du ausgeben willst.
Diese Unterscheidung trennt auch zwei verschiedene Suchen. Krypto ohne KYC per Karte zu kaufen ist eine Frage des Einstiegs (On-Ramp), die unser Ratgeber zum günstigsten Krypto-Onramp behandelt. Krypto über eine Karte ohne KYC auszugeben ist eine Kartenfrage, und genau darum geht es hier.
Warum wirklich anonyme Krypto-Karten verschwunden sind
Anonyme Karten sind nicht verschwunden, weil die Herausgeber das Interesse verloren haben. Sie wurden Schwelle für Schwelle wegreguliert.
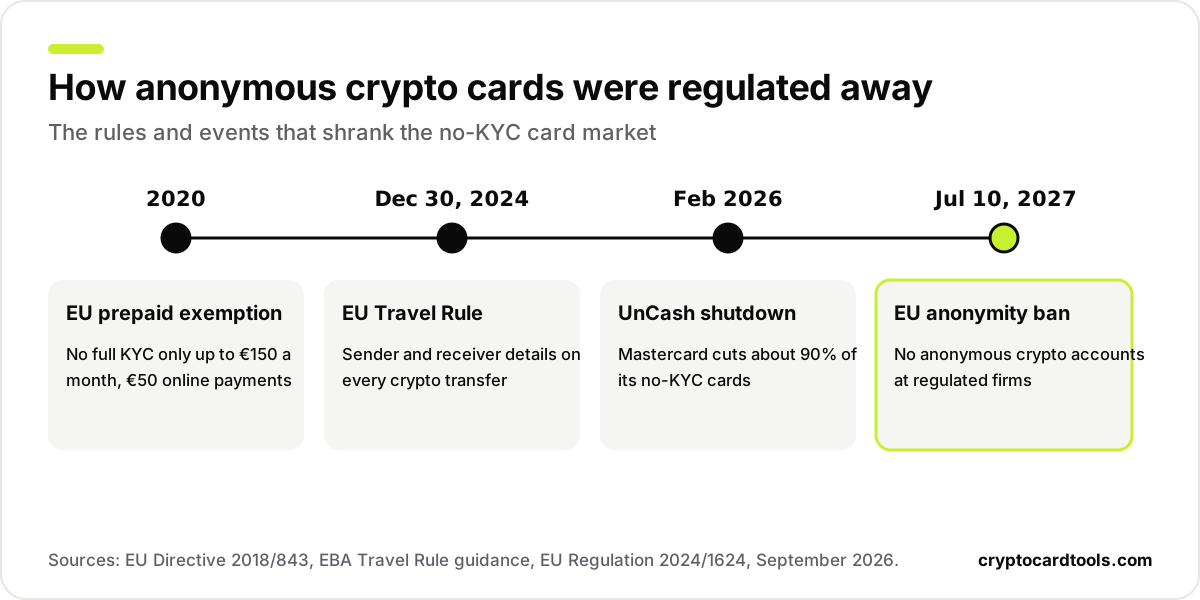
In der EU erlaubt das Geldwäscherecht seit 2020 eine enge Ausnahme für Prepaid-Karten. Ein Herausgeber darf auf die vollständige Identitätsprüfung nur verzichten, wenn die Karte nicht wiederaufladbar ist oder auf 150 € Zahlungen im Monat begrenzt ist. Bargeldabhebungen und Online-Zahlungen über 50 € fallen nicht unter diese Ausnahme.
Diese Grenze von 150 € erklärt, warum es EU-Prepaid-Karten mit reiner E-Mail-Anmeldung geben kann und warum ihre Limits so klein sind. Sie bedeutet auch: Eine Karte ohne KYC, die Tausende Euro im Monat verspricht, nutzt diese Ausnahme nicht.
Auch Krypto-Überweisungen selbst werden inzwischen nachverfolgt. Seit dem 30. Dezember 2024 müssen Krypto-Dienstleister in der EU jeder Krypto-Überweisung Angaben zu Absender und Empfänger beifügen, ohne Mindestbetrag. Überweisungen über 1.000 € an oder von einer selbst verwahrten Wallet lösen zusätzliche Prüfungen aus.
In den USA müssen Anbieter von Prepaid-Karten Name, Geburtsdatum, Adresse und Ausweisnummer eines Kunden erheben. Die Ausnahmen sind eng: Karten mit geringem Wert bis 1.000 $ pro Tag, die kein Geld ins Ausland senden, nicht zwischen Nutzern überweisen und nicht aus Quellen außerhalb von Banken aufgeladen werden. Krypto-Aufladungen passen kaum in diese Bedingungen.
Deshalb schließt fast jede Krypto-Karte ohne KYC Einwohner der USA ganz aus.
Visa und Mastercard legen eine eigene Ebene darüber. Über die ersten Ziffern der Kartennummer können sie jede Karte bis zur ausgebenden Bank zurückverfolgen. Finden sie ein Programm, das Karten an ungeprüfte Nutzer vergibt, können sie es abschalten.
Krypto-Karten ohne KYC, die es 2026 noch gibt
Am 29. September 2026 haben wir 27 Anbieter, die mit einer Krypto-Karte ohne KYC werben, gegen eine Mindestanforderung geprüft: eine funktionierende Website mit veröffentlichten Gebühren und Nutzungsbedingungen, eine identifizierbare Betreiberfirma, eine virtuelle Karte, die wirklich ohne Lichtbildausweis ausgegeben wird, etwa ein Jahr oder mehr Betriebsgeschichte, und keine glaubwürdigen Berichte über eingefrorene Guthaben oder Exit-Scams.
Keiner hat diese Anforderung gut genug erfüllt, damit wir ihn hier als funktionierende Karte ohne KYC führen. Im Folgenden steht, woran die nächstliegenden Versuche gescheitert sind, statt einer Empfehlung, für die wir nicht geradestehen können.
SolCard
Etablierte Medien (The Defiant) berichteten, dass ungeprüfte Nutzer ihren Zugang zu den virtuellen Karten verloren, als SolCard seine KYC-Regeln verschärfte. Auf der aktuellen Preisseite steht für keine Stufe mehr eine konkrete Gebühr, es gibt also nichts Aktuelles, woran sich eine Aufladegebühr oder ein Monatslimit prüfen ließe.
Kripicard
Kripicard nennt auf seiner Website keine Betreiberfirma. Ohne eine juristische Person hinter der Karte gibt es niemanden, der zur Verantwortung gezogen werden kann, wenn ein Guthaben eingefroren wird oder der Dienst verschwindet.
BingCard
Die Website von BingCard nennt nur „Bingcard, Inc.“, ohne Jurisdiktion oder Registrierungsnummer zu diesem Namen.
LinkPay
LinkPay kam der Anforderung am nächsten. Die Nutzungsbedingungen nennen die Avior Financial Holdings Limited mit Sitz in Richmond, British Columbia, mit einer kanadischen Registrierung als Gelddienstleister. Der kostenlose Tarif berechnet 1 % auf Einzahlungen und 2 % je Transaktion, mindestens 2 $. Die Bedingungen nennen aber weder das Kartennetzwerk noch die ausgebende Bank und leiten einen Teil der Dienste über eine separate, auf den Seychellen registrierte Firma.
Die meisten übrigen Anbieter folgen einem von wenigen Mustern: Wiederverkäufer virtueller Karten für Werbekonten, Karten, die über Telegram-Bots ausgegeben werden, erst wenige Monate alte Websites, Spiegeldomains eines bereits abgeschalteten Dienstes, oder eine „Ohne-KYC“-Werbung, der die eigene Geldwäsche-Richtlinie des Anbieters widerspricht, indem sie doch einen vollständigen Ausweis verlangt.
Wo der Weg ohne KYC meist endet
Bei den geprüften Anbietern lösen immer wieder dieselben Ereignisse eine Anfrage nach dem Ausweis aus:
- Die Bestellung einer physischen Karte
- Der Wunsch nach einem höheren Ausgabelimit
- Bei manchen Programmen das Hinzufügen der Karte zu Apple Pay oder Google Pay
- Eine Erstattung oder die Auszahlung eines ungenutzten Guthabens
- Ungewöhnliche Aktivität, die eine automatische Compliance-Prüfung auslöst
Eine Krypto-Karte ohne KYC ist am besten als Ausgangszustand zu verstehen, nicht als Dauerzustand. Kannst du dich nicht ausweisen, wenn die Anfrage kommt, ist das Guthaben auf der Karte das Geld, das auf dem Spiel steht.
Was eine Karte ohne KYC wirklich kostet
Der Verzicht auf KYC ist selten kostenlos. Die Gebühren virtueller Karten ohne KYC sind höher, weil der Herausgeber mehr Risiko trägt und weniger Nutzer bedient.
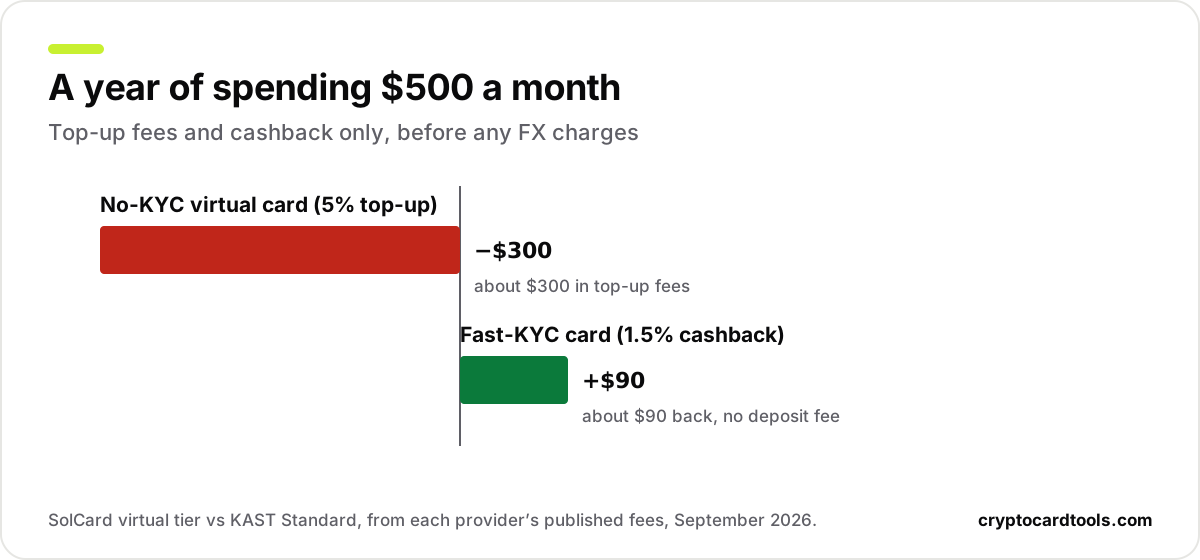
Nimm 500 $ Ausgaben im Monat, verteilt auf zehn Käufe zu je 50 $. Im kostenlosen Tarif von LinkPay, dem Anbieter, der unsere Prüfung am knappsten verfehlt hat, kostet das Aufladen 1 %, also 5 $. Jeder Kauf kostet dann 2 % mit mindestens 2 $, zusammen 20 $. Das ergibt 25 $ im Monat oder 300 $ pro Jahr, noch vor Fremdwährungsgebühren.
Dieselben 500 $ auf KAST, das dich in wenigen Minuten prüft, zahlst du ohne Gebühr als Stablecoins ein und erhältst 1,5 % Cashback. Das sind rund 90 $ pro Jahr zurück statt 300 $ Kosten, ein Unterschied von etwa 390 $.
Deine eigenen Zahlen kannst du in unserem Kartenkosten-Rechner durchspielen. Unser Vergleich der besten Krypto-Karten zeigt, was vollständig geprüfte Karten bei 1.000 $ im Monat kosten.
Die echten Risiken von Krypto-Karten ohne KYC
Die Gebühren sind die sichtbaren Kosten. Die größeren Risiken zeigen sich erst, wenn etwas schiefgeht.
Eingefrorenes Guthaben und erzwungenes KYC. Ein automatischer Verdachtshinweis kann ein Konto ohne KYC einfrieren und Dokumente verlangen. Kannst du sie nicht liefern, bleibt das Guthaben gesperrt, bis der Herausgeber entscheidet, wie er es zurückgibt. Wer KYC zum Schutz der Privatsphäre umgeht, schickt bei einer Prüfung am Ende oft mehr Dokumente als bei einer normalen Anmeldung.
Plötzliche Abschaltungen. Betreiber von Karten ohne KYC besitzen die Zahlungswege nicht, die sie nutzen. Zieht ein Kartennetz oder eine Sponsorbank ein Programm zurück, fallen alle Karten darauf gleichzeitig aus. UnCash, das mit Krypto aufladbare virtuelle Karten ohne KYC verkaufte, verlor etwa 90 % seiner Karten, als Mastercard sie im Februar 2026 abschaltete. Den Nutzern teilte UnCash mit, die Karten würden sofort geschlossen und Guthaben nach eigenem Zeitplan erstattet.
Schwacher Betrugsschutz. Rückbuchungen und Betrugsmeldungen setzen voraus, dass der Herausgeber bestätigt, wer du bist. Bei einem ungeprüften Konto lässt sich eine gestohlene Kartennummer nur sehr schwer reklamieren.
Rechtliche Risiken. Eine Karte zu nutzen ist nicht deshalb illegal, weil sie KYC übersprungen hat. Doch eine Karte, die nur durch einen Verstoß gegen die Regeln der Kartennetze existiert, kann verschwinden, und deine Steuerpflichten bleiben in jedem Fall bestehen. Unser Steuerratgeber für Krypto-Karten erklärt, was beim Bezahlen fällig wird.
Unser Ratgeber zu den Risiken von Krypto-Debitkarten behandelt diese Prüfungen für jede Kartenart, und unser Sicherheitscheck für Karten bewertet einzelne Karten nach Lizenzierung und Verwahrung.
Warnsignale für Betrug mit Krypto-Karten ohne KYC
Derselbe Druck, der echte Karten ohne KYC beendet hat, hat gefälschte hervorgebracht. Diese Zeichen deuten eher auf Betrug hin als auf einen dünnen, aber echten Dienst:
- Support nur über Telegram oder Discord, ohne Firmennamen, Adresse oder Registrierungsangaben
- Behauptungen, die Regeln von Visa oder Mastercard zu „umgehen“
- Hohe Limits, etwa 50.000 $ im Monat, ganz ohne Ausweis
- Vorauszahlung in Krypto, bevor eine Karte existiert
- Kein benannter Kartenherausgeber, kein Kartenprogramm und keine überprüfbare Vorgeschichte
- Kleine erste Auszahlungen funktionieren, dann folgt eine Sperre, sobald du mehr einzahlst
Zeigt ein Anbieter zwei oder mehr dieser Zeichen, hältst du dein Geld besser von ihm fern.
Privatsphäre oder Anonymität: Was KYC wirklich offenlegt
Privatsphäre und Anonymität sind verschiedene Ziele, und eine Karte ohne KYC liefert von beidem weniger, als es scheint.
Eine Karte zeigt Händlern weder deine Wallet-Adresse noch deine Ausweisdokumente. Der Händler sieht eine Kartennummer und ein Namensfeld, wie bei jeder Bankkarte. Dein Ausweis bleibt beim Herausgeber und seinen Prüfpartnern.
Die größere Lücke ist die Spur auf der Blockchain. Hast du deine Krypto bei einer Börse gekauft, die dich geprüft hat, ist die Überweisung von dort an eine Aufladeadresse der Karte öffentlich. Wer beides verknüpft, kann deine Identität mit deinen Kartenausgaben verbinden, egal was die Karte bei der Anmeldung verlangt hat.
Für die meisten lautet die echte Frage der Privatsphäre, wie viele Unternehmen ihre Dokumente und ihr Geld halten. Eine Karte ohne KYC verringert das Erste, erhöht aber das Risiko beim Zweiten. Deshalb zählt das Verwahrungsmodell genauso viel wie die KYC-Stufe.
Bessere Optionen, wenn dir Privatsphäre wichtig ist
Wenn du weniger Daten teilen und mehr Kontrolle über dein Geld haben willst, funktionieren diese Wege meist besser als eine Karte ohne KYC.
Eine Self-Custody-Karte. Die MetaMask Card und ether.fi Cash verlangen zwar KYC, doch dein Geld bleibt bis zur Zahlung in deiner eigenen Wallet. Keines der beiden Unternehmen kann deine Wallet einfrieren, und es gibt kein verwahrtes Guthaben, das bei einer Pleite des Anbieters verloren gehen kann. Beide Karten führen Deutschland, Österreich und die Schweiz in ihren Länderlisten. Unser Ratgeber zu Self-Custody-Karten zeigt mehr davon, und unser Ratgeber zu Cold Wallets zeigt, wie du den Rest deiner Krypto offline aufbewahrst.
Eine Karte mit schnellem, leichtem KYC. KAST prüft Nutzer in wenigen Minuten. RedotPay verlangt nur einen Ausweis und einen Gesichtsscan, ohne Adressnachweis. Beide halten den Papierkram kurz, ohne das Abschaltrisiko eines ungeprüften Programms.
Krypto-Gutscheine für bestimmte Händler. Kaufst du einen Händlergutschein mit Krypto, bleiben deine Kartendaten und Dokumente ganz von diesem Händler fern. Das funktioniert für geplante Einkäufe wie Lebensmittel, Reisen oder App-Stores, im Rahmen der Limits des jeweiligen Verkäufers.
Eine eigene Wallet für Kartenaufladungen. Du kannst deine Karte aus einer eigenen Wallet aufladen statt direkt von einer Börse. So bleibt der Rest deiner Bestände außerhalb des Blickfelds des Kartenanbieters.
Keiner dieser Wege macht dich anonym, doch zusammen begrenzen sie, wie viel von deinem Finanzleben ein einzelnes Unternehmen sieht. Der Krypto-Karten-Vergleich stellt KYC-Stufe, Verwahrungsmodell und Gebühren jeder Karte nebeneinander.
Wenn du KYC gar nicht abschließen kannst
Manche Leser meiden KYC nicht freiwillig. Ihr Land ist ausgeschlossen, oder der Herausgeber akzeptiert ihre Dokumente nicht.
Andere haben kein Bankkonto, das viele geprüfte Karten ohnehin nicht brauchen. RedotPay und KAST zum Beispiel verlangen einen Ausweis, aber keine Bankdaten.
Länderausschlüsse ändern sich oft, und eine Karte, die dich letztes Jahr abgelehnt hat, nimmt dich heute vielleicht an. Unser Krypto-Karten-Finder filtert Karten nach deinem Wohnsitzland. Der Vergleich der besten Krypto-Karten enthält Empfehlungen für Indien, Pakistan, die VAE und Nigeria.
Funktioniert in deinem Land keine Karte, ist das Auszahlen über eine regulierte Börse oder einen P2P-Markt oft der praktischere Weg. Unser Ratgeber zum Krypto-Auszahlen vergleicht diese Optionen nach Kosten.
Wie es mit Karten ohne KYC weitergeht
Der Spielraum für Krypto-Karten ohne KYC wird weiter schrumpfen, und ein Datum prägt ihn jetzt.
Ab dem 10. Juli 2027 verbietet die EU-Geldwäscheverordnung Banken, Zahlungsunternehmen und Krypto-Dienstleistern, anonyme Konten zu führen, auch anonyme Krypto-Konten. Sie untersagt regulierten Plattformen außerdem den Umgang mit Privacy Coins wie Monero und Zcash.
Die aktuelle Prepaid-Ausnahme der EU stammt aus der Fünften Geldwäscherichtlinie, die die Grenzen von 150 € im Monat und 50 € für Online-Zahlungen festgelegt hat. Die Leitlinien der EBA zur Travel Rule erklären, wie Krypto-Überweisungen nachverfolgt werden.
In den USA stammen die Regeln aus der Prepaid-Access-Regel von FinCEN. Die Kartennetze beobachten das Weiterverkaufsmodell seit der Abschaltung von UnCash ebenfalls genauer.
Wahrscheinlicher ist eine Zukunft mit weniger Daten statt ganz ohne Daten: eine Prüfung, die belegt, dass du einen Check bestanden hast, ohne jedem Unternehmen deinen Pass zu geben. Bis es so weit ist, bleibt ein kurzes KYC bei einem vertrauenswürdigen Herausgeber der beständigste Weg, Krypto privat auszugeben.
Häufige Fragen
Gibt es eine Krypto-Debitkarte ohne KYC?
Sind Krypto-Karten ohne KYC legal?
Was ist die beste Krypto-Karte ohne KYC?
Gibt es eine Krypto-Karte ohne KYC mit Apple Pay?
Kann ich eine physische Krypto-Karte ohne KYC bekommen?
Gibt es eine Krypto-Karte ohne KYC in den USA?
Gibt es eine Krypto-Karte ohne KYC in Europa oder im Vereinigten Königreich?
Gibt es eine Krypto-Karte ohne KYC in Indien?
Verlangt RedotPay KYC?
Verlangt Crypto.com KYC?
Kommen Krypto-Karten ohne KYC zurück?
Quellen
Weiterlesen
- Die besten Self-Custody-Krypto-Karten 2026: Wer wirklich dein Geld kontrolliert
Die besten Self-Custody-Krypto-Karten 2026: 10 nicht verwahrte Karten im Vergleich zu Cashback, FX-Gebühren, Ländern und Risiko, plus Gnosis-Pay-Alternativen.
- Crypto.com Karte Erfahrungen 2026: Stufen, Gebühren, Grenzen und ob sie sich lohnt
Test der Crypto.com Visa Card 2026: die neuen Level-Up-Tarife, 0 % bis 5 % CRO-Cashback, Monatsgrenzen, Gebühren, Extras und bessere Alternativen.
- Beste Krypto-Karte für Reisen 2026: 12 Karten auf einer Reise durchgerechnet
Krypto-Karte für Reisen 2026 auf einer zweiwöchigen Reise durchgerechnet: Karten ohne Auslandseinsatzgebühr, Abhebungsgebühren, Hotel-Kaution, Lounges.