Risiken von Krypto-Kreditkarten: 7 Prüfungen, bevor du bezahlst
Inhalt
- So funktioniert eine Krypto-Debitkarte, bevor du bezahlst
- Wie zehren Kursschwankungen an deiner Kaufkraft?
- Was passiert, wenn der Kartenherausgeber oder die Börse pleitegeht?
- Wie treffen Hacks, Phishing und Kartenbetrug Nutzer von Krypto-Karten?
- Mit welchen versteckten Gebühren und Umtausch-Spreads musst du rechnen?
- Warum werden Krypto-Karten von Aufsichtsbehörden abgeschaltet?
- Ist jeder Einkauf mit einer Krypto-Karte steuerlich relevant?
- Wie schützt du dich vor den Risiken von Krypto-Debitkarten?
- Häufige Fragen
Kurze Antwort
Zu den Risiken von Krypto-Debitkarten gehören Kursschwankungen, die Insolvenz des Herausgebers, Hacks bei Börsen, versteckte Umtausch- und Fremdwährungsgebühren, behördliche Abschaltungen und ein steuerlicher Vorgang bei jedem Einkauf. Du schützt dich mit einem regulierten Herausgeber, aktivierter 2FA, Stablecoins als Guthaben, erfassten Anschaffungskosten und einer Prüfung aller Gebühren vor dem Bezahlen.
Das Wichtigste
- Die meisten Krypto-Debitkarten sind verwahrt. Der Herausgeber oder die Börse hält deine privaten Schlüssel, du trägst also auch bei einer bekannten Marke das Insolvenz- und Hackrisiko.
- Jeder Einkauf kann Kapitalertragsteuer auslösen, weil das Ausgeben von Krypto eine Veräußerung ist, keine bloße Zahlung.
- Eine Karte mit USDC oder einem anderen Stablecoin vorab aufzuladen beseitigt Kursschwankungen im Tagesverlauf, aber nicht das Gegenparteirisiko.
- Keine Karte beseitigt jedes Risiko. Auch regulierte Herausgeber können Geld einfrieren oder eine Region abschalten, lade also nur, was du bald ausgeben willst.
Die Risiken gelten unabhängig davon, ob du deine Karte Krypto-Kreditkarte oder Krypto-Debitkarte nennst. Die meisten Karten am Markt sind Debit- oder Prepaid-Karten, die aus einem Krypto-Guthaben zahlen.
So funktioniert eine Krypto-Debitkarte, bevor du bezahlst
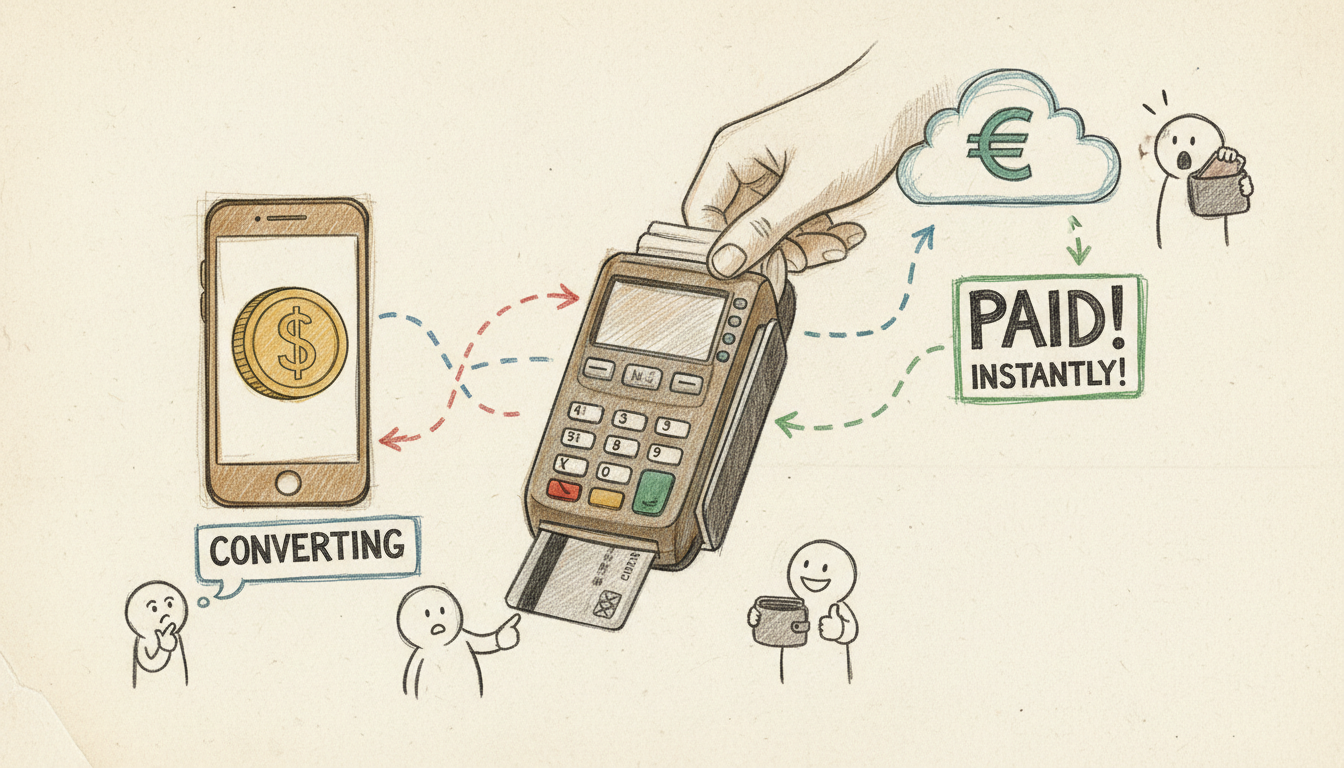
Hältst du eine Krypto-Debitkarte an ein Terminal, verlangt das Kartennetz Fiat. Der Herausgeber schickt dem Händler keine Krypto. Stattdessen verkauft er in diesem Moment einen Teil deines Krypto-Guthabens, tauscht ihn in USD oder EUR und rechnet mit dem Händler ab. Bei den meisten Karten ist das eine verwahrte Wallet: Der Kartenanbieter oder seine Partnerbörse hält deine privaten Schlüssel. Einige Karten funktionieren anders. Die MetaMask Card, ether.fi Cash, die europäische OKX Card und Wirex One zahlen direkt aus einer Self-Custody-Wallet und greifen erst im Moment der Zahlung auf das Geld zu, sodass du deine Schlüssel bis zur Abrechnung behältst.
Der Zeitpunkt des Tauschs zählt. Bei manchen Karten lädst du Fiat oder Stablecoins vorab, getauscht wird dann beim Aufladen, nicht beim Bezahlen. Andere tauschen genau im Moment des Kaufs und setzen dich damit Marktbewegungen aus. Die verwahrte Struktur der Coinbase Card zeigt das deutlich: Coinbase hält die Assets und verschiebt sie bei einem Kauf in ein ausgebbares Guthaben. Ich berate seit über fünf Jahren DeFi- und börsennahe Produkte. An diesem Tauschschritt verstehen die meisten Nutzer das Risiko falsch.
Wie zehren Kursschwankungen an deiner Kaufkraft?
Kurse bewegen sich schnell. Angenommen, du lädst am Dienstagmorgen BTC im Wert von 500 $ auf deine Karte. Bis Dienstagnachmittag fällt BTC um 5 Prozent. Deine Karte hat jetzt nur noch 475 $ Kaufkraft, ein direkter Verlust, bevor du überhaupt etwas kaufst. Das ist das Kursrisiko: die Möglichkeit, dass sich der Fiat-Wert zwischen deiner Kaufentscheidung und der Abrechnung ändert. Bei einem Asset wie Solana oder einem Memecoin können schon wenige Stunden zählen. Die Abrechnungszeiten unterscheiden sich je nach Netz und Herausgeber. Manche Transaktionen werden sofort abgerechnet, weil der Herausgeber das Geld schon getauscht hat. Andere werden Minuten später abgerechnet, genug Zeit für einen heftigen Kursausschlag.
Den Großteil dieses Risikos senkst du, indem du deine Karte mit einem Stablecoin wie USDC oder EURC vorab auflädst. Stablecoins folgen Fiatwährungen, ein Ausschlag von 5 Prozent ist unter normalen Bedingungen selten. Das Herausgeberrisiko bleibt, aber nicht die Kursbewegungen im Tagesverlauf. Halte schwankende Assets in eigener Verwahrung oder auf einem Handelskonto. Bring nur auf die Karte, was du diese Woche ausgeben willst. Die Lebenshaltungskosten eines ganzen Monats in BTC auf einer Karte mit Hot Wallet zu parken, ist keine gute Idee.
Was passiert, wenn der Kartenherausgeber oder die Börse pleitegeht?
Geht der Herausgeber oder seine Partnerbörse pleite, liegt dein Kartenguthaben bei ihnen. Krypto auf einer Börse oder Kartenplattform ist nicht durch die Einlagensicherung der FDIC geschützt. Diese schützt Bankeinlagen, keine Krypto, und dasselbe gilt für vergleichbare Einlagensicherungen in anderen Ländern. Manche Börsen werben mit einer durchgereichten FDIC-Versicherung für USD-Guthaben, doch die gilt nicht für deine BTC oder ETH. Kann das Unternehmen Auszahlungen nicht bedienen, wirst du ungesicherter Gläubiger. Du wartest dann womöglich Jahre oder bekommst nichts.
Betriebliche Ausfälle passieren auch ohne Insolvenz. Eine Börse kann Konten wegen einer Compliance-Prüfung oder eines Liquiditätsengpasses einfrieren. Deine Karte funktioniert dann nicht mehr, obwohl du nichts falsch gemacht hast. Die Einstellung der Binance Card ist ein echtes Beispiel: Binance stellte seine europäische Visa-Karte am 20. Dezember 2023 mit rund zwei Monaten Vorlauf ein, und Nutzer in mehreren Ländern verloren den Zugang. Unser Test zeigt, wie schnell ein großer Herausgeber ein Produkt abwickeln kann. Jede verwahrte Karte trägt ein Gegenparteirisiko. Mit regulierten Herausgebern, die öffentliche Reservenachweise vorlegen, senkst du es, beseitigen kannst du es nicht. Halte auf der Karte nur Geld, das du bald ausgibst, und den Rest in eigener Verwahrung.
Wie treffen Hacks, Phishing und Kartenbetrug Nutzer von Krypto-Karten?
Nutzer von Krypto-Karten haben drei Hauptangriffsflächen: das Börsenkonto hinter der Karte, die Karte selbst und Phishing-Kampagnen. Ein Hack der Börse kann alle verbundenen Kartenguthaben in Minuten leeren. Phishing-Links sehen aus wie die Anmeldeseite des Kartenherausgebers und greifen deine Zugangsdaten ab. Skimming funktioniert wie bei einer Bankkarte, doch Betrugsfälle bei Krypto-Karten dauern oft länger. Eine Rückbuchung bei einer klassischen Bankkarte kann in Tagen erledigt sein. Eine Reklamation bei einer Krypto-Karte kann Wochen dauern, weil der Herausgeber Blockchain-Daten abgleichen muss.
Schütz zuerst die Kontoebene. Aktivier die Zwei-Faktor-Authentifizierung mit einer Authenticator-App statt per SMS. Nutz für die Kartenplattform eine eigene E-Mail-Adresse, damit ein Datenleck bei einem anderen Dienst Angreifern nicht deine Anmeldedaten liefert. Halte nur ein kleines Guthaben auf der Karte, dann bleibt der Schaden bei einem Missbrauch begrenzt. Viele Kartenplattformen lassen dich die Karte sofort in der App sperren, doch eine Sperre macht eine bereits abgerechnete Transaktion nicht rückgängig. Prüf täglich auf unerwartete Buchungen und widerruf alle offenen API-Schlüssel, die mit der Börse verbunden sind. Skimming bei Händlern vor Ort ist bei Krypto-Karten seltener als bei Bankkarten, kommt aber vor. Gib dein Börsenpasswort nie in einem öffentlichen Netz ein und teile nie deine Wiederherstellungsphrase.
Mit welchen versteckten Gebühren und Umtausch-Spreads musst du rechnen?
Die meisten Herausgeber von Krypto-Karten verstecken ihre Einnahmen an drei Stellen: beim Umtausch, bei der Fremdwährung und am Geldautomaten. Gibst du BTC aus, verkauft der Herausgeber ihn mit einem Spread gegen Fiat. Diese Umtauschgebühr liegt meist zwischen 0,5 und 3 Prozent und taucht oft nicht als eigener Posten auf. Weicht der Kurs, zu dem deine Krypto bewertet wird, vom Marktkurs ab, ist die Differenz der Spread. Dazu kommt eine Fremdwährungsgebühr, wenn du in einer anderen Währung als der Grundwährung der Karte bezahlst. Das kann weitere 1 bis 3 Prozent kosten. Ein Einkauf in Europa mit einer Karte in USD kostet an versteckten Gebühren oft insgesamt 2 bis 4 Prozent. Abhebungen am Geldautomaten können eine feste Gebühr plus einen Prozentsatz kosten. Manche Herausgeber verlangen ein Monatsabo, selbst wenn du die Karte nicht nutzt.
Die Gebührenverzeichnisse unterscheiden sich stark. Das Gebührenverzeichnis der Crypto.com Visa Card zeigt, wie Staking-Stufen manche Gebühren senken und andere nicht. Die offizielle Seite zu Gebühren und Limits der Crypto.com-Karten nennt die aktuellen Kosten. Vergleich, bevor du auflädst.
Diese Tabelle zeigt eine praktische Spanne über die wichtigsten Kartenarten:
| Kartenart | Spanne der Umtauschgebühr | Spanne der Fremdwährungsgebühr | Typische Automatengebühr |
|---|---|---|---|
| Verwahrte Börsenkarte | 0,5 % bis 2 % | 1 % bis 3 % | 2 bis 5 $ plus 1 % |
| Prepaid-Stablecoin-Karte | 0 % bis 0,5 % beim Aufladen | 1,5 % bis 3 % | 1 bis 3 $ |
| Premium-Karte mit Staking | 0 % bis 1 % nach Einsatz | 0 % bis 1 % mit Vorteil | Unterschiedlich |
Die Tabelle ist eine Näherung. Hol dir vor der Entscheidung immer das aktuelle Verzeichnis aus dem Hilfecenter des Herausgebers. Versteckte Gebühren gehören zu den Risiken, die du am leichtesten steuern kannst, weil du eine Karte mit festem Umtauschsatz wählen kannst.
Warum werden Krypto-Karten von Aufsichtsbehörden abgeschaltet?
Aufsichtsbehörden können ein Krypto-Kartenprogramm kurzfristig aussetzen. Die britische Financial Conduct Authority hat im Vereinigten Königreich mehrere Kooperationen für Krypto-Karten eingeschränkt oder beendet. Die Hinweise der FCA zu Kryptowerten legen Registrierungspflichten fest, und viele Herausgeber haben sie nicht erfüllt. Geografische Einschränkungen hängen vom Herausgeber und von deinem Wohnsitzland ab. Eine Karte, die in einem EU-Staat funktioniert, funktioniert in einem anderen womöglich nicht, selbst beim selben Anbieter.
Die Einstellung der Binance Card ist die deutlichste Warnung. Nutzer in mehreren Regionen stellten eines Morgens fest, dass ihre Karten gekündigt waren, nachdem sich die lokalen Partner von Binance zurückgezogen hatten, und seit dem 1. Juli 2026 nimmt Binance mangels MiCA-Lizenz auch keine neuen EU-Kunden mehr an. Das ist ein betriebliches Risiko, kein Marktrisiko, und es kann deine Kaufkraft über Nacht einfrieren. Krypto-Debitkarten ohne KYC setzen dich diesem Risiko stärker aus. Sie arbeiten mit kleineren, weniger regulierten Partnern und verschwinden oft ohne förmliche Ankündigung. Diese Karten verzichten auf regulatorischen Schutz, Reklamationsrechte und manchmal auf jeden Weg, dein Geld zurückzubekommen. Brauchst du verlässlichen Zugang, wähl eine Karte aus einem Land mit klaren Krypto-Regeln und einer nachweisbaren Compliance-Bilanz.
Ist jeder Einkauf mit einer Krypto-Karte steuerlich relevant?
In den USA ja. Die IRS Notice 2014-21 behandelt Krypto als Eigentum, nicht als Währung. Gibst du Krypto aus, veräußerst du Eigentum, und das löst einen Veräußerungsgewinn oder -verlust aus. Der Gewinn ist die Differenz zwischen dem Marktwert der Krypto beim Ausgeben und deinen Anschaffungskosten. Hast du BTC zu 20.000 $ gekauft und gibst ihn später aus, wenn BTC 70.000 $ wert ist, realisierst du 50.000 $ Gewinn. Dieser Gewinn ist steuerpflichtig, obwohl du nie gegen Dollar verkauft hast. Steuerlich relevant ist der Karteneinkauf, nicht der Tausch im System des Herausgebers.
Das festzuhalten ist echte Arbeit. Jede Kartenzahlung braucht vier Angaben: das Datum, die ausgegebene Krypto-Menge, den Marktwert in Fiat in diesem Moment und deine ursprünglichen Anschaffungskosten. Die meisten Kartenauszüge nennen keine Anschaffungskosten. Die musst du aus deinem Handelsverlauf an der Börse oder aus einem Steuertool holen. Ein Rechenbeispiel: Du kaufst im Januar 0,1 BTC für 4.000 $, also 40.000 $ pro BTC. Im September gibst du 0,01 BTC mit der Karte für einen Laptop für 700 $ aus. In diesem Moment ist BTC 70.000 $ wert. Deine Anschaffungskosten für diese 0,01 BTC betragen 400 $, dein realisierter Gewinn 300 $. Hast du weniger als ein Jahr gehalten, ist das ein kurzfristiger Veräußerungsgewinn. Die IRS Notice 2014-21 zu virtuellen Währungen ist die wichtigste Quelle für die USA.
Die steuerliche Behandlung unterscheidet sich je nach Land. Die Vorgaben der IRS gelten nur für Steuerpflichtige in den USA, und manche Länder stellen kleine private Transaktionen steuerfrei.
Wie schützt du dich vor den Risiken von Krypto-Debitkarten?
Fang an, bevor du irgendeine Karte verknüpfst. Geh diese Checkliste durch:
- Wähl einen Herausgeber, der bei einer echten Finanzaufsicht in deinem Land registriert ist.
- Prüf, ob der Herausgeber oder seine Partnerbörse Reservenachweise veröffentlicht.
- Aktivier 2FA mit einer Authenticator-App.
- Leg für das Kartenkonto eine eigene E-Mail-Adresse an.
- Lade die Karte vorab mit USDC, EURC oder einem anderen liquiden Stablecoin auf.
- Halte nur den Betrag, den du in den nächsten zwei Wochen ausgeben willst.
- Geh das Gebührenverzeichnis vor dem Aufladen Zeile für Zeile durch.
Mit Stablecoins als Guthaben sinkt das Kursrisiko im Tagesverlauf fast auf null. Das Gegenparteirisiko sinkt nicht. Geht der Herausgeber pleite, verlierst du auch diese Stablecoins. Das ist der ehrliche Kompromiss. Keine Karte beseitigt das Gegenparteirisiko, vermeiden kannst du es nur, indem du gar keine verwahrte Karte nutzt. Diese Risiken gelten für jede verwahrte Karte. Für die meisten ist eine gute Karte eine, die das Risiko begrenzt. Lade kleine Beträge, gib sie aus und lade bei Bedarf nach. Behandle eine Krypto-Debitkarte nicht wie ein Bankkonto. Sie ist ein Werkzeug zum Bezahlen, kein Tresor.
Unser Vergleich der besten Krypto-Karten nach Gebühren und Funktionen stellt die wichtigsten Optionen mit Blick auf diese Risiken nebeneinander. Wähl eine Karte mit festem Umtauschsatz und niedrigen Fremdwährungsgebühren. Meide Karten, bei denen du für Vorteile schwankende Assets sperren musst, außer du kannst den Verlust dieses Einsatzes verkraften. Prüf den Status des Herausgebers einmal im Quartal. Regulierung und Partnerschaften ändern sich, und eine Karte, die heute sicher ist, gibt es im nächsten Quartal vielleicht nicht mehr. Bewahr für die Steuererklärung Belege zu jeder Transaktion auf. Und halte einen Weg zum Auszahlen als Reserve bereit, falls der Herausgeber deine Region abschaltet.
Häufige Fragen
Sind Krypto-Debitkarten anonym?
Die meisten seriösen Krypto-Debitkarten sind nicht anonym. Sie verlangen eine KYC-Prüfung, bevor du die Karte bestellen oder nutzen kannst. Deine Identität ist mit jeder Transaktion im Kartenkonto verknüpft. Es gibt einige Karten ohne KYC, doch sie bergen ein höheres Gegenparteirisiko und bieten weniger rechtlichen Schutz. Wenn dir Privatsphäre wichtig ist, solltest du wissen, dass Kartennetz und Herausgeber deine Ausgaben sehen.
Ist Krypto auf einer Karte wie eine Bankeinlage abgesichert?
Nein. Krypto bei einem Kartenherausgeber oder einer Börse ist nicht durch die FDIC oder eine vergleichbare Einlagensicherung geschützt. Manche Herausgeber halten USD-Guthaben auf einem von der FDIC versicherten Konto, doch dieser Schutz gilt nicht für BTC, ETH oder Stablecoins. Geht das Unternehmen pleite, sind Krypto-Guthaben ungesicherte Forderungen.
Welches Krypto-Asset sollte ich auf eine Karte laden, um Kursschwankungen zu verringern?
Lade einen liquiden Stablecoin wie USDC oder EURC. Stablecoins folgen Fiatwährungen und bewegen sich innerhalb eines Tages selten. Lade kein BTC, ETH, SOL und keine Memecoins auf eine Karte, außer du willst sie innerhalb weniger Stunden ausgeben. Stablecoins senken das Kursrisiko, aber nicht das Risiko bei Herausgeber oder Verwahrung.
Kann ich eine betrügerische Transaktion mit einer Krypto-Karte rückgängig machen?
Das ist schwierig. Reklamationen bei Krypto-Karten dauern oft länger als Rückbuchungen bei Bankkarten, weil der Herausgeber Blockchain-Daten abgleichen muss. Manche Transaktionen werden sofort abgerechnet und lassen sich danach nicht mehr rückgängig machen. Womöglich musst du ausführliche Belege liefern und wochenlang auf eine Entscheidung warten. Sperr die Karte immer sofort und meld den Betrug dem Herausgeber.
Verlangen alle Krypto-Karten KYC?
In den meisten Ländern verlangen regulierte Krypto-Karten KYC. Du musst deine Identität bestätigen, bevor die Karte ausgegeben wird. Es gibt einige Offshore-Karten oder Karten ohne KYC, doch sie verzichten auf regulatorischen Schutz und Reklamationsrechte. Verspricht eine Karte kein KYC, geh davon aus, dass du ein höheres Gegenparteirisiko trägst. Prüf Registrierung und Vorgeschichte des Herausgebers, bevor du Geld einzahlst.
Häufige Fragen
Sind Krypto-Debitkarten anonym?
Ist Krypto auf einer Karte wie eine Bankeinlage abgesichert?
Welches Krypto-Asset sollte ich auf eine Karte laden, um Kursschwankungen zu verringern?
Kann ich eine betrügerische Transaktion mit einer Krypto-Karte rückgängig machen?
Verlangen alle Krypto-Karten KYC?
Weiterlesen
- Krypto-Kreditkarte Vergleich 2026: 9 Karten nach echten Gebühren, Prämien und Land
Welche Krypto-Kreditkarte die beste ist, hängt von deinem Land ab. 9 Karten nach echten Gebühren, Cashback und Verwahrung verglichen, auch für DACH.
- Crypto.com Karte Erfahrungen 2026: Stufen, Gebühren, Grenzen und ob sie sich lohnt
Test der Crypto.com Visa Card 2026: die neuen Level-Up-Tarife, 0 % bis 5 % CRO-Cashback, Monatsgrenzen, Gebühren, Extras und bessere Alternativen.
- RedotPay Erfahrungen 2026: Gebühren, Limits, Länder und Risiken im ehrlichen Test
Ehrliche RedotPay Erfahrungen: offizielle Gebühren 2026, Ausgabe- und Automatenlimits, gesperrte Länder, Pro-Cashback und das Risiko von Kontosperren.