Krypto-Kreditkarte Vergleich 2026: 9 Karten nach echten Gebühren, Prämien und Land
Inhalt
- Krypto-Kreditkarten im Vergleich: Die besten Karten 2026 auf einen Blick
- Was macht eine Krypto-Karte 2026 wirklich zur besten?
- So funktionieren Krypto-Karten
- So habe ich die Karten bewertet
- Was 1.000 $ im Monat auf jeder Karte wirklich kosten
- Die besten Krypto-Karten 2026 im Detail
- Weitere Karten, die du kennen solltest
- Die beste Krypto-Karte nach Land
- Karten, die ich aus der Liste genommen habe
- So funktioniert KYC bei Krypto-Karten
- Verwahrte Karten und Self-Custody-Karten
- So funktionieren Prämien bei Krypto-Karten
- Echte Nutzererfahrungen und Warnungen
- Fazit: Wähl nach deinem Bedarf, nicht nach dem Hype
- Was sich in diesem Update geändert hat (September 2026)
Einige Links in diesem Artikel sind Affiliate-Links. Wenn du dich darüber anmeldest, erhalten wir eventuell eine Provision. Für dich entstehen keine Mehrkosten. So gehen wir mit Affiliate-Links um.
Die richtige Krypto-Karte macht aus deinem Wallet-Guthaben Geld für den Supermarkt, das Restaurant oder die nächste Reise, ohne dass du jedes Mal von Hand tauschen musst.
Umgangssprachlich heißen diese Karten oft Krypto-Kreditkarten. Technisch sind die meisten Debit- oder Prepaid-Karten, und nur wenige geben dir wirklich einen Kreditrahmen.
Ich habe über ein Dutzend Krypto-Karten recherchiert und analysiert, ihr Kleingedrucktes gelesen, echte Gebühren durchgerechnet und mir sogar Staking-Sperrfristen eingefangen. Egal ob du remote arbeitest, viel reist oder einfach nicht mehr für jeden Kaffee Krypto umtauschen willst: Diese Liste ist für dich.
Ehrlich gesagt sind die meisten Testberichte zu Krypto-Karten im Netz aufgewärmter Unsinn. Sie wiederholen Pressemitteilungen und veraltete Reddit-Meinungen und übersehen, was zählt: wie diese Krypto-Debitkarten im Alltag echter Nutzer funktionieren.
Diesen Vergleich habe ich zuerst im April 2025 veröffentlicht. Für dieses Update im September 2026 habe ich jede Gebühr, jede Prämie und jede Länderregel auf den Seiten der Anbieter selbst erneut geprüft. Zwei meiner Empfehlungen von 2025 gibt es in der empfohlenen Form nicht mehr, und mehrere neue Karten haben die alten überholt.
Krypto-Kreditkarten im Vergleich: Die besten Karten 2026 auf einen Blick
- Beste insgesamt: KAST: in den meisten Regionen kostenlose virtuelle Karte, 1,5 % Cashback in Dollar, laut KAST in über 170 Ländern nutzbar, auch in den USA
- Höchstes Cashback: ether.fi Cash: 3 % auf die ersten 2.000 $ im Monat, und deine Krypto bleibt in deiner eigenen Wallet
- Niedrigste Gebühren in Europa: OKX Card: keine Karten- und keine Fremdwährungsgebühr, nur 0,1 % Spread, dazu 2 % Cashback auf USDG
- Beste Self-Custody-Karte für Europa und Lateinamerika: MetaMask Card: kostenlos, 1 % Cashback, zahlt direkt aus deiner MetaMask-Wallet
- Beste für weltweiten Zugang und Bargeld: RedotPay: über 100 Länder, Tageslimit von 1.000.000 $, physische Karte mit Geldautomaten-Zugang
- Höchste Prämien mit Staking: Crypto.com: bis zu 5 % zurück, aber nur mit einer großen CRO-Sperre über 12 Monate
- Beste für HODLer: Nexo: Ausgaben gegen Krypto-Sicherheiten, ohne zu verkaufen
- Beste Kreditkarte für die USA: Gemini Credit Card: bis zu 4 % zurück in Krypto, keine Jahres- oder Fremdwährungsgebühr
- Beste für Einsteiger in den USA: Coinbase Card: kostenlose Prepaid-Visa, keine Gebühren beim Bezahlen mit USDC
⚡ Tipp: Die Bedingungen von Krypto-Karten ändern sich häufig. Setz dir am besten ein Lesezeichen, denn wir aktualisieren diesen Beitrag mit den neuesten Bedingungen, Gebühren und Prämien.
Du bist nicht sicher, welche Karten du bekommen kannst? Unser Krypto-Karten-Finder filtert jede Karte nach deinem Wohnsitzland.
Was macht eine Krypto-Karte 2026 wirklich zur besten?
Bei der Wahl der richtigen Krypto-Karte zählen diese Punkte:
- Keine Staking-Fallen: Für ordentliches Cashback solltest du keine 5.000 $ in einem schwankenden Token sperren müssen
- Weltweite Verfügbarkeit: Die Karte funktioniert grenzüberschreitend ohne überraschende Einschränkungen
- Niedrige echte Gebühren: Nicht nur beworbene Nullgebühren, sondern auch Spread, Auslandseinsatzentgelt, Geldautomat und Inaktivitätskosten
- Stablecoin-Unterstützung: Die Karte sollte mit USDT und USDC funktionieren, nicht nur mit BTC oder ETH
- Klare Verwahrung: Du solltest wissen, ob das Unternehmen dein Geld hält oder du selbst
- Minimales oder optionales KYC: Privatsphäre ist nicht tot, und du verdienst die Wahl
- Mobile Wallets und Apple Pay: Eine Krypto-Karte sollte sich so reibungslos anfühlen wie eine klassische Fintech-Karte
„2026 ist eine Krypto-Karte kein Luxus. Für alle, die ganz in Krypto leben, ist sie eine Notwendigkeit.“
So funktionieren Krypto-Karten
Eine Krypto-Karte ist eine normale Visa- oder Mastercard mit einem Krypto-Guthaben dahinter. Der Händler erhält ganz normales Fiatgeld und kommt mit deiner Krypto nie in Berührung.
Der Kartenherausgeber, meist ein lizenziertes E-Geld-Institut oder eine Bank, tauscht die Krypto an der Kasse in Fiat um. Genau bei diesem Tausch entstehen die meisten echten Kosten, über eine Umtauschgebühr, einen Spread oder den verwendeten Wechselkurs.
Krypto-Karten gibt es in drei Arten:
- Debitkarten zahlen aus einem Guthaben, das du bereits hältst. Es kann auf einem Börsenkonto liegen (Coinbase), in einer App-Wallet (RedotPay, KAST) oder in deiner eigenen Wallet (MetaMask, ether.fi Cash, OKX Pay in Europa).
- Kreditkarten geben dir einen Kreditrahmen und zahlen Prämien in Krypto. Die Gemini Credit Card gibt Dollar aus, während der Credit Mode von Nexo gegen deine vorhandene Krypto beleiht.
- Prepaid-Karten musst du vor dem Bezahlen aufladen. Die Karten von Crypto.com und Coinbase sind Prepaid-Karten, was deinen möglichen Verlust bei einem Kartenmissbrauch begrenzt.
Die Kartenart entscheidet auch über deine steuerliche Lage. Eine Debit- oder Prepaid-Karte, die Krypto ausgibt, verkauft sie an der Kasse. Eine Kreditkarte, die Dollar ausgibt, verkauft nichts.
So habe ich die Karten bewertet
Jede Karte in dieser Liste wurde nach denselben fünf Fragen bewertet. Kann ein normaler Nutzer sie heute bekommen? Was kostet sie bei 1.000 $ Ausgaben im Monat? Was zahlt sie ohne Staking oder Abo zurück?
Die letzten beiden Fragen betreffen Verwahrung und Aktualität. Wer hält dein Geld, und was passiert, wenn er es einfriert? Und wann hat der Anbieter die Bedingungen zuletzt geändert?
Schlagzeilen-Prämien zählen weniger, als du vielleicht erwartest. Ein Satz von 10 %, der 100.000 $ an Vermögen voraussetzt, oder 5 %, für die 450.000 € in gesperrten Token nötig sind, helfen einem typischen Leser nicht. Ich habe jede Karte danach bewertet, was ein normaler Nutzer wirklich bekommt.
Was 1.000 $ im Monat auf jeder Karte wirklich kosten
Diesen Vergleich hätte ich mir gewünscht, als ich mit Krypto-Karten anfing. Er geht davon aus, dass du Stablecoins hältst, 1.000 $ im Monat ausgibst und keinen Geldautomaten nutzt. Ein Fünftel davon gibst du in einer Fremdwährung aus, also zählen Auslandsgebühren mit.
- ether.fi Cash (Core, Ausgaben in USD): etwa 360 $ pro Jahr zurück in ETHFI, abzüglich rund 24 bis 36 $ Fremdwährungsgebühren. Nettogewinn etwa 325 bis 335 $.
- OKX Card (Europa, Zahlung mit USDG): 240 $ pro Jahr zurück, abzüglich 12 $ Spread. Nettogewinn etwa 228 $.
- KAST (Standard): 180 $ pro Jahr zurück, abzüglich 12 bis 42 $ Fremdwährungsgebühren. Nettogewinn 136 bis 166 $, minus 2 $ Gebühr für die virtuelle Karte in Regionen, die eine verlangen.
- MetaMask Card (virtuell, mit einem Stablecoin in Landeswährung): 120 $ zurück, abzüglich 24 $ grenzüberschreitender Gebühren. Nettogewinn etwa 96 $.
- Coinbase Card (USA, Ausgaben in USDC): keine Gebühren, Prämien variieren. Vor Prämien ungefähr plus minus null.
- Crypto.com (kostenlose Stufe Midnight, Europa): kein Cashback und 2 % Fremdwährungsgebühr auf Nicht-EUR-Ausgaben außerhalb der EU und des Vereinigten Königreichs. Nettokosten etwa 48 $.
- RedotPay (virtuelle Karte, Ausgaben in der Kartenwährung): 10 $ Kartengebühr, 120 $ Umtauschgebühren und etwa 29 $ Fremdwährungsgebühren. Nettokosten etwa 159 $ im ersten Jahr.
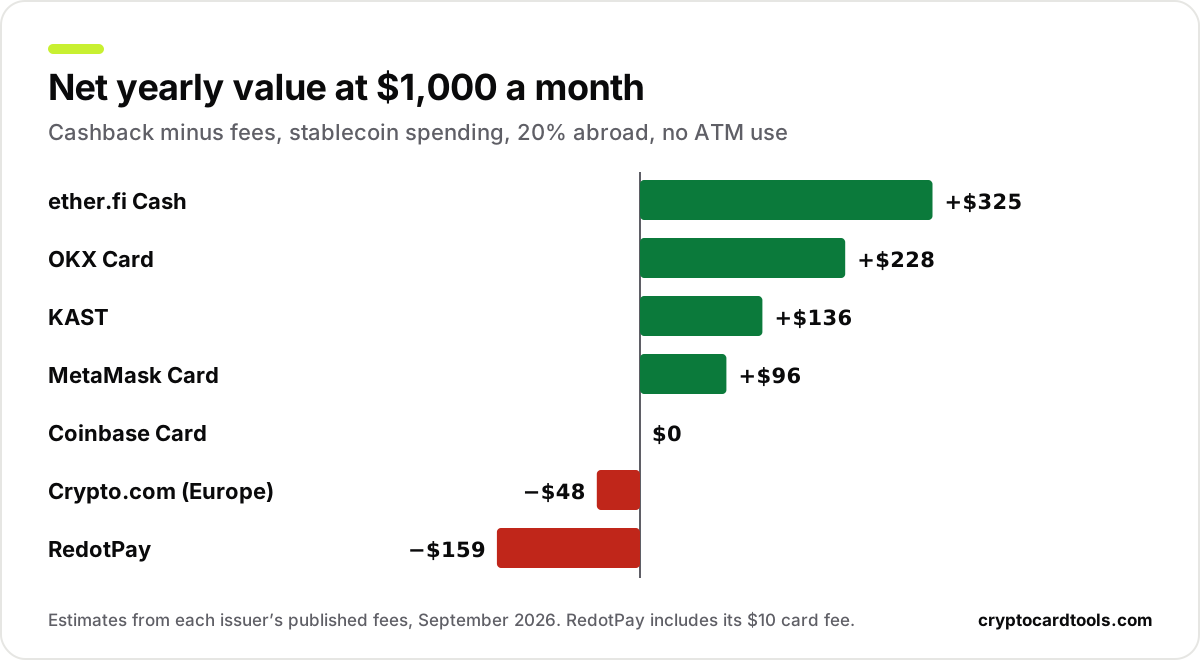
Zwei Dinge fallen auf. Self-Custody- und Stablecoin-Karten zahlen inzwischen mehr als die Karten der großen Börsen. Und RedotPay, 2025 meine erste Wahl, kostet im Alltag Geld, auch wenn die Karte bei Reichweite und Limits vorne liegt.
In unserem Kartenkosten-Rechner kannst du deine eigenen Ausgaben eingeben und bis zu vier Karten vergleichen.
Die besten Krypto-Karten 2026 im Detail
KAST: Beste insgesamt
- Cashback: 1,5 % in USD auf die ersten 2.000 $ im Monat (Stufe Standard)
- KYC: Vollständig
- Staking: Nicht nötig
- Gebühren: Zwei kostenlose virtuelle Karten (in manchen Regionen 2 $), keine Gebühr auf Stablecoin-Einzahlungen, 0,5 % bis 1,75 % Fremdwährungsgebühr
KAST macht aus einem Stablecoin-Guthaben eine Visa-Karte, die laut KAST in über 170 Ländern funktioniert, auch in den USA. Diese Abdeckung bringt die Karte an die Spitze der Liste: Nur wenige Karten zahlen echtes Cashback und nehmen gleichzeitig Kunden aus den USA an.
Die Karte setzt auf Stablecoins. USDT, USDC und andere Stablecoins zahlst du über mehr als 10 Blockchains ein, ohne Gebühr über die Netzwerkgebühr hinaus. KAST akzeptiert auch über 25 weitere Coins, deren Umtauschgebühr je nach Token variiert. Die Karte passt also zu Leuten, die schon Dollar on-chain halten.
Die kostenpflichtigen Stufen erhöhen den Satz. Premium kostet 1.000 $ pro Jahr für 2 % auf bis zu 10.000 $ im Monat, Private kostet 10.000 $ pro Jahr für 3 % auf bis zu 40.000 $.
Vorteile:
- Günstiger Einstieg, Cashback in Dollar statt in einem schwankenden Token
- Funktioniert in den USA und laut KAST in über 170 Ländern
- Apple Pay und Google Pay werden unterstützt
- Keine Einzahlungsgebühr auf Stablecoins
Nachteile:
- Verwahrt: KAST hält dein USD-Guthaben
- Abhebungen am Geldautomaten kosten 3 $ plus 2 %, höchstens 250 $ pro Abhebung
- Nicht überall verfügbar, und KAST bestätigt die Berechtigung erst bei der Anmeldung
- Einzahlungen in schwankender Krypto kosten eine Umtauschgebühr, die je nach Token variiert
Ideal für: Stablecoin-Halter fast überall, auch in den USA, die einfaches Cashback ohne Staking wollen. Wie sich die Karte schlägt, siehst du in RedotPay vs. KAST und KAST vs. OKX Card, oder du prüfst ihren Sicherheitswert.
ether.fi Cash: Höchstes Cashback
- Cashback: 3 % auf die ersten 2.000 $ im Monat (Core), dann 1 % bis 3.000 $, danach 0,5 %
- KYC: Vollständig
- Staking: Nicht nötig
- Gebühren: Etwa 1 % Basis-Fremdwährungsgebühr plus bis zu 0,5 % bei Core, Abhebungen am Geldautomaten bis 1.000 $ pro Vorgang und fünf pro Tag
ether.fi Cash zahlt das höchste Cashback ohne Abo in dieser Liste, und dein Geld bleibt in deinem eigenen Smart-Contract-Konto. ether.fi nimmt es nie in Verwahrung.
Du kannst außerdem gegen gestaktes ETH beleihen, statt es zu verkaufen. So erwirtschaftet dein ETH weiter Rendite, während es deine Ausgaben absichert.
Der Haken ist die Prämienwährung. Das Cashback kommt in ETHFI, dem eigenen Token von ether.fi, und sein echter Wert schwankt mit dem Tokenkurs. Für Leser im Euroraum wichtig: Zahlungen in Euro bringen deutlich weniger Cashback als Ausgaben in Dollar.
Vorteile:
- 3 % Cashback in der Einstiegsstufe Core, der höchste Satz hier ohne Abo
- Self-Custody
- In über 90 Ländern verfügbar, darunter das Vereinigte Königreich, die VAE, Nigeria, Indonesien, die Philippinen und 31 US-Bundesstaaten
- Ausgaben gegen gestaktes ETH, ohne es zu verkaufen
Nachteile:
- Prämien im ETHFI-Token, nicht in Bargeld
- Weniger Cashback bei Ausgaben in Euro
- Nicht verfügbar in Indien, Pakistan und den Niederlanden
- Beleihung birgt ein Liquidationsrisiko, wenn ETH stark fällt
Ideal für: Krypto-erfahrene Nutzer, die in Dollar ausgeben und ihre Wallet selbst verwalten. Die direkten Vergleiche findest du in KAST vs. ether.fi Cash und MetaMask Card vs. ether.fi Cash.
OKX Card: Niedrigste Gebühren in Europa
- Cashback: 2 % in USDG für normale Nutzer, in Europa höchstens 50 € im Monat
- KYC: Vollständig
- Staking: Nicht nötig
- Gebühren: Keine Kartengebühr, keine Fremdwährungsgebühr, 0,1 % Umtausch-Spread
Die OKX Card ist der günstigste Weg, in Europa Stablecoins auszugeben. OKX berechnet nur 0,1 % Spread, wenn dein USDC oder USDG in Euro getauscht wird, also etwa 1 € auf 1.000 €.
Cashback gibt es nur auf Käufe mit USDG. Normale Nutzer erhalten 2 %, und der Schlagzeilen-Satz von 10 % setzt den VIP-Status bei OKX voraus, der bei etwa 100.000 $ Vermögen beginnt.
Die Karte funktioniert auch in Singapur, Australien, Brasilien, Ghana, Nigeria, Ruanda, Südafrika, Uganda und Pakistan. Die Bedingungen unterscheiden sich je nach Region, was ich in meinem vollständigen Test der OKX Card erkläre.
Vorteile:
- Die niedrigsten Umtauschkosten aller Karten in dieser Liste
- 2 % Cashback ohne Sperrfrist
- In der EU reguliert unter MiCA und mit einer Lizenz als Zahlungsinstitut in Malta
- Apple Pay und Google Pay werden unterstützt
Nachteile:
- In Europa nur virtuell, also keine Abhebungen am Geldautomaten
- In Europa keine Zahlungen mit USDT
- Die Cashback-Grenzen außerhalb Europas sind winzig (5 $ im Monat in Afrika und Pakistan)
- Nicht verfügbar in den USA, im Vereinigten Königreich und in Indien
Ideal für: Stablecoin-Halter in Europa, die möglichst niedrige Ausgabekosten wollen. Die vollständige Gebührentabelle steht auf unserer Seite zur OKX Card.
MetaMask Card: Beste Self-Custody-Karte für Europa und Lateinamerika
- Cashback: 1 % in mUSD (virtuell), 3 % auf die ersten 10.000 $ pro Jahr (Metal, 199 $ pro Jahr)
- KYC: Vollständig
- Staking: Nicht nötig
- Gebühren: Kostenlose virtuelle Karte, 1 % grenzüberschreitend, 0,5 %, wenn dein Stablecoin nicht zur Zahlungswährung passt
Die MetaMask Card zahlt direkt aus deiner MetaMask-Wallet auf Linea, Base, Solana oder Monad. Deine Krypto bleibt in deiner Wallet bis zu dem Moment, in dem du bezahlst.
Sie steht in 45 Ländern in Europa und Lateinamerika offen, dazu in Kanada. Europäer können mit EURe bezahlen und Briten mit GBPe, was Umtauschgebühren für Stablecoins ganz vermeidet.
Neue Anmeldungen in den USA und im Vereinigten Königreich sind pausiert, und Bestellungen der Metal-Karte ruhen seit dem 2. Juni 2026.
Vorteile:
- Echte Self-Custody mit Mastercard-Akzeptanz
- Kostenlose virtuelle Karte mit 1 % Cashback
- Stablecoins in Euro und Pfund werden unterstützt
- Apple Pay und Google Pay werden unterstützt
Nachteile:
- Nicht verfügbar in Asien und Afrika
- Anmeldungen in den USA und im Vereinigten Königreich derzeit pausiert
- Die Metal-Karte kann gerade nicht bestellt werden
- Ausgabefreigaben brauchen Sorgfalt, denn eine unbegrenzte Freigabe erlaubt dem Karten-Contract, jeden Betrag dieses Tokens abzubuchen
Ideal für: Self-Custody-Nutzer in Europa und Lateinamerika.
RedotPay: Beste für weltweiten Zugang und Bargeld
- Cashback: Keines auf der Standardkarte (3 % auf Apple Pay und Google Pay mit dem Pro-Abo für 12,90 $ im Monat, höchstens 18 USDs)
- KYC: Vollständig (Ausweis und Gesichtsscan)
- Staking: Nicht nötig
- Gebühren: 10 $ für die virtuelle, 100 $ für die physische Karte, 1 % Umtausch, 1,2 % Fremdwährung, 2 % bis 3 % am Geldautomaten
RedotPay ist leise zur ersten Wahl für alle geworden, die weltweiten Zugang ohne Staking wollen.
Die Karte funktioniert in über 100 Ländern und hat einige der höchsten Limits am Markt: 100.000 $ pro Transaktion und 1.000.000 $ pro Tag. Die physische Karte funktioniert am Geldautomaten, was die meisten Karten in dieser Liste nicht bieten.
Diese Reichweite hat ihren Preis. Ohne Cashback auf der Standardkarte gehört RedotPay im Alltag zu den teureren Karten hier. Im September 2026 hat RedotPay außerdem die Kartenausgabe in Indien, Indonesien und der Türkei eingestellt.
Vorteile:
- In über 100 Ländern in Asien, Afrika, Lateinamerika und im Nahen Osten verfügbar
- Sofortige virtuelle Karten
- Physische Karte mit Abhebungen am Geldautomaten bis 3.750 $ am Tag
- Sehr hohe Ausgabelimits
- Zahlt mit BTC, ETH und einem Dutzend weiterer Assets, nicht nur mit Stablecoins
- Überweisungen auf Bankkonten und E-Wallets, P2P und Swaps in derselben App
Nachteile:
- Kein Cashback ohne das kostenpflichtige Pro-Abo
- 1 % Umtauschgebühr plus 1,2 % auf Ausgaben in Fremdwährung
- Nicht verfügbar in den USA, Indien, Indonesien, der Türkei und über 40 weiteren Ländern und Regionen
- Verwahrt, mit Berichten über eingefrorene Konten bei Compliance-Prüfungen
Ideal für: Nutzer in Schwellenländern, die eine funktionierende Karte, hohe Limits und Zugang zu Bargeld brauchen. Mein vollständiger RedotPay-Test behandelt jede Gebühr und jedes Land.
Crypto.com Visa: Höchste Prämien, wenn du stakst
- Cashback: 0 % in der kostenlosen Stufe, 2 % bis 5 % in CRO in den kostenpflichtigen Stufen (EWR-Karte)
- KYC: Vollständig erforderlich
- Staking: Pflicht für höhere Stufen: 450 € bis 450.000 € in CRO, für 12 Monate gesperrt
- Gebühren: 2 % Fremdwährungsgebühr auf Nicht-EUR-Ausgaben außerhalb der EU und des Vereinigten Königreichs in der kostenlosen Stufe Midnight, dazu kostenlose monatliche Freibeträge am Geldautomaten, die mit der Stufe steigen
Crypto.com bleibt aus gutem Grund eine der beliebtesten Krypto-Karten: Das Cashback-Potenzial ist riesig.
Die glänzenden 5 % haben aber ihren Preis: 450.000 € in CRO-Token, gesperrt für 12 Monate. Die erste kostenpflichtige Stufe, Ruby Steel, verlangt einen Einsatz von 450 € für 2 %, und die monatlichen Prämien in den unteren kostenpflichtigen Stufen sind gedeckelt.
Diese Zahlen stammen von der europäischen Kartenseite von Crypto.com. Stufen, Beträge und Gebühren unterscheiden sich je nach Region.
Es ist eine Prepaid-Karte: Du lädst sie vor dem Bezahlen auf, statt sie mit einem Bankkonto zu verknüpfen.
Die App ist schön und der Kundensupport wird besser, doch das Angebot bevorzugt klar treue CRO-Investoren.
Vorteile:
- Bis zu 5 % Cashback (mit erheblichem CRO-Staking)
- In das breitere Ökosystem von Crypto.com eingebunden
- Physische und virtuelle Karten verfügbar
- Zugang zu Flughafen-Lounges ab der Stufe Jade Green
- Rückerstattungen für Spotify und Netflix, deren Umfang mit der Stufe steigt
- Verfügbar in den USA, im Vereinigten Königreich, im Großteil Europas und in mehreren weiteren Märkten
Nachteile:
- Kursschwankungen des CRO-Tokens treffen direkt deine Prämien und dein gestaktes Guthaben
- Die kostenlose Stufe zahlt kein Cashback
- Vorgeschichte mit geänderten Prämienmodellen
Ideal für: Nutzer von Crypto.com, die ohnehin CRO halten wollen. Eine günstigere europäische Alternative zeigt Crypto.com Visa Card vs. OKX Card.
Nexo Card: Beste, wenn du deine Krypto nicht verkaufen willst
- Cashback: Bis zu 2 % in NEXO oder 0,5 % in BTC (nur im Credit Mode, Portfolio über 5.000 $)
- KYC: Erforderlich
- Staking: Optional, die Loyalitätsstufe erhöht die Prämien
- Gebühren: 0,2 % Fremdwährungsgebühr an Werktagen im EWR, im Vereinigten Königreich und in der Schweiz (0,7 % am Wochenende)
Mit Nexo gibst du Geld gegen deine Krypto-Sicherheiten aus, ohne sie zu verkaufen. Für langfristige HODLer und Anleger kann das eine gute Option sein.
Die Karte hat zwei Modi. Der Debit Mode gibt dein Guthaben aus. Der Credit Mode gibt dir einen Kreditrahmen gegen deine Krypto, sodass deine Coins an der Kasse nicht verkauft werden und beim Kauf kein steuerpflichtiger Verkauf entsteht.
Laut der Kartenseite von Nexo gibt es sie allerdings nur in ausgewählten europäischen Ländern. Die virtuelle Karte lässt sich schon mit 50 $ aktivieren, die physische Karte braucht ein Guthaben über 5.000 € und mindestens die Loyalitätsstufe Gold.
Vorteile:
- Du behältst dein Engagement in deinen Krypto-Beständen
- Niedrige Fremdwährungsgebühren in Europa
- Der Debit Mode zahlt täglich Zinsen auf nicht ausgegebenes Guthaben
- Apple Pay und Google Pay werden unterstützt
- Kostenlose Abhebungen am Geldautomaten von 200 € bis 2.000 € im Monat, je nach Loyalitätsstufe, danach 2 %
Nachteile:
- Cashback nur im Credit Mode und erst ab einem Portfolio von 5.000 $
- Die besten Prämien setzen NEXO-Token voraus
- Nicht verfügbar in den USA
- Beleihung bringt Zinsen und ein Sicherheitenrisiko mit sich
Ideal für: Krypto-Anleger in Europa, die ihre Bestände nicht verkaufen, aber trotzdem Geld ausgeben wollen. Das Marktrisiko bleibt, also beleihst du am besten vorsichtig.
Gemini Credit Card: Beste Kreditkarte für die USA
- Prämien: 4 % auf Tanken, E-Auto-Laden und Nahverkehr (erste 300 $ im Monat), 3 % in Restaurants, 2 % auf Lebensmittel, 1 % auf alles andere
- KYC: Vollständig, dazu eine Bonitätsprüfung
- Staking: Keines
- Gebühren: Keine Jahresgebühr, kein Auslandseinsatzentgelt
Die Gemini Credit Card ist eine normale Mastercard-Kreditkarte, herausgegeben von der WebBank, die Prämien in Krypto zahlt. Du gibst Dollar aus und wählst Bitcoin oder eine von über 50 weiteren Kryptowährungen als Prämie, wie auf der Kartenseite von Gemini aufgeführt.
Weil du Fiat ausgibst und keine Krypto, entsteht beim Bezahlen kein steuerpflichtiger Verkauf. Für Menschen mit Wohnsitz in den USA ist sie damit der einfachste Weg, Krypto zu verdienen, ohne Krypto auszugeben.
Vorteile:
- Unbegrenzt 3 % in Restaurants und 2 % auf Lebensmittel
- Keine Jahres- und keine Fremdwährungsgebühr
- Prämien sofort in über 50 Kryptowährungen
Nachteile:
- Nur für Einwohner der USA
- Die Zusage hängt von einer Bonitätsprüfung ab
- Zinsen fressen die Prämien auf, wenn du einen Saldo stehen lässt
Ideal für: Nutzer in den USA mit guter Bonität, die ihren Saldo jeden Monat vollständig begleichen.
Coinbase Card: Beste für Einsteiger in den USA
- Prämien: Wechselnde Krypto-Prämien, in der App angezeigt
- KYC: Vollständig
- Staking: Keines
- Gebühren: Keine Jahresgebühr, keine Ausgabegebühr auf USD oder USDC, ein Spread auf andere Krypto
Die Coinbase Card ist eine Prepaid-Visa-Debitkarte, die direkt aus deinem Coinbase-Konto zahlt. Für Nutzer in den USA, die ihre Krypto schon bei Coinbase halten, ist sie die einfachste Option.
Ausgaben in USD oder USDC kosten nichts. Andere Krypto auszugeben heißt, sie zu verkaufen: Dann fällt ein Spread an, und der Verkauf kann steuerpflichtig sein. Die Prämiensätze variieren und stehen in der App.
Vorteile:
- Keine Jahresgebühr und keine Gebühr auf Ausgaben in USDC
- Herausgegeben von Pathward, N.A. (Mitglied der FDIC)
- Einfache Einrichtung für bestehende Coinbase-Nutzer
Nachteile:
- Nur in den USA, und nicht auf Hawaii
- Prämiensätze variieren und ändern sich oft
- Ausgaben in Krypto außer Stablecoins kosten einen Spread und lösen einen steuerpflichtigen Verkauf aus
Ideal für: Nutzer in den USA, die Einfachheit und Verlässlichkeit suchen. Den Vergleich mit Crypto.com findest du in Coinbase Card vs. Crypto.com Visa Card.
Weitere Karten, die du kennen solltest
Diese Karten stehen auf vielen Listen zu Krypto-Karten. In meinen Vergleich haben sie es nicht geschafft, aber jede passt zu bestimmten Lesern.
Bybit Card. Die Karte von Bybit zahlt aus deinem Bybit-Börsenkonto. Der eigene Gebührenleitfaden nennt 0,9 % Krypto-Umtauschgebühr und Fremdwährungsgebühren von bis zu 2 %. Abhebungen am Geldautomaten sind bis 100 $ im Monat kostenlos, danach kosten sie 2 %.
Bybit wirbt mit bis zu 10 % Cashback, doch die Spitzensätze hängen von den VIP-Stufen ab. Für normale Nutzer überwiegen die Umtausch- und Fremdwährungskosten die Prämien. Mein Test der Bybit Card behandelt sie ausführlich.
Coinbase One Card. Das ist die Kreditkarte von Coinbase im Netz von American Express, nur für Mitglieder von Coinbase One in den USA. Alle starten mit 2 % zurück in Bitcoin, mit größeren Coinbase-Guthaben steigt der Satz auf 4 %, für bis zu 10.000 $ an Einkäufen im Monat.
Sie hat keine Jahresgebühr und kein Auslandseinsatzentgelt, doch die Mitgliedschaft kostet mindestens 49,99 $ pro Jahr. Sie passt eher zu intensiven Coinbase-Nutzern mit großen Guthaben als zu Einsteigern.
Uphold Card. Uphold hat seine Debitkarte für die USA im Oktober 2025 neu gestartet, zusätzlich zu seiner Karte im Vereinigten Königreich. Sie zahlt Prämien in XRP, die höchsten Sätze sind nur in den ersten 90 Tagen nach der Anmeldung garantiert.
Sinnvoll ist sie für XRP-Halter, die Prämien in diesem Token wollen, für alle anderen deutlich weniger. Ihre Gebühren stehen auf unserer Seite zur Uphold Card.
Die beste Krypto-Karte nach Land
Die Verfügbarkeit in deinem Land entscheidet mehr als jede Funktion. Das sind die besten Optionen nach Land, Stand September 2026:
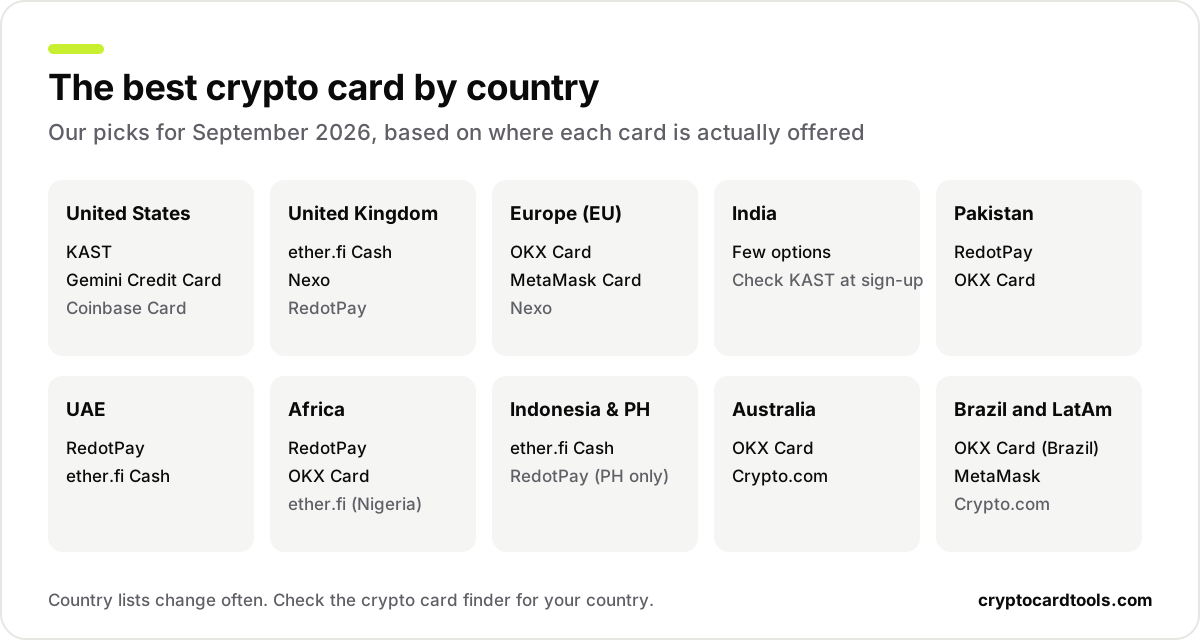
- Deutschland und Österreich: Die EU-Empfehlungen gelten auch hier. OKX Card, MetaMask Card, ether.fi Cash, Nexo und Crypto.com führen beide Länder in ihren Länderlisten.
- Schweiz: MetaMask Card und ether.fi Cash führen die Schweiz in ihren Länderlisten. Die OKX Card gibt es dort nicht, weil OKX sie nur in der EU und in Norwegen anbietet.
- Europa (EU): OKX Card für die niedrigsten Gebühren und MetaMask Card für Self-Custody. Nexo passt zu allen, die lieber beleihen als verkaufen. Die Details stehen in unserem Ratgeber zur besten Krypto-Karte in Europa.
- USA: KAST für Stablecoin-Cashback, die Gemini Credit Card für Kreditkartennutzer und die Coinbase Card für Coinbase-Kunden. ether.fi Cash deckt 31 Bundesstaaten ab.
- Vereinigtes Königreich: ether.fi Cash für Prämien, Nexo für Ausgaben gegen Krypto und RedotPay für Bargeld. MetaMask und OKX nehmen dort keine neuen Nutzer an.
- Indien: Die Auswahl ist dünn. RedotPay gibt seit September 2026 keine Karten mehr an Einwohner Indiens aus, und MetaMask, OKX und ether.fi decken Indien nicht ab. KAST bestätigt die Berechtigung erst bei der Anmeldung, ein Versuch dort lohnt sich also.
- Pakistan: RedotPay und die OKX Card, die im August 2026 in Pakistan gestartet ist.
- VAE: RedotPay für Reichweite und Bargeld, ether.fi Cash für Prämien.
- Nigeria, Ghana und Südafrika: RedotPay, die OKX Card und ether.fi Cash (Nigeria).
- Indonesien und die Philippinen: ether.fi Cash, das seine vollständige Liste berechtigter Länder veröffentlicht. RedotPay gibt in Indonesien keine Karten mehr aus, deckt die Philippinen aber weiterhin ab.
- Australien: OKX Card (virtuell) und Crypto.com.
- Brasilien und Lateinamerika: OKX Card in Brasilien, MetaMask Card in 11 Ländern Lateinamerikas und Crypto.com.
Länderlisten ändern sich oft. Unser Krypto-Karten-Finder filtert jede Karte nach deinem Wohnsitzland.
Karten, die ich aus der Liste genommen habe
Wirex war 2025 meine Empfehlung für Europäer. Am 30. Juni 2026 hat Wirex die Krypto-Dienste in seiner klassischen App im EWR, im Vereinigten Königreich und in Australien eingestellt. Nutzer sollten in die neue Wirex One App wechseln.
BitPay war meine Empfehlung für Nutzer in den USA. Das Programm der BitPay Card endete im Juni 2023, nachdem die Partnerbank Metropolitan Commercial Bank aus dem Kryptogeschäft ausgestiegen war. Eine Ersatzkarte hat BitPay seitdem nicht gestartet.
Beide Streichungen zeigen, warum eine Liste von Krypto-Karten regelmäßige Prüfungen braucht. Eine Karte, die letztes Jahr richtig war, kann mit einer einzigen E-Mail an die Karteninhaber verschwinden.
So funktioniert KYC bei Krypto-Karten
Wer eine gute Krypto-Karte sucht, sollte das KYC-Verfahren verstehen. Verschiedene Karten verlangen unterschiedlich viele persönliche Daten:
- Kein KYC: Gar keine Prüfung. Sehr riskant, und weil Visa und Mastercard regulierte Unternehmen sind, ist eine Krypto-Karte ohne KYC praktisch nicht möglich, wie wir in diesem Beitrag zu Krypto-Karten ohne KYC zeigen.
- Standard-KYC: Amtlicher Ausweis und ein Selfie oder Gesichtsscan. Beispiele: RedotPay, KAST und MetaMask.
- Vollständiges KYC mit Zusatzprüfungen: Ausweis, Selfie und Adressnachweis, manchmal mit Bonitätsprüfung. Beispiele: OKX, Crypto.com, Nexo und die Gemini Credit Card.
Jede Karte in dieser Liste verlangt eine Identitätsprüfung. Der Unterschied liegt im Umfang der Unterlagen und in der Dauer bis zur Freigabe. Unser Ratgeber, wie eine Krypto-Debitkarte funktioniert, erklärt, was nach der Freigabe mit deinen Daten und deinem Geld passiert.
Warum das wichtig ist: Mehr Prüfung setzt dich mehr Datenschutzrisiken aus, bringt aber oft höhere Ausgabelimits und besseren Schutz deines Vermögens.
Verwahrte Karten und Self-Custody-Karten
Die Verwahrung entscheidet, was mit deinem Geld passiert, wenn etwas schiefgeht.
Bei einer verwahrten Karte wie RedotPay, KAST, Crypto.com oder Nexo hält das Unternehmen dein Guthaben. Eine Compliance-Prüfung kann es einfrieren, und eine Insolvenz könnte es blockieren.
Bei einer Self-Custody-Karte wie MetaMask, ether.fi Cash oder der europäischen OKX Card bleibt dein Geld bis zur Zahlung in deiner eigenen Wallet. Die Karte kann trotzdem gesperrt werden, doch eine verlorene Seed-Phrase oder eine leichtfertige Ausgabefreigabe ist dann allein dein Problem.
Keines der beiden Modelle ist von sich aus sicher. Wenn du auf jeder Karte nur dein Ausgabegeld hältst, begrenzt du den Schaden in beiden Fällen. Unser Sicherheitscheck für Karten bewertet jede Karte nach Verwahrung, Lizenzierung und bisherigen Vorfällen.
So funktionieren Prämien bei Krypto-Karten

Die meisten Krypto-Karten bieten zwei Arten von Prämien:
- Echtes Cashback: In Stablecoin oder Fiatwährung ausgezahlt und sofort nutzbar. Beispiele: KAST (USD), OKX (USDG), MetaMask (mUSD).
- Token-Prämien: In eigenen Token ausgezahlt (CRO, NEXO, ETHFI) und damit Kursschwankungen ausgesetzt.
Eine Prämie von 3 % in einem Token, der um 30 % fällt, ist bei der Nutzung nur noch etwa 2 % wert.
In vielen Ländern gelten Kartenprämien als steuerpflichtiges Einkommen.
Bei Token-Prämien ist in der Regel ihr Marktwert am Tag der Gutschrift steuerlich maßgeblich. Prüf am besten die Regeln in deinem Land. Die Seite des IRS zu digitalen Vermögenswerten und das Cryptoassets Manual der HMRC beschreiben die Regeln in den USA und im Vereinigten Königreich. Unser Steuerratgeber für Krypto-Karten behandelt die USA, das Vereinigte Königreich, Deutschland und Portugal.
Echte Nutzererfahrungen und Warnungen
- Crypto.com kürzt Prämien (2022): Als die CRO-Prämien über Nacht sanken, folgte eine Welle der Empörung. Ein Beleg dafür, wie schnell sich Bedingungen ändern können.
- Wirex beendet klassische Krypto-Dienste (2026): Nutzer der klassischen App im EWR, im Vereinigten Königreich und in Australien verloren am 30. Juni 2026 Krypto-Überweisungen und Ertragsfunktionen.
- RedotPay zieht sich aus großen Märkten zurück (2026): Die Kartenausgabe endete in Indien, Indonesien und der Türkei, und neue Karten für Südkorea wurden im September 2026 gestoppt.
- MetaMask pausiert Anmeldungen (2026): Neue Anträge aus den USA und dem Vereinigten Königreich ruhen seit Mitte 2026, Bestellungen der Metal-Karte seit dem 2. Juni.
- Eingefrorene Konten: Nutzer verwahrter Karten berichten regelmäßig von Guthaben, die bei Compliance-Prüfungen tage- oder wochenlang gesperrt sind.
Ich empfehle, immer Ersatzkarten bereitzuhalten.
Große Guthaben liegen bei keinem Anbieter von Krypto-Karten gut. Unser Ratgeber zu den Risiken von Krypto-Debitkarten zeigt, welche Prüfungen sich vor dem Aufladen lohnen.
Fazit: Wähl nach deinem Bedarf, nicht nach dem Hype
Nach ausführlichen Tests und einer vollständigen Neuprüfung 2026 ist das meine Empfehlung für die Wahl der richtigen Krypto-Karte:
- Du willst einfaches Cashback fast überall, auch in den USA? → KAST
- Du willst das höchste Cashback und kommst mit Self-Custody klar? → ether.fi Cash
- Du lebst in Europa und willst die niedrigsten Gebühren? → OKX Card
- Du willst Self-Custody in Europa oder Lateinamerika? → MetaMask Card
- Du brauchst weltweiten Zugang, hohe Limits oder Bargeld? → RedotPay
- Du willst maximale Prämien und stakst schon CRO? → Crypto.com
- Du willst ausgeben, ohne deine Krypto zu verkaufen? → Nexo
- Du lebst in den USA und willst eine Kreditkarte mit Krypto-Prämien? → Gemini Credit Card
- Du lebst in den USA und nutzt schon Coinbase? → Coinbase Card
Welche Krypto-Karte die beste für dich ist, hängt ganz von deinem Bedarf und deinem Wohnsitzland ab. Ich empfehle, Verwahrung und echte Kosten bei deinen eigenen Ausgaben abzuwägen, nicht das Schlagzeilen-Cashback.
Die Branche verändert sich schnell, doch diese Karten sind die besten Optionen am Markt, Stand September 2026. Auf unserer Seite zum Krypto-Karten-Vergleich kannst du zwei davon direkt nebeneinanderstellen.
Was sich in diesem Update geändert hat (September 2026)
- KAST, ether.fi Cash, OKX Card, MetaMask Card, Gemini Credit Card und Coinbase Card hinzugefügt
- Wirex (Krypto-Dienste der klassischen App im EWR, im Vereinigten Königreich und in Australien eingestellt) und BitPay (Karte eingestellt) entfernt
- RedotPay von „Beste insgesamt“ zu „Beste für weltweiten Zugang“ verschoben und Angaben zu Cashback und KYC korrigiert
- Staking-Beträge, Fremdwährungsgebühren und Stufenregeln von Crypto.com korrigiert
- Cashback-Bedingungen, Fremdwährungsgebühren und Verfügbarkeit von Nexo aktualisiert
- Einen Vergleich der echten Kosten, Empfehlungen nach Land und einen Abschnitt zur Verwahrung ergänzt
- Erklärung zur Funktionsweise von Krypto-Karten (Debit, Kredit und Prepaid) und Hinweise zu Bybit, Coinbase One und Uphold ergänzt
Häufige Fragen
Was ist die beste Krypto-Kreditkarte 2026?
Was ist die beste Krypto-Karte in Indien?
Was ist die beste Krypto-Karte in den USA?
Was ist die beste Krypto-Karte in Europa?
Gibt es eine Krypto-Karte ohne KYC?
Welche Krypto-Karte ist die beste für Abhebungen am Geldautomaten?
Sind Krypto-Karten weltweit legal?
Wie gehen Krypto-Karten mit Steuern um?
Kann ich Krypto-Karten für Geschäftsausgaben nutzen?
Was passiert, wenn ein Anbieter von Krypto-Karten pleitegeht?
Welche Kryptowährungen kann ich mit diesen Karten ausgeben?
Quellen
Weiterlesen
- Krypto-Kreditkarte ohne KYC 2026: Was noch funktioniert, was es kostet und was schiefgehen kann
Anonyme Krypto-Karten sind Geschichte. Welche Karten ohne KYC 2026 noch funktionieren, ihre Limits und Gebühren, Risiken und sicherere Alternativen.