Riscos do cartão de débito cripto: 7 verificações antes de gastar
Conteúdo
- Como um cartão de débito cripto funciona antes de você gastar
- Como a volatilidade do preço reduz o seu poder de compra?
- O que acontece se o emissor do cartão ou a corretora quebrar?
- Como ataques hacker, phishing e fraude atingem quem usa cartão cripto?
- Quais taxas escondidas e spreads de câmbio esperar?
- Por que os reguladores encerram cartões cripto?
- Toda compra com cartão cripto é um fato gerador de imposto?
- Como se proteger dos riscos dos cartões de débito cripto?
- Perguntas frequentes
Resposta rápida
Os riscos de um cartão de débito cripto incluem volatilidade, insolvência do emissor, ataques a corretoras, taxas escondidas de conversão e de câmbio, encerramentos por reguladores e um fato gerador de imposto a cada compra. Você se protege usando um emissor regulado, ativando o 2FA, abastecendo o cartão com stablecoins, registrando o custo de aquisição e revisando todas as taxas antes de gastar.
Principais pontos
- A maioria dos cartões de débito cripto é custodial. O emissor ou a corretora guarda as suas chaves privadas, então você corre risco de insolvência e de ataque hacker mesmo com uma marca respeitada.
- Cada compra pode gerar imposto sobre ganho de capital, porque gastar cripto é uma alienação, e não um simples pagamento.
- Carregar o cartão com USDC ou outra stablecoin elimina a volatilidade do preço ao longo do dia, mas não o risco de contraparte.
- Nenhum cartão elimina todos os riscos. Até emissores regulados podem congelar fundos ou encerrar uma região, então deixe no cartão só o que pretende gastar em breve.
Como um cartão de débito cripto funciona antes de você gastar
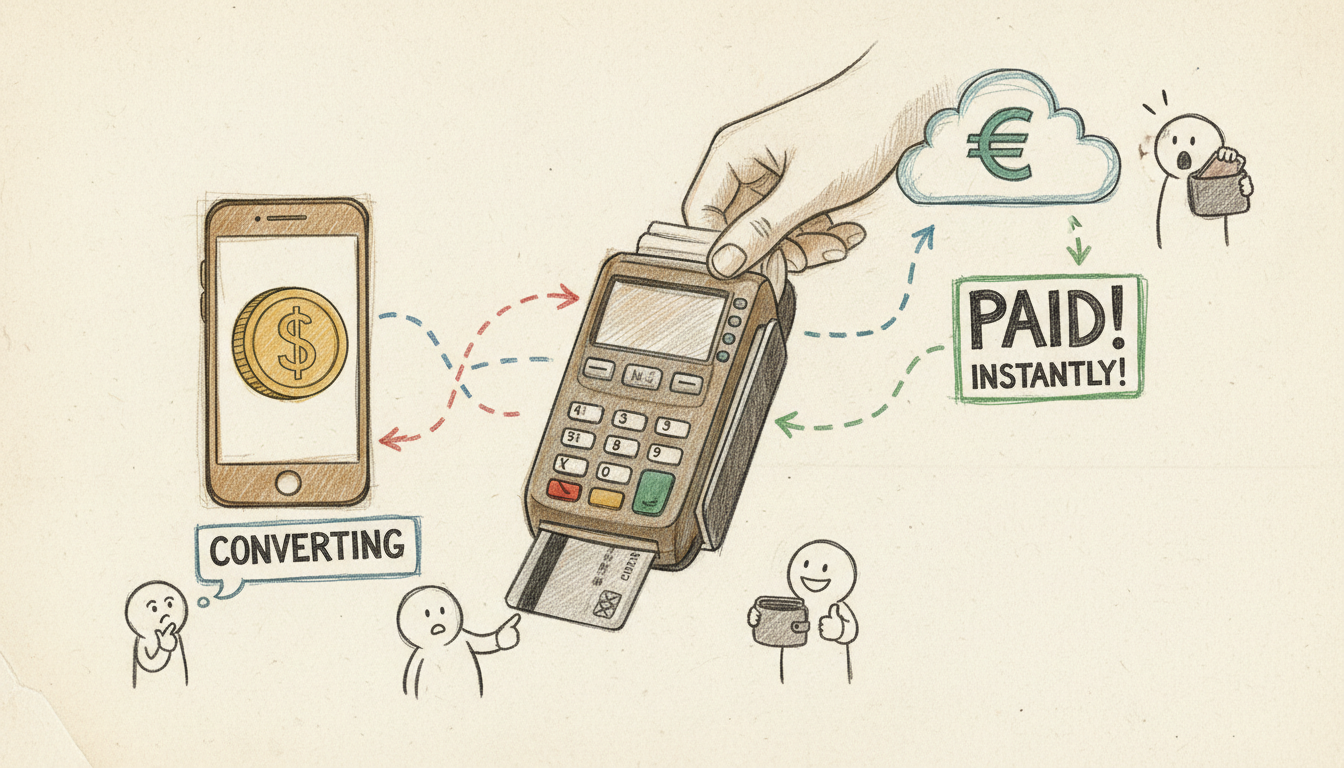
Quando você aproxima um cartão de débito cripto na maquininha, a bandeira pede moeda fiduciária. O emissor não envia cripto ao lojista. Ele vende uma parte do seu saldo em cripto naquele momento, converte para dólar, euro ou real e paga o lojista. Na maioria dos cartões, isso funciona como uma carteira custodial: o fornecedor do cartão ou a corretora parceira guarda as suas chaves privadas. Alguns cartões, como o MetaMask Card, o ether.fi Cash, o OKX Card na Europa e o Wirex One, gastam direto de uma carteira de autocustódia e só retiram o valor no momento da compra.
O momento da conversão importa. Alguns cartões deixam você carregar antes moeda fiduciária ou stablecoins, então a conversão acontece na recarga, e não no gasto. Outros convertem no exato momento da compra, o que expõe você aos movimentos do mercado. A estrutura custodial do Coinbase Card mostra isso com clareza: a Coinbase guarda os ativos e os move para um saldo disponível quando você faz uma compra. Passei mais de cinco anos assessorando produtos DeFi e ligados a corretoras. É nessa etapa de conversão que a maioria dos usuários entende mal o risco.
Como a volatilidade do preço reduz o seu poder de compra?
O preço muda rápido. Digamos que você carregue US$ 500 em BTC no cartão na manhã de terça-feira. À tarde, o BTC cai 5%. O cartão agora tem US$ 475 de poder de compra, uma perda direta antes de você comprar qualquer coisa. Esse é o risco de volatilidade: a chance de o valor em moeda fiduciária mudar entre o momento em que você decide gastar e o momento em que a transação é liquidada. Até poucas horas podem pesar com um ativo como Solana ou uma memecoin. O tempo de liquidação varia conforme a rede e o emissor. Algumas transações liquidam na hora porque o emissor já converteu os fundos. Outras liquidam minutos depois, tempo suficiente para uma queda brusca.
Você corta a maior parte desse risco carregando o cartão com uma stablecoin como USDC ou EURC. As stablecoins acompanham a moeda fiduciária, então uma oscilação de 5% é rara em condições normais. Você ainda corre o risco do emissor, mas não o da variação ao longo do dia. Mantenha os ativos voláteis em autocustódia ou em uma conta de trading. Passe para o cartão só o que pretende gastar nesta semana. Não deixe um mês inteiro de despesas em BTC em um cartão ligado a uma hot wallet.
O que acontece se o emissor do cartão ou a corretora quebrar?
Se o emissor ou a corretora parceira for à falência, o saldo do seu cartão fica com eles. A cripto guardada em uma corretora ou plataforma de cartão não tem cobertura do seguro de depósitos FDIC, que protege depósitos bancários nos EUA, e não cripto. Algumas corretoras dizem ter seguro FDIC indireto sobre saldos em USD, mas isso não se estende ao seu BTC ou ETH. Se a empresa não conseguir honrar os saques, você vira um credor sem garantia. Pode esperar anos ou não receber nada.
Falhas operacionais acontecem mesmo sem falência. Uma corretora pode congelar contas por uma revisão de compliance ou por falta de liquidez. O seu cartão para de funcionar mesmo sem você ter feito nada de errado. O encerramento do cartão Binance é um exemplo real: a Binance encerrou o cartão Visa europeu em 20 de dezembro de 2023, com cerca de dois meses de aviso, e usuários em vários países perderam o acesso. Nossa análise mostra como um grande emissor pode encerrar um produto rapidamente. Todo cartão custodial tem risco de contraparte. Você pode reduzi-lo escolhendo emissores regulados com prova de reservas pública, mas não eliminá-lo. Deixe no cartão só o dinheiro pronto para gastar e mantenha o resto em autocustódia.
Como ataques hacker, phishing e fraude atingem quem usa cartão cripto?
Quem usa cartão cripto enfrenta três frentes de ataque: a conta na corretora por trás do cartão, o próprio cartão e as campanhas de phishing. Um ataque a uma corretora pode esvaziar todos os saldos de cartões ligados em minutos. Links de phishing imitam a página de login do emissor e roubam as suas credenciais. A clonagem de cartão funciona como em um cartão de banco, mas as contestações de fraude em cartões cripto costumam ser mais lentas. Um estorno em um cartão bancário tradicional pode sair em dias. Uma contestação em cartão cripto pode levar semanas, porque o emissor precisa conciliar os registros da blockchain.
Proteja primeiro a camada da conta. Ative a autenticação em dois fatores com um app autenticador, e não por SMS. Use um e-mail exclusivo para a plataforma do cartão, para que um vazamento em outro serviço não entregue o seu login aos atacantes. Mantenha só um saldo pequeno de recarga, para limitar o estrago se o cartão for comprometido. Muitas plataformas permitem bloquear o cartão na hora pelo app, mas o bloqueio não desfaz uma transação já liquidada. Confira todos os dias se há transações inesperadas e revogue as chaves de API abertas ligadas à corretora. A clonagem em lojas físicas é menos comum com cartões cripto do que com cartões de banco, mas ainda acontece. Nunca digite a senha da corretora em uma rede pública e nunca compartilhe frases de recuperação.
Quais taxas escondidas e spreads de câmbio esperar?
A maioria dos emissores de cartão cripto esconde a receita em três lugares: conversão, câmbio e saques em caixa eletrônico. Quando você gasta BTC, o emissor o vende por moeda fiduciária com um spread. Essa taxa de conversão costuma ficar entre 0,5% e 3%, e pode não aparecer como item separado. Se a sua cripto é cotada a uma taxa diferente da de mercado, a diferença é o spread. Além disso, gastar em uma moeda diferente da moeda base do cartão gera uma taxa de câmbio, que pode somar mais 1% a 3%. Uma compra na Europa com um cartão em USD muitas vezes custa de 2% a 4% em taxas escondidas no total. Os saques podem custar uma tarifa fixa mais um percentual. Alguns emissores cobram uma mensalidade mesmo que você não use o cartão.
As tabelas de taxas variam muito. A tabela de taxas do cartão Crypto.com Visa mostra como os planos pagos reduzem algumas taxas, mas não outras. A página oficial de taxas e limites do cartão Crypto.com traz as cobranças atuais. Compare antes de carregar.
Esta tabela mostra uma faixa prática entre os principais tipos de cartão:
| Tipo de cartão | Faixa da taxa de conversão | Faixa da taxa de câmbio | Taxa de saque típica |
|---|---|---|---|
| Cartão custodial ligado a corretora | 0,5% a 2% | 1% a 3% | US$ 2 a US$ 5 mais 1% |
| Cartão pré-pago de stablecoin | 0% a 0,5% na recarga | 1,5% a 3% | US$ 1 a US$ 3 |
| Cartão premium com staking | 0% a 1% depois do stake | 0% a 1% com benefício | Varia |
Esta tabela é aproximada. Sempre confira a tabela atual na central de ajuda do emissor antes de se comprometer. As taxas escondidas estão entre os riscos mais fáceis de controlar, porque você pode escolher um cartão com taxa de conversão fixa.
Por que os reguladores encerram cartões cripto?
Os reguladores podem suspender um programa de cartão cripto com pouco aviso. A Financial Conduct Authority restringiu ou encerrou várias parcerias de cartões cripto no Reino Unido. As orientações da FCA sobre criptoativos definem as exigências de registro, e muitos emissores não conseguiram cumpri-las. As restrições geográficas variam conforme o emissor e o seu país de residência. Um cartão que funciona em um país da UE pode não funcionar em outro, mesmo com o mesmo fornecedor.
O encerramento do cartão Binance é o alerta mais claro. Usuários em várias regiões descobriram de um dia para o outro que os cartões tinham sido cancelados depois que os parceiros locais da Binance saíram, e em 1º de julho de 2026 a Binance também parou de aceitar novos clientes na UE por não ter conseguido uma licença MiCA. É um risco operacional, e não de mercado, e pode congelar o seu poder de compra da noite para o dia. Os cartões cripto sem KYC expõem você ainda mais a esse risco. Eles operam com parceiros menores e menos regulados e muitas vezes somem sem aviso formal de encerramento. Esses cartões abrem mão da proteção regulatória, do direito de contestação e, às vezes, de qualquer caminho de recuperação. Se você precisa de acesso estável, escolha um cartão emitido em uma jurisdição com regras claras para cripto e histórico de compliance.
Toda compra com cartão cripto é um fato gerador de imposto?
Nos Estados Unidos, sim. O IRS Notice 2014-21 trata cripto como propriedade, e não como moeda. Quando você gasta cripto, aliena uma propriedade, o que gera um ganho ou uma perda de capital. O ganho é a diferença entre o valor de mercado da cripto no momento do gasto e o seu custo de aquisição. Se você comprou BTC a US$ 20.000 e o gasta quando vale US$ 70.000, realiza um ganho de US$ 50.000. Esse ganho é tributável, mesmo que você nunca tenha vendido por dólares. O fato gerador é a compra com o cartão, e não a conversão que acontece dentro do sistema do emissor.
Registrar isso dá trabalho de verdade. Cada transação do cartão precisa de quatro dados: a data, a quantidade de cripto gasta, o valor de mercado em moeda fiduciária naquele momento e o seu custo de aquisição original. A maioria dos extratos de cartão não traz o custo de aquisição, então você precisa tirá-lo do histórico de operações da corretora ou de uma ferramenta de impostos. Um exemplo: você compra 0,1 BTC em janeiro por US$ 4.000, ou US$ 40.000 por BTC. Em setembro, gasta 0,01 BTC do cartão em um notebook de US$ 700. Nesse momento, o BTC vale US$ 70.000. O custo de aquisição desse 0,01 BTC é de US$ 400, e o seu ganho realizado é de US$ 300. É um ganho de capital de curto prazo se você manteve o ativo por menos de um ano. O IRS Notice 2014-21 sobre moedas virtuais é a principal referência nos EUA.
O tratamento fiscal varia por país. A orientação do IRS vale só para contribuintes dos EUA, e algumas jurisdições isentam pequenas transações de uso pessoal. Em Portugal, por exemplo, os ganhos com cripto mantida por 365 dias ou mais ficam isentos, e nosso guia de impostos sobre cartões cripto explica as regras de EUA, Reino Unido, Alemanha e Portugal.
Como se proteger dos riscos dos cartões de débito cripto?
Comece antes de vincular qualquer cartão. Siga esta lista:
- Escolha um emissor registrado em um regulador financeiro de verdade no seu país.
- Confira se o emissor ou a corretora parceira publica prova de reservas.
- Ative o 2FA com um app autenticador.
- Crie um e-mail exclusivo para a conta do cartão.
- Carregue o cartão com USDC, EURC ou outra stablecoin com boa liquidez.
- Deixe só o valor que pretende gastar nas próximas duas semanas.
- Revise a tabela de taxas linha por linha antes de carregar.
Carregar com stablecoins reduz a volatilidade ao longo do dia a quase zero, mas não reduz o risco de contraparte. Se o emissor quebrar, você perde essas stablecoins do mesmo jeito. Essa é a troca honesta. Nenhum cartão custodial elimina o risco de contraparte, e a única forma de evitá-lo é usar um cartão com autocustódia ou não usar cartão custodial. Esses riscos valem para todo cartão custodial. Para a maioria das pessoas, um bom cartão é aquele que limita a exposição. Carregue valores pequenos, gaste e recarregue quando precisar. Não trate um cartão de débito cripto como conta bancária. Ele é uma ferramenta de gasto, e não um cofre.
Nossa lista dos melhores cartões cripto por taxas e recursos compara as principais opções com esses riscos em mente. Escolha um com taxa de conversão fixa e taxas de câmbio baixas. Evite cartões que exigem travar ativos voláteis em troca de benefícios, a não ser que você possa perder esse stake. Confira a situação do emissor a cada trimestre, porque regras e parcerias mudam, e um cartão seguro hoje pode não existir no próximo trimestre. Guarde registros de cada transação para a hora do imposto. Se o emissor encerrar a sua região, tenha pronta uma forma alternativa de sacar suas criptomoedas.
Perguntas frequentes
Os cartões de débito cripto são anônimos?
A maioria dos cartões de débito cripto confiáveis não é anônima. Eles exigem verificação KYC antes de você pedir ou usar o cartão, e a sua identidade fica ligada a cada transação no registro do cartão. Existem alguns cartões sem KYC, mas eles têm risco de contraparte maior e menos proteção legal. Se privacidade é o seu objetivo, saiba que a bandeira e o emissor conseguem ver os seus gastos.
A cripto guardada no cartão tem seguro como um depósito bancário?
Não. A cripto guardada por um emissor de cartão ou por uma corretora não tem cobertura do FDIC nem de seguro de depósito equivalente. Alguns emissores podem manter saldos em USD em uma conta com seguro FDIC, mas essa cobertura não se estende a BTC, ETH ou stablecoins. Se a empresa quebrar, os saldos em cripto viram créditos sem garantia.
Qual criptoativo carregar no cartão para reduzir a volatilidade?
Carregue uma stablecoin com boa liquidez, como USDC ou EURC. As stablecoins acompanham a moeda fiduciária e raramente oscilam ao longo do dia. Evite carregar BTC, ETH, SOL ou memecoins no cartão, a não ser que pretenda gastá-los em poucas horas. Carregar com stablecoins reduz o risco de volatilidade, mas não o risco do emissor ou da custódia.
Dá para reverter uma transação fraudulenta no cartão cripto?
É difícil. As contestações em cartões cripto costumam ser mais lentas que os estornos em cartões bancários, porque o emissor precisa conciliar os registros da blockchain. Algumas transações liquidam na hora e não podem ser revertidas depois. Você pode precisar enviar provas detalhadas e esperar semanas por uma decisão. Bloqueie o cartão imediatamente e comunique a fraude ao emissor.
Todos os cartões cripto exigem KYC?
Na maioria das jurisdições, os cartões cripto regulados exigem KYC, e você precisa verificar a sua identidade antes de o cartão ser emitido. Existem alguns cartões offshore ou sem KYC, mas eles abrem mão da proteção regulatória e do direito de contestação. Se um cartão promete dispensar o KYC, conte com um risco de contraparte maior. Confira o registro e o histórico do emissor antes de depositar.
Perguntas frequentes
Os cartões de débito cripto são anônimos?
A cripto guardada no cartão tem seguro como um depósito bancário?
Qual criptoativo carregar no cartão para reduzir a volatilidade?
Dá para reverter uma transação fraudulenta no cartão cripto?
Todos os cartões cripto exigem KYC?
Continue lendo
- Os melhores cartões cripto de 2026: 9 cartões comparados por taxas reais, recompensas e país
O melhor cartão cripto depende de onde você mora. Comparamos 9 cartões por taxas reais, cashback e custódia, com opções para Brasil, Portugal e mais.
- Cartão Crypto.com vale a pena em 2026? Níveis, taxas, tetos e análise sincera
Análise sincera do cartão Crypto.com Visa em 2026: planos Level Up, cashback de 0% a 5% em CRO, tetos mensais, taxas, benefícios e alternativas baratas.
- RedotPay é confiável? Análise sincera do cartão em 2026: taxas, limites, países e riscos
Análise sincera do cartão RedotPay com as taxas oficiais de 2026, limites de gasto e saque, países sem cartão, cashback do Pro e risco de conta congelada.