Die besten Self-Custody-Krypto-Karten 2026: Wer wirklich dein Geld kontrolliert
Inhalt
- Kurze Antwort: Die besten Self-Custody-Krypto-Karten
- Die besten Self-Custody-Krypto-Karten 2026
- So funktionieren Self-Custody-Krypto-Karten: Wallet oder Collateral
- Wer die Schlüssel hält: Seed-Phrase, Passkey oder Schlüsselanbieter
- MetaMask Card: Am besten für Ausgaben direkt aus der Wallet
- Tria: Am besten für Cashback
- ether.fi Cash: Am besten für Ethereum-Halter
- Bleap: Am besten ohne FX-Gebühr in Europa und Lateinamerika
- Bitget Wallet Card: Cashback in Bitcoin, Gold oder Aktien
- Wirex One: Self-Custody mit verwalteten Schlüsseln
- OKX Card: 0 % FX in der EU und in Norwegen
- Tangem Pay, Avici und Exa: Collateral-Karten für besondere Anforderungen
- Die Exploits von 2026: Was Self-Custody schützte und was nicht
- Gnosis Pay wird eingestellt: Dein Guthaben und die Alternativen
- Kann eine Self-Custody-Krypto-Karte eingefroren werden?
- Self-Custody-Karten brauchen trotzdem KYC
- Gebühren von Self-Custody-Karten: FX-Aufschläge und Cashback im Vergleich
- Self-Custody-Krypto-Karten in den USA
- Steuern: Jede Zahlung kann als Verkauf gelten
- So wählst du eine Self-Custody-Karte
- Die besten Self-Custody-Krypto-Karten: Das Fazit
Eine Visa oder Mastercard, die Krypto aus deiner eigenen Wallet ausgibt, gehört zu den praktischeren Arten, Krypto im Alltag zu nutzen. Du zahlst im Laden, online und am Geldautomaten, während das Guthaben nie auf einer Börse liegt.
Das Interesse an diesen Karten wuchs, nachdem Börsenpleiten wie FTX im Jahr 2022 die Auszahlungen von Kunden eingefroren hatten. Mehrere Herausgeber bieten inzwischen Karten an, bei denen dein Krypto in deiner eigenen Wallet oder in einem Smart Contract bleibt, der an dein Konto gebunden ist.
Wenn du dein Krypto von einer Börse abgezogen hast, damit kein Unternehmen es sperren kann, willst du wahrscheinlich keine Karte, die es wieder in fremde Hände legt.
Doch „Self-Custody“ auf der Seite einer Karte kann sehr Unterschiedliches bedeuten. 2026 leerte ein Contract-Exploit Kartenguthaben bei Tria und Avici, und Gnosis Pay kündigte das Ende seiner Verbraucherkarte an. Das Label allein verrät dir nicht, wer dein Geld bewegen kann.
Wir haben 10 Self-Custody-Krypto-Karten anhand ihrer Kartenbedingungen, Hilfecenter und Gebührenseiten verglichen, geprüft im September und Oktober 2026.
Kurze Antwort: Die besten Self-Custody-Krypto-Karten
- Am besten für Ausgaben direkt aus der Wallet: MetaMask Card. Das Guthaben bleibt bis zu jeder Zahlung in deiner MetaMask-Wallet, hinter einem Ausgabenlimit, das du widerrufen kannst.
- Am besten für Cashback: Tria. 4,5 % zurück auf die Pro-Karte, wobei dein Krypto als Sicherheit in einem Contract liegt, der an dein Konto gebunden ist.
- Am besten für Ethereum-Halter: ether.fi Cash. 3 % Cashback und die Möglichkeit, gegen dein Krypto einen Kredit aufzunehmen, statt es zu verkaufen.
- Am besten für Europa und Lateinamerika mit 0 % FX: Bleap. Laut den Karteninhaber-Bedingungen liegen die Private Keys bei dir, und Geldautomaten-Abhebungen sind bis zu 400 € im Monat kostenlos.
- Wird eingestellt: Die Verbraucherkarte von Gnosis Pay schließt im Dezember 2026, und Guthaben in den Safe-Konten bleibt abhebbar.
Die besten Self-Custody-Krypto-Karten 2026
Jede der folgenden Karten hält dein Krypto in einer Wallet oder einem Smart Contract, der an dich gebunden ist, statt im Konto eines Unternehmens.
- WalletMetaMask Card: zieht jede Zahlung aus deiner MetaMask-Wallet. 1 % zurück auf die kostenlose virtuelle Karte.
- CollateralTria: bis zu 6 % Cashback und keine FX-Gebühr von Tria. Für die Anmeldung brauchst du derzeit einen Access Code.
- Collateralether.fi Cash: 3 % Cashback und ein Kreditmodus für alle, die ihr ETH nicht verkaufen wollen.
- WalletBleap: 0 % FX und kostenlose Geldautomaten-Abhebungen bis zu 400 € im Monat im EWR und in Lateinamerika.
- WalletBitget Wallet Card: 2 % bis 3 % zurück in Bitcoin, Gold, USDC oder tokenisierten Aktien, beantragt in der Bitget-Wallet-App.
- WalletOKX Card: 0 % FX in der EU und in Norwegen, als virtuelle Karte mit Anbindung an eine Smart Wallet.
- WalletWirex One: 0 % FX in 73 Ländern und Gebieten, mit Schlüsselverwaltung über Privy.
- CollateralTangem Pay, Avici und Exa Card: eine Karte für die Tangem-Hardware-Wallet, eine Karte mit Visa-Signature-Vorteilen und eine Karte mit Ratenzahlung.
Die Liste der Self-Custody-Krypto-Karten zeigt jede Karte dieser Gruppe mit Gebühren und Ländern. Der Krypto-Karten-Vergleich filtert sie nach deinem Wohnort.
So funktionieren Self-Custody-Krypto-Karten: Wallet oder Collateral
Kartennetzwerke rechnen in Fiat-Geld ab, also wandelt irgendwann ein Unternehmen dein Krypto um. Die Karten unterscheiden sich darin, wo das Krypto bis dahin liegt.
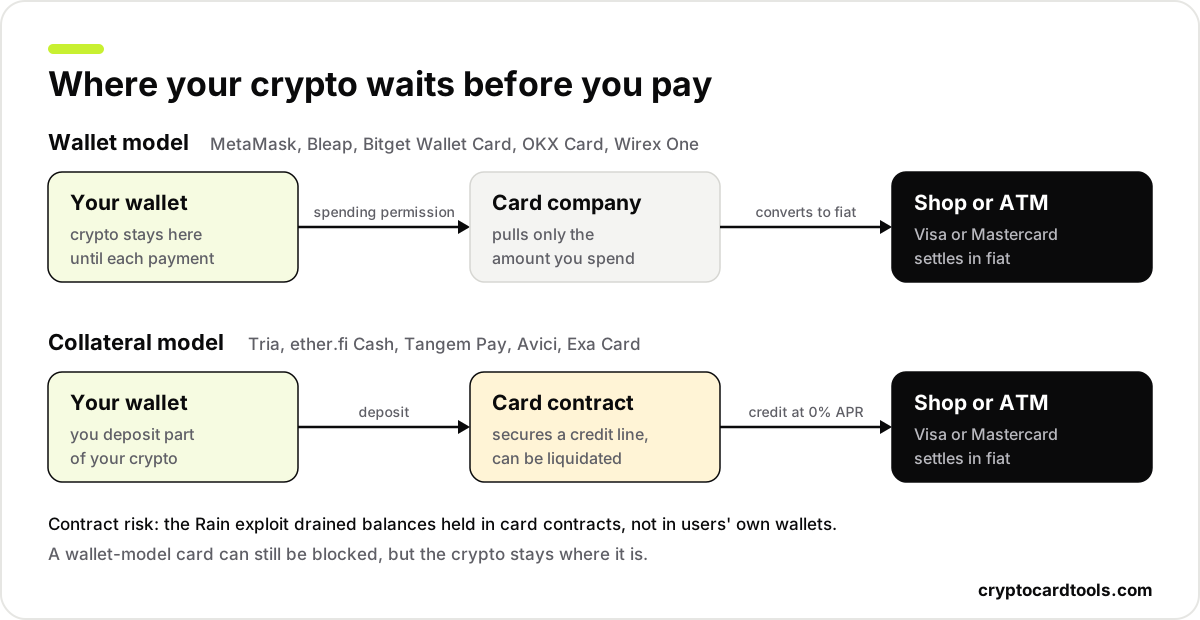
Im Wallet-Modell bleibt dein Krypto in deiner eigenen Wallet. Du erteilst der Karte eine Ausgabenberechtigung, und das Kartenunternehmen zieht beim Bezahlen den Betrag jeder Zahlung. So arbeiten MetaMask, Bleap, die Bitget Wallet Card, die OKX Card und Wirex One.
Im Collateral-Modell überträgst du Krypto in einen Smart Contract, der mit der Karte verknüpft ist. Rechtlich ist die Karte eine Kredit- oder Charge-Karte, die durch diese Sicherheit gedeckt ist, und die Bedingungen erlauben dem Unternehmen, Sicherheiten zu verkaufen, um offene Ausgaben zu decken. Tria, ether.fi Cash, Tangem Pay, Avici und Exa folgen diesem Muster.
Im Wallet-Modell kann das Kartenunternehmen nur das nehmen, was du freigibst. Im Collateral-Modell hat es zusätzlich Rechte an den Sicherheiten, wenn du Geld schuldest, im Austausch gegen Kreditfunktionen und, bei Tria und ether.fi, höheres Cashback.
Eine verwahrende Krypto-Debitkarte funktioniert anders: Der Herausgeber oder die Börse hält das Guthaben, und die Karte gibt von diesem Konto aus.
Wer die Schlüssel hält: Seed-Phrase, Passkey oder Schlüsselanbieter
MetaMask und Tangem Pay basieren auf einer klassischen Wallet. Du hältst eine Seed-Phrase oder eine Tangem-Hardware-Karte, und wenn du sie verlierst, verlierst du den Zugang, ohne dass jemand ihn wiederherstellen kann.
Exa nutzt einen Passkey auf deinem Handy oder in deinem Passwortmanager, was die Seed-Phrase überflüssig macht, die Wiederherstellung aber an diesen Passkey bindet. Wirex One stützt sich auf Privy als Schlüsselanbieter und Bleap auf Multi-Party Computation, die Schlüsselmaterial aufteilt, statt dir eine einzelne Seed-Phrase zu geben.
Eine Seed-Phrase bietet die direkteste Kontrolle und die geringste Hilfe, wenn du sie verlierst. Verwaltete Schlüssel und Passkeys lassen sich meist leichter wiederherstellen, bringen aber ein Unternehmen ins Spiel, dessen Systeme weiterlaufen müssen.
MetaMask Card: Am besten für Ausgaben direkt aus der Wallet
Die MetaMask Card gibt aus deiner MetaMask-Wallet aus. Du legst ein Ausgabenlimit für die Token fest, die die Karte nutzen darf, und laut den Support-Seiten von MetaMask kannst du es jederzeit widerrufen.
Die kostenlose virtuelle Karte zahlt 1 % in mUSD zurück und berechnet 1 % Auslandsgebühr. Die Metal-Karte (199 $ im Jahr) zahlt 3 % auf die ersten 10.000 $ im Jahr und streicht diese Gebühr. Metal-Bestellungen sind seit dem 2. Juni 2026 pausiert.
Die Karte ist in weiten Teilen Europas und Lateinamerikas sowie in Kanada und der Schweiz gelistet. Anmeldungen in den USA und im Vereinigten Königreich sind vorübergehend geschlossen.
Sie gibt USDC, USDT, mUSD, wETH, EURe und GBPe aus. Wenn du mit einem Stablecoin zahlst, der von deiner Kartenwährung oder der Händlerwährung abweicht, kommen 0,5 % Gebühr dazu, bei wETH 0,875 %.
Tria: Am besten für Cashback
Die Tria Karte ist eine durch Sicherheiten gedeckte Kreditlinie mit 0 % effektivem Jahreszins. Dein Krypto bleibt als Sicherheit in deiner eigenen Wallet, und laut den Kartenbedingungen verwahrt weder Tria noch der Herausgeber es.
Das Cashback ist hier das höchste unter den Karten, die ihre Sätze nicht an ein großes Portfolio oder eine VIP-Stufe einer Börse knüpfen. Die virtuelle Lite-Karte zahlt 1,5 %, die Pro-Karte für 109 $ im Jahr 4,5 % und die Max-Karte für 250 $ im Jahr 6 %. Die Sätze gelten bis zu einer monatlichen Ausgabengrenze von 1.000 $ bei Lite und 2.000 $ bei Pro und Max.
Die Belohnungen kommen in USDT in periodischen Chargen, mit einer Wartezeit von bis zu 90 Tagen. Laut Trias Hilfecenter erhebt Tria keine eigene FX-Gebühr, auch wenn die Kartenbedingungen FX von bis zu 3 % aufführen.
Die Bedingungen erlauben ein „Liquidation Event“, wenn Belastungen einen Kalendertag lang unbezahlt bleiben oder deine Sicherheiten unter den Saldo fallen. Stablecoin-Sicherheiten nehmen den größten Teil des Kursrisikos heraus.
Tria nennt über 200 Regionen, zeigt die vollständige Liste aber nur in der App. Für die Anmeldung brauchst du derzeit einen Access Code von der Warteliste oder über eine Empfehlung.
ether.fi Cash: Am besten für Ethereum-Halter
ether.fi Cash beschreibt ether.fi als nicht verwahrtes Konto. Du kannst von deinem Stablecoin-Guthaben zahlen oder gegen anderes Krypto im Konto, etwa ETH, einen Kredit aufnehmen, sodass ein Kauf keinen Verkauf erzwingt.
Das Cashback beträgt 3 % auf den Stufen Core, Luxe und Pinnacle, mit einer monatlichen Ausgabengrenze von 2.000 $ bei Core. VIP-Mitglieder mit Einladung erhalten 4 %.
Der FX-Aufschlag liegt bei etwa 1,5 % auf Core und sinkt auf den höheren Stufen. Die Mitgliedsstufen enthalten außerdem einen Guthabenschutz gegen Smart-Contract-Exploits, von 10.000 $ bis 500.000 $, der keine Einlagensicherung ist.
Ein Kredit gegen volatiles Krypto birgt ein Liquidationsrisiko, wenn die Kurse fallen. Die Karte ist in 31 US-Bundesstaaten, in Washington D.C. und in einer langen Liste weiterer Länder verfügbar.
Bleap: Am besten ohne FX-Gebühr in Europa und Lateinamerika
In den Karteninhaber-Bedingungen von Bleap steht: „Du kontrollierst die Private Keys, und die Assets werden nicht von Bleap oder Unlimit gehalten.“ Unlimit EU, ein E-Geld-Institut mit Lizenz der Zentralbank von Zypern, gibt die Karte aus.
Jede Zahlung ist eine Direktabbuchung von deiner Bleap-Wallet, abgewickelt über die Smart-Account-Berechtigungen der Wallet. Wenn du diese Berechtigungen entfernst, können Zahlungen abgelehnt werden.
Bleap berechnet 0 % FX und weder Ausgabe- noch Monatsgebühr. Geldautomaten-Abhebungen sind bis zu 400 € im Monat kostenlos, und die Karte zahlt von USDC- oder EURe-Guthaben.
Cashback von bis zu 20 % gilt in ausgewählten Kategorien wie Streaming und Essenslieferung, doch Bleap veröffentlicht den Satz für die einzelnen Kategorien nicht.
Fällt Bleap oder Unlimit aus, bleiben die Assets in deiner Wallet laut den Bedingungen „unter deiner Kontrolle und sind nicht Teil der Insolvenzmasse einer der beiden Parteien“.
Bitget Wallet Card: Cashback in Bitcoin, Gold oder Aktien
Die Bitget Wallet Card beantragst du in der Bitget-Wallet-App. Laut Bitget „behältst“ du bis zum genauen Zeitpunkt der Zahlung die „Non-Custodial-Kontrolle über deine Assets“.
Das Cashback, das Bitget Assetback nennt, beträgt 2 % und steigt auf der Booster-Stufe auf 3 %, die neuen Karteninhabern offensteht oder beim Erreichen einer monatlichen Ausgabenschwelle gilt. Du wählst, ob es in Bitcoin, tokenisiertem Gold, USDC oder tokenisierten US-Aktien ankommt.
Die Karte ist virtuell, wird über Immersve ausgegeben und im EWR, im Vereinigten Königreich und in 10 lateinamerikanischen Ländern angeboten. Ausgaben in anderen Währungen als dem Dollar kosten 1,7 % Gebühr, und die Aktivierung kostet 0,10 $ innerhalb von 72 Stunden nach der KYC-Freigabe und danach 10 $.
Wirex One: Self-Custody mit verwalteten Schlüsseln
Wirex hat seine Verbraucher-App 2026 auf Wirex One umgestellt. Laut den Bedingungen „bietet Wirex keine Verwahrdienstleistungen an“, und deine Private Keys „werden von Privy generiert und verwaltet“, einem Anbieter von Wallet-Infrastruktur.
Dieses Setup macht die Seed-Phrase überflüssig, was zu Menschen passt, die keine verwalten wollen. Es stellt aber auch die Systeme eines Dritten zwischen dich und deine Schlüssel, sodass Wirex One Self-Custody in einem anderen Sinn ist als MetaMask.
Wirex berechnet keine Gebühr für Auslandstransaktionen, und die Karte steht Einwohnern von 73 Ländern und Gebieten außerhalb der USA offen. Das Cashback reicht von 0,5 % bis 8 %, je nach Portfoliogröße und danach, wie viel davon in Wirex' WPAY-Token liegt.
OKX Card: 0 % FX in der EU und in Norwegen
Die OKX Card ist mit einer Smart Wallet verbunden, daher sagt OKX: „Das Eigentum am Krypto bleibt bis zum Zeitpunkt der Transaktion beim Nutzer.“ OKX Europe betreibt das Programm, und UAB Monavate, ein von der Bank von Litauen zugelassenes E-Geld-Institut, gibt die Karte aus.
Sie ist nur virtuell, funktioniert über Apple Pay und Google Pay und berechnet keine FX-Gebühr, auch wenn OKX einen Marktspread von 0,1 % auf die Stablecoin-Umrechnung ansetzt. Käufe, die in USDG bezahlt werden, bringen 2 % zurück, bei Nicht-VIP-Nutzern auf 50 $ im Monat begrenzt. VIP-Stufen erhöhen sowohl den Satz als auch die Grenze.
Tangem Pay, Avici und Exa: Collateral-Karten für besondere Anforderungen
Tangem Pay verknüpft eine Visa-Karte mit einer Tangem-Wallet und wird von Paera LLC betrieben, nicht von Tangem AG. Laut den Bedingungen sind deine Sicherheiten „jederzeit dein Eigentum und werden in deiner Verwahrung in einem oder mehreren Smart Contracts gehalten“. Der Programmbetreiber kann sie dennoch liquidieren, wenn ein Saldo unbezahlt bleibt.
Diese Bedingungen nennen eine Verzugsgebühr von bis zu 40 $ und eine Liquidationsstrafe von bis zu 35 $. Sie verlangen außerdem drei Werktage Vorankündigung, bevor du Sicherheiten abhebst, obwohl die FAQ in der App sagt, dass du jederzeit abheben kannst. Das Cashback beträgt 1 % im kostenlosen Tarif, begrenzt auf 100 $ im Monat.
Avici zahlt kein Cashback, doch seine Signature-Karte bringt Visa-Signature-Vorteile wie eine Mietwagenversicherung dazu. Die virtuelle Platinum-Karte kostet 15 $ in der Ausgabe, die physische Karte 50 $.
Die Exa Card ist eine Kreditkarte auf Basis eines Smart Accounts, der per Passkey gesichert ist, ohne Seed-Phrase. Sie hat kein Cashback, aber Pay Later teilt Käufe in bis zu acht Raten mit festem Zinssatz auf. Jeder Pay-Later-Kauf ist ein Kredit gegen dein hinterlegtes Krypto, das liquidiert werden kann, wenn sein Wert fällt.
Die Exploits von 2026: Was Self-Custody schützte und was nicht
Zwei Vorfälle im Jahr 2026 trafen Self-Custody-Kartenmodelle. Im Juni nutzten Angreifer eine Schwachstelle in den Modulen, die die Safes der Gnosis-Pay-Karten steuerten. Sie entwendeten rund 1,5 Mio. $ aus 5.281 Wallets, und Gnosis übernahm die Verluste und stellte jeden Nutzer auf einen neuen Safe um.
Am 28. August nutzte ein Angreifer eine veraltete Version von Rains Karten-Collateral-Contract auf Solana aus. Die Sicherheitsfirma Blockaid stellte fest, dass eine zweite Signaturprüfung auf die erste zurückverwies, sodass eine einzige Signatur des Angreifers beide bestand. Sie bezifferte die Gesamtverluste auf rund 1,1 Mio. $ über alle von Rain betriebenen Programme.
Tria verlor 431.945 $ bei 636 Kunden, und Avici verlor 500.859 $ bei 1.685 Nutzern. Beide haben alle vollständig entschädigt, plus zusätzliche 10 %.
Avici meldete, dass die eigenen Self-Custody-Wallets der Nutzer nicht betroffen waren, die Verluste also aus Guthaben stammten, die bereits in den Karten-Contract verschoben worden waren.
Sicherheiten in einem Karten-Contract tragen Contract-Risiko
Geld, das du in den Collateral-Contract einer Karte verschiebst, hängt vom Code dieses Contracts ab. Wenn du dort nur den Bedarf weniger Wochen hältst und den Rest in deiner eigenen Wallet oder einer Cold Wallet, begrenzt das, was ein Bug erreichen kann.
Der Karten-Sicherheitscheck listet die Vorfallhistorie, Lizenzen und Bedingungen jeder Karte auf.
Gnosis Pay wird eingestellt: Dein Guthaben und die Alternativen
Am 21. September 2026 gab Gnosis Pay bekannt, dass es seine Verbraucherkarte einstellt, um sich auf Kartenprogramme für andere Unternehmen zu konzentrieren. Laut seinem Hilfecenter enden Karte und Web-App am 20. Dezember 2026.
Guthaben in einem Gnosis-Pay-Safe ist nicht betroffen, und für die Abhebung gibt es keine Frist. Nach der Schließung der Karte unterstützt die Web-App nur noch Abhebungen.
Partner-Apps wie Rebind, Picnic und MiniPay geben nun eigene Karten zu eigenen Bedingungen aus. Gnosis-Pay-Nutzer im EWR können sich Bleap, MetaMask oder die Bitget Wallet Card ansehen, die alle Guthaben in einer Wallet halten, die der Nutzer kontrolliert.
Im Vereinigten Königreich, wo die Anmeldungen bei MetaMask pausiert sind, sind die Bitget Wallet Card und Wirex One hier die Optionen im Wallet-Modell. Einwohner der Schweiz können sich Wirex One oder MetaMask ansehen.
Kann eine Self-Custody-Krypto-Karte eingefroren werden?
Ja, die Karte selbst schon. Der Herausgeber kann eine Karte sperren, Zahlungen ablehnen oder das Konto nach einer Compliance-Prüfung schließen, wie bei jeder anderen Karte.
Eine gesperrte Karte friert im Wallet-Modell die Wallet nicht ein. Dein Krypto bleibt, wo es war, und du kannst es mit deinen eigenen Schlüsseln bewegen.
Bei Collateral-Karten ist das anders. Bedingungen wie die von Tria und Tangem Pay geben dem Unternehmen Rechte an den Sicherheiten, wenn du Geld schuldest. Tangem Pay verlangt zudem eine Vorankündigung vor Abhebungen.
Bei einer Karte mit Börsenanbindung hält die Börse das Guthaben, sodass eine Kontosperre das Geld selbst trifft. Das ist eines der Risiken von Krypto-Debitkarten, die verwahrende Karten mit sich bringen.
Self-Custody-Karten brauchen trotzdem KYC
Alle 10 Karten hier verlangen eine vollständige Identitätsprüfung, meist ein Ausweisdokument und ein Selfie. Kartennetzwerke und die Aufsicht über die Herausgeber treiben diese Pflicht an, und eigene Schlüssel ändern daran nichts.
Tria verlangte in unserer eigenen Bewerbung außerdem einen Wohnsitznachweis. Bei unserer Prüfung von Krypto-Karten ohne KYC hat keine unsere Anforderungen als funktionierende Option erfüllt.
Gebühren von Self-Custody-Karten: FX-Aufschläge und Cashback im Vergleich
Die FX-Aufschläge dieser Karten reichen von null bis 1,7 %. Das Basis-Cashback in der Grafik reicht von null bis 4,5 %. Höhere Sätze bei Wirex One und der OKX Card hängen von der Portfoliogröße oder der VIP-Stufe der Börse ab.
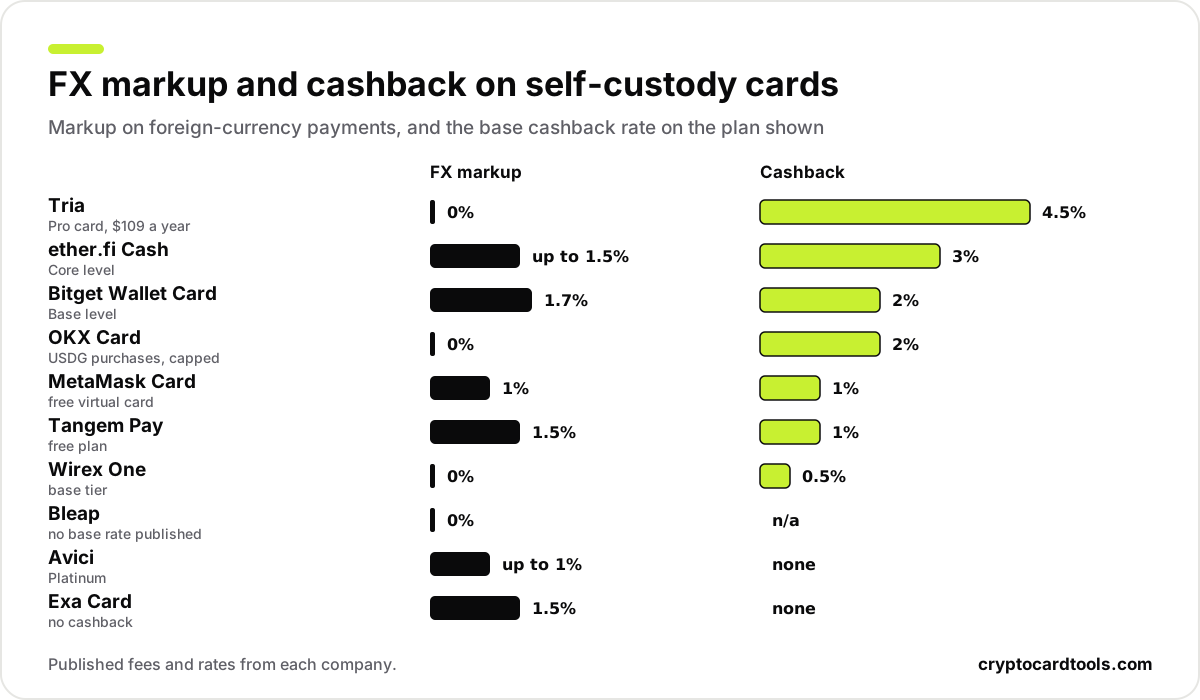
Der Kartenkosten-Rechner legt deine eigenen monatlichen Ausgaben auf die Gebühren und das Cashback jeder Karte. Wer im Ausland zahlt, für den zählt die FX-Spalte am meisten, und unser Ranking der besten Krypto-Karte für Reisen bepreist die Karten für eine zweiwöchige Reise.
Self-Custody-Krypto-Karten in den USA
Einwohner der USA haben weniger Auswahl. MetaMask hat die Anmeldungen in den USA pausiert, und Bleap, Bitget Wallet, die OKX Card und Wirex One werden in den USA nicht angeboten.
Tria nimmt Einwohner der USA auf. ether.fi Cash, Avici und Exa decken jeweils 31 Bundesstaaten ab, daher erspart dir ein Blick auf die Kartenseite mit deinem Bundesstaat einen vergeblichen Antrag. Tangem Pay wird in den USA angeboten, aber nicht in jedem Bundesstaat.
In den Kartenbedingungen von Avici steht „nur Nicht-US-Bürger“, was der Liste der US-Bundesstaaten widerspricht. Tangem Pay und Exa verlangen von Einwohnern der USA außerdem eine Social Security Number.
Die Seite zu den besten Krypto-Karten in den Vereinigten Staaten rankt diese neben verwahrenden Optionen.
Steuern: Jede Zahlung kann als Verkauf gelten
Mit Krypto zu bezahlen ist steuerlich meist eine Veräußerung, egal ob die Karte verwahrend ist oder nicht. In vielen Ländern kann jede Zahlung in Bitcoin oder Ether einen Gewinn oder Verlust erzeugen, den du melden musst.
Ausgaben in Stablecoins halten diese Gewinne meist nahe null, und ein Kredit gegen Krypto statt eines Verkaufs kann einen Verkauf hinauszögern. Der Steuerleitfaden zur Krypto-Karte erklärt die Regeln nach Ländern.
So wählst du eine Self-Custody-Karte
- Entscheide, wo das Geld liegen soll. Eine Karte im Wallet-Modell hält es in deiner Wallet. Eine Collateral-Karte braucht eine Einzahlung in ihren Contract.
- Prüfe, wer die Schlüssel hält. Eine Seed-Phrase, ein Passkey oder ein verwalteter Schlüsselanbieter haben jeweils andere Vor- und Nachteile bei Wiederherstellung und Zugang.
- Lies die Liquidationsbedingungen. Finde bei Collateral-Karten heraus, was passiert, wenn eine Zahlung unbezahlt bleibt oder die Kurse fallen.
- Vergleiche FX-Aufschlag und Cashback-Grenzen. Nimm die Währung, die du am meisten ausgibst, denn dieselbe Karte kann in einer Währung günstig und in einer anderen teuer sein.
- Bestätige dein Land. Mehrere Karten decken nur einen Teil der USA ab oder schließen das Vereinigte Königreich aus.
Die besten Self-Custody-Krypto-Karten: Das Fazit
Beste Wallet-Karte MetaMask Card in Europa und Lateinamerika oder Bleap für 0 % FX
Am besten für Cashback Tria Pro, mit 4,5 % zurück und Sicherheiten in deiner eigenen Wallet
Am besten für ETH-Halter ether.fi Cash, mit 3 % zurück und Krediten gegen ETH
Wechsel von Gnosis Pay Bleap, MetaMask oder die Bitget Wallet Card, bevor die Karte schließt
Eine Self-Custody-Karte nimmt der Börse die Rolle des Verwahrers deines Guthabens. Das Smart-Contract-Risiko bleibt bestehen, und die Schließung von Gnosis Pay zeigt, dass ein Kartenprogramm enden kann, auch wenn das Guthaben dir gehört.
Häufige Fragen
Was ist die beste Self-Custody-Krypto-Karte?
Was ist eine nicht verwahrte Krypto-Karte?
Ist die MetaMask Card wirklich Self-Custody?
Bekomme ich eine Krypto-Karte ohne Börsenkonto?
Kann eine Self-Custody-Krypto-Karte eingefroren werden?
Brauchen Self-Custody-Krypto-Karten ein KYC?
Wird Gnosis Pay eingestellt?
Was sind die besten Alternativen zu Gnosis Pay?
Waren Self-Custody-Karten vom Rain-Exploit betroffen?
Kann eine Krypto-Karte mit Sicherheiten mein Krypto liquidieren?
Gibt es eine Self-Custody-Krypto-Karte in den USA?
Ist ether.fi Cash nicht verwahrt (non-custodial)?
Welche Self-Custody-Karte hat keine FX-Gebühr?
Kann ich mit einer Karte Krypto aus meiner eigenen Wallet ausgeben?
Zahle ich Steuern, jedes Mal wenn ich mit einer Karte Krypto ausgebe?
Quellen
Weiterlesen
- Crypto.com Karte Erfahrungen 2026: Stufen, Gebühren, Grenzen und ob sie sich lohnt
Test der Crypto.com Visa Card 2026: die neuen Level-Up-Tarife, 0 % bis 5 % CRO-Cashback, Monatsgrenzen, Gebühren, Extras und bessere Alternativen.
- Beste Krypto-Karte für Reisen 2026: 12 Karten auf einer Reise durchgerechnet
Krypto-Karte für Reisen 2026 auf einer zweiwöchigen Reise durchgerechnet: Karten ohne Auslandseinsatzgebühr, Abhebungsgebühren, Hotel-Kaution, Lounges.
- Krypto-Kreditkarten Vergleich: Die besten, 2 flogen raus
Welche Krypto-Kreditkarte die beste ist, hängt von deinem Land ab. 9 Karten nach echten Gebühren, Cashback und Verwahrung verglichen, auch für DACH.