Como sacar criptomoedas em 2026: o melhor off-ramp para converter cripto em dinheiro sem perder
Conteúdo
Alguns links deste artigo são links de afiliado. Podemos receber uma comissão se você se cadastrar por eles, sem custo extra para você. Como tratamos os links de afiliado.
A cripto só paga o seu aluguel, os seus fornecedores ou as suas férias quando vira dinheiro que o banco ou a loja aceitam. Um bom off-ramp faz essa conversão rápido, dentro da lei e por menos de 1% do valor.
Nunca houve tantas formas de sacar criptomoedas. Você pode vender em uma corretora e transferir para o banco, ou negociar com outra pessoa em um mercado P2P. Também pode gastar com um cartão cripto ou tirar dinheiro vivo em um caixa eletrônico.
Cada caminho cobra em um lugar diferente. Algumas dessas cobranças nunca aparecem na tela em que você aperta “Vender”.
A corretora de um amigo anunciava 0,5%. Depois do spread, da taxa de saque e da tarifa que o banco dele cobrou para receber uma transferência internacional, ele perdeu quase US$ 300, perto de 4% do que sacou.
Se você já viu um saque chegar menor do que esperava, sabe como é essa sensação.
Mas o mapa mudou em 2025 e 2026. A KuCoin saiu dos EUA, a Binance fechou os cadastros na UE e a RedotPay deixou de atender a Índia. Um conselho de um ano atrás pode levar você hoje a uma plataforma que você não consegue usar.
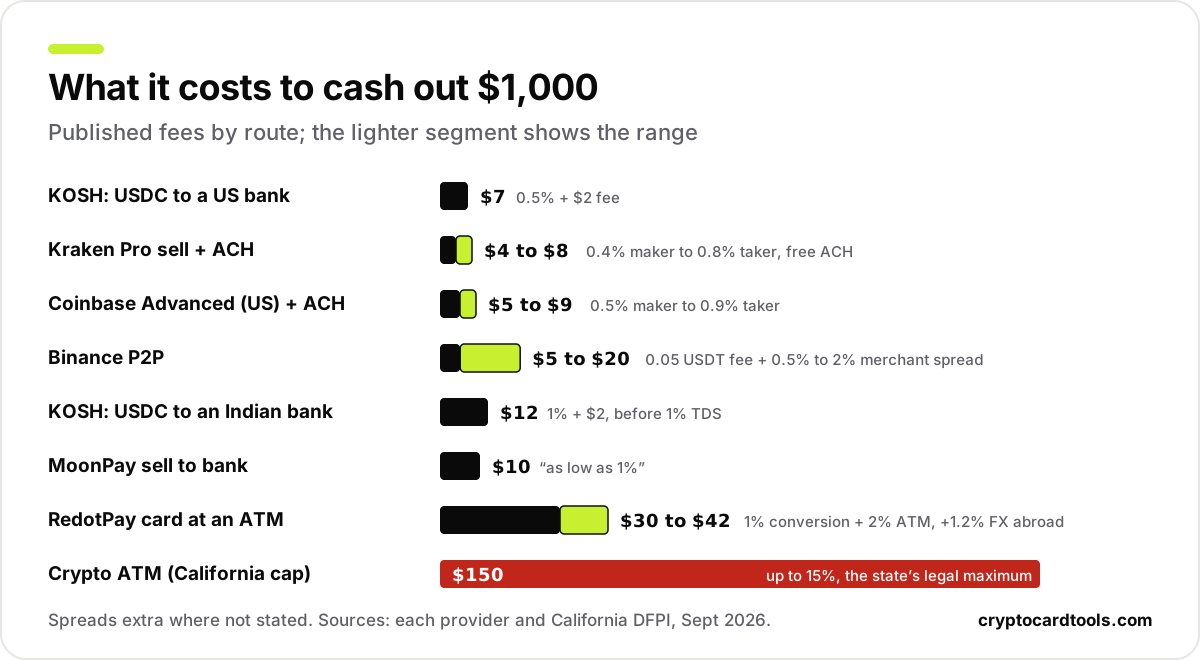
Resposta rápida: a forma mais barata de sacar cripto costuma ser vender em uma corretora regulada e transferir por uma transferência bancária doméstica. ACH, SEPA e Faster Payments mantêm o custo total em torno de 0,4% a 1% sobre US$ 1.000.
Nos EUA, Kraken Pro e Coinbase Advanced são as mais baratas. Na Índia, a KOSH (antiga CopperX) paga stablecoins em contas bancárias indianas por 1% mais US$ 2. Os mercados P2P funcionam onde os bancos criam dificuldades, e um cartão cripto é o jeito mais rápido de ter dinheiro local na mão.
Os caixas eletrônicos de cripto são de longe a opção mais cara. A Califórnia teve de limitar as taxas deles a 15%.
O que é um off-ramp de cripto
Um off-ramp é qualquer serviço que transforma cripto em dinheiro comum, que você pode gastar ou depositar. O nome vem das rodovias: é a saída da rede cripto de volta para o sistema bancário.
Cinco tipos de off-ramp cobrem quase todas as situações. Uma corretora compra a sua cripto e envia o valor para o seu banco. Um mercado P2P conecta você a um comprador que paga diretamente, enquanto a plataforma guarda a sua cripto em garantia (escrow).
Um cartão cripto converte o seu saldo no momento em que você paga ou saca. Uma mesa OTC cuida de operações grandes de forma privada, normalmente a partir de uns US$ 100.000. Um caixa eletrônico de cripto entrega dinheiro vivo pelas suas moedas na hora, a um preço alto.
O certo para você depende de três coisas: quanto você vai sacar, com que pressa precisa e onde você mora.
Quanto custa de verdade sacar cripto
A taxa que a plataforma anuncia normalmente é só a taxa de negociação. O seu custo real é a soma de cada etapa entre a sua cripto e o saldo no banco.
Seis custos podem se acumular em um único saque:
- Spread: a diferença entre o preço de mercado e o preço que a plataforma oferece. Os botões simples de “Vender” embutem o spread na cotação.
- Taxa de negociação: o que a plataforma cobra pela venda em si.
- Taxa de rede: o custo na blockchain para mover as moedas até a plataforma. A Kraken, por exemplo, cobra cerca de US$ 1 para sacar USDT na rede Tron, e o Ethereum custa mais quando a rede está congestionada.
- Taxa de saque: o que custa enviar o dinheiro ao seu banco. Na Kraken, vai de grátis no ACH a US$ 14 por uma transferência SWIFT, e a Coinbase cobra US$ 25 por uma transferência bancária (wire) nos EUA.
- Tarifa de recebimento do banco: o que o seu próprio banco cobra por uma transferência recebida. O meu cobra US$ 15 por transferências internacionais e nada por ACH doméstico.
- Conversão de moeda: uma cobrança, muitas vezes de alguns por cento, se o seu banco converte dólares para a sua moeda local.
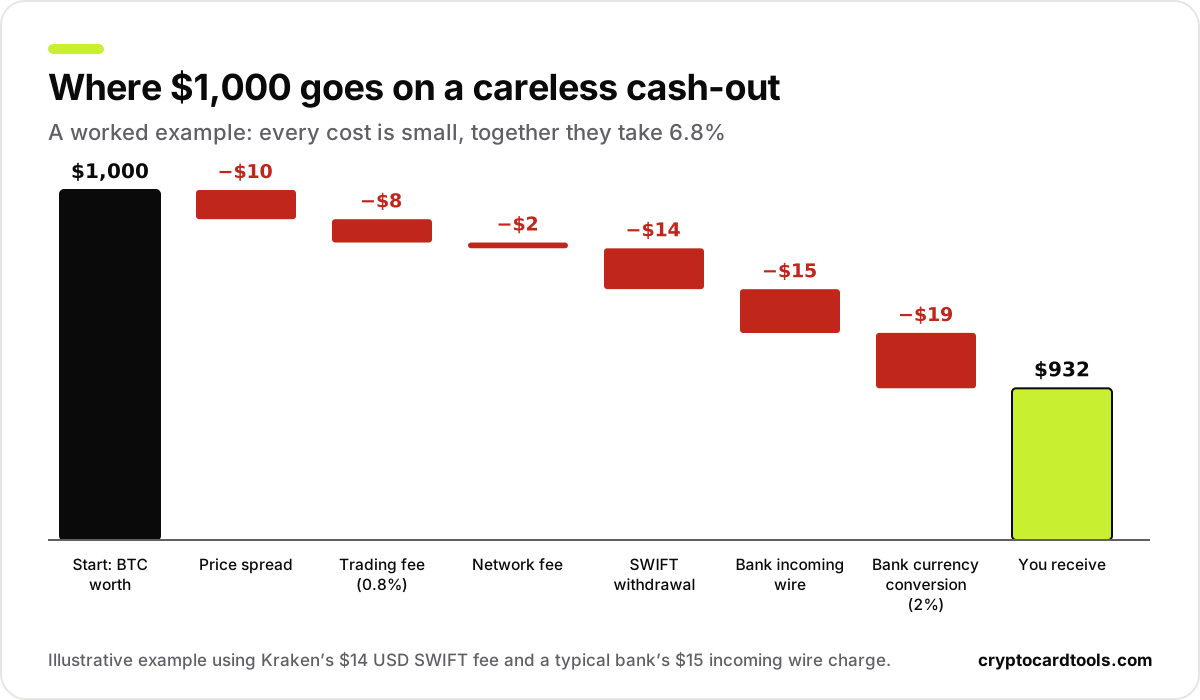
No exemplo acima, nenhuma taxa isolada parece alarmante. Juntas, elas levam US$ 68, ou 6,8% do valor.
Uma transferência doméstica na própria moeda da sua conta evita as duas tarifas de transferência internacional e a conversão, o que elimina a maior parte dessa perda.
Nossa calculadora de saque soma cada etapa para o seu valor e a sua rota, para você comparar as opções antes de mover qualquer coisa.
Como sacar criptomoedas para a sua conta bancária
Os passos são os mesmos na maioria das corretoras reguladas, e seguir esta ordem evita os atrasos mais comuns:
- Conclua a verificação de identidade completa na corretora antes de precisar do dinheiro.
- Cadastre uma conta bancária no seu próprio nome, na mesma moeda que você pretende sacar.
- Deposite a sua cripto, escolhendo uma rede que a corretora aceita para aquela moeda.
- Venda com uma ordem limitada na tela de negociação avançada, e não pelo botão de venda instantânea.
- Saque pela transferência doméstica do seu país: ACH nos EUA, SEPA na Europa (Portugal incluído), Faster Payments no Reino Unido ou Osko na Austrália.
- Guarde a confirmação da venda e o comprovante do saque para a sua declaração de impostos.
Como escolher a rede certa para USDT e USDC
As stablecoins existem em várias blockchains, e a corretora precisa aceitar a rede pela qual você envia. USDT enviado pela Tron (TRC-20) para um endereço que só aceita Ethereum (ERC-20) pode nunca chegar, ou exigir uma recuperação manual cara.
A tela de depósito lista as redes que cada corretora aceita para cada moeda. Usar a mesma rede nos dois lados, e mandar primeiro um valor pequeno de teste, evita quase todos os depósitos perdidos.
O bitcoin é mais simples, com uma rede principal, mas a transferência precisa de várias confirmações antes que a maioria das corretoras credite o valor. Isso costuma levar de 30 a 60 minutos.
Os melhores off-ramps de cripto em 2026
Nenhuma plataforma é a melhor em todo lugar, porque a disponibilidade e os meios de pagamento bancários mudam de país para país. Cada taxa aqui foi conferida de novo nas páginas do próprio provedor em setembro de 2026.
Kraken: melhor para saques bancários nos EUA, na Europa e na Austrália
A Kraken é uma corretora antiga, regulada nos EUA, na UE e no Reino Unido. Ela combina com quem vai sacar alguns milhares de dólares ou mais e quer uma rota regulada até a conta bancária.
As vendas instantâneas na tela simples de compra e venda custam 1% mais um spread. A Kraken Pro cobra 0,40% como maker e 0,80% como taker no nível de entrada.
Colocar uma ordem limitada no preço que você escolher torna você o maker e garante a taxa mais baixa.
As taxas de saque da Kraken são baixas nos meios domésticos. ACH nos EUA e transferências bancárias na Austrália são grátis, SEPA custa € 1 e o Faster Payments no Reino Unido custa £ 1,95.
Os saques internacionais por SWIFT são a exceção cara, a US$ 14 em dólares.
Em US$ 10.000 vendidos com ordem limitada e sacados por ACH, você pagaria cerca de US$ 40. A mesma venda a preço de mercado custa cerca de US$ 80.
Minha única reclamação é o suporte: as respostas já levaram mais de cinco dias na minha experiência. A Kraken também retém saques por 72 horas depois de depósitos por ACH, cartão ou PayPal, e por sete dias depois de depósitos ACH vinculados pelo Plaid.
Coinbase: melhor para iniciantes nos EUA
O app da Coinbase se conecta direto ao seu banco, o que o torna o off-ramp regulado mais simples dos EUA. Em 16 de setembro de 2026, ela reduziu as taxas do Advanced.
Usuários dos EUA agora pagam 0,50% como maker e 0,90% como taker no nível de entrada. Na UE, no Reino Unido e no Canadá, as taxas são de 0,25% e 0,50%.
O botão simples de venda custa mais porque há um spread embutido no preço. Mudar para o Advanced antes de vender é a economia mais fácil da plataforma.
Os saques para bancos dos EUA por ACH levam de um a cinco dias úteis. A Coinbase também pode enviar dinheiro na hora para um banco ou cartão de débito elegível, por uma taxa que ela não publica, mas mostra antes de você confirmar.
A Coinbase também permite sacar para o PayPal nos EUA, o que serve para valores menores que você quer no saldo do PayPal.
Na Europa, os saques por SEPA são grátis e levam de um a três dias úteis.
KOSH (antiga CopperX): melhor para levar stablecoins a contas bancárias locais
A KOSH, antiga CopperX, transforma USDC ou USDT em um pagamento bancário em dólares, euros, libras, dirhams, rúpias ou dólares de Singapura. Ela atende pessoas físicas e empresas.
Quando abri minha conta, ainda como CopperX, a verificação levou cerca de 30 minutos. Ela combina com freelancers que recebem em stablecoins e querem o dinheiro em uma conta bancária local sem negociar em uma corretora.
Para pessoas físicas, um pagamento para banco nos EUA custa 0,5% mais US$ 2, e um pagamento em euros custa 1% mais US$ 2. Pagamentos em rúpias indianas custam 1% mais US$ 2 até US$ 17.000 por transação, e 1,25% acima disso.
Em US$ 1.000 de USDC, isso dá US$ 7 para um banco nos EUA ou US$ 12 para um banco indiano. Os pagamentos em rúpias costumam chegar em um a três dias úteis, e os em libras muitas vezes em minutos.
O saque mínimo é de US$ 50. A KOSH não é um banco: ela depende de parceiros de pagamento licenciados, que não divulga publicamente.
Você pode abrir uma conta na KOSH, e nossa página do KOSH Card mostra as taxas e limites do cartão.
Binance P2P: melhor onde os bancos dificultam a cripto
A Binance P2P conecta você a um comprador que paga por transferência bancária ou por um app de pagamento local, enquanto a Binance guarda a sua cripto em garantia. Eu usei cerca de 50 vezes. Funciona bem quando você segue as regras.
Não é totalmente grátis. Desde 2024, quem aceita ofertas (taker) em pares com USDT em mais de 95 mercados paga uma taxa fixa de 0,05 USDT por ordem.
O preço do comerciante é o custo maior. Nas minhas operações, ele costumava ficar de 0,5% a 2% abaixo do mercado, o que dá de US$ 5 a US$ 20 em US$ 1.000. A maioria dessas operações terminou em 15 a 45 minutos.
A disponibilidade é o principal limite. A Binance não aceita novos clientes no Reino Unido desde outubro de 2023, e reportagens dizem que ela parou os cadastros na UE a partir de 1º de julho de 2026, o que inclui Portugal. Nos EUA, a Binance.US, que é uma corretora separada, oferece saques por ACH grátis.
O risco maior é a outra parte. Pagamentos de um comprador podem depois ser estornados ou sinalizados pelo seu banco, e por isso as regras de segurança mais adiante neste guia importam mais no P2P.
Se você já tem conta, encontra a Binance P2P no app, na aba Trade.
KuCoin P2P: um mercado P2P reserva
O mercado P2P da KuCoin funciona como o da Binance, e a KuCoin diz que não cobra taxas nas operações P2P. Ele tem menos comerciantes, então achar uma contraparte pode demorar mais, embora eu às vezes tenha encontrado preços melhores ali.
Uso principalmente para altcoins que a Binance atende mal, ou quando as cotações da Binance não estão competitivas naquele dia.
A KuCoin saiu dos EUA depois de se declarar culpada, em janeiro de 2025, por operar um negócio de transmissão de dinheiro sem licença. Na UE, ela agora opera pela KuCoin EU, que tem licença MiCA da Áustria. Ela é registrada na Unidade de Inteligência Financeira da Índia e oferece P2P em rúpias por lá.
A Financial Conduct Authority, do Reino Unido, inclui a KuCoin na sua lista de alertas, então residentes britânicos ficam mais seguros com outra plataforma. Você pode abrir uma conta na KuCoin se ela atende o seu país.
Cartões cripto: melhores para ter dinheiro na mão, rápido
Um cartão cripto pula o banco por completo. Você gasta o saldo nas lojas ou saca dinheiro local em um caixa eletrônico, e o cartão faz a conversão naquele momento.
Quando viajo e preciso de dinheiro local rápido, a RedotPay é o meu cartão preferido. Ela cobra 1% de conversão e 2% nos saques em caixa eletrônico até US$ 10.000 por mês, mais 1,2% quando a moeda é diferente da do seu cartão.
Um saque de US$ 1.000 custa então cerca de US$ 30, ou US$ 42 em uma moeda diferente da do cartão. É mais do que uma transferência bancária, mas você tem o dinheiro em minutos.
A RedotPay funciona em cerca de 200 países e territórios, mas não nos EUA, na Índia, na Indonésia nem na Turquia. O cartão virtual custa US$ 10 e o físico, US$ 100, e nossa análise da RedotPay cobre tudo em detalhes.
Vários outros cartões incluem cotas grátis de saque. O Binance Card dá dois saques grátis por mês, e o Crypto.com Visa Card na Europa é grátis até € 200 por mês no plano de entrada.
Nossa lista de cartões cripto para saque em caixa eletrônico compara lado a lado a taxa de saque de cada cartão.
Os cartões funcionam melhor para gastar um dinheiro que você gastaria de qualquer forma. Para mover um saldo grande até o banco, uma transferência sai bem mais barata.
MoonPay: melhor para vender direto da carteira
A MoonPay vende cripto direto de uma carteira autocustodiada, como MetaMask ou Exodus, sem precisar depositar antes em uma corretora. Ela informa taxas “a partir de 1%” para pagamentos em conta bancária e de 4,5% para cartões Visa.
Ela atende mais de 80 países. Os pagamentos nos EUA vão por ACH, PayPal ou Venmo, e o ACH leva de três a cinco dias úteis. Os pagamentos por SEPA levam de dois a quatro dias, e o Faster Payments no Reino Unido, de um a dois.
A MoonPay custa mais que uma corretora para valores grandes, mas poupa uma transferência extra e uma taxa de rede nos valores pequenos.
Mesas OTC: para valores de seis dígitos
Uma ordem muito grande em uma corretora pública pode mover o preço contra você. As mesas OTC combinam antes um preço fixo para o valor inteiro e liquidam por transferência bancária.
Kraken, Coinbase e a maioria das grandes corretoras têm serviços OTC para clientes verificados com operações de seis dígitos. Elas costumam perguntar sobre a origem dos seus recursos antes da operação.
Caixas eletrônicos de cripto: a opção mais cara
Os caixas eletrônicos de cripto são práticos, mas são a forma mais cara de sacar e uma ferramenta preferida de golpistas.
A Califórnia agora limita as cobranças deles a 15% ou US$ 5, o que for maior, com limite diário de US$ 1.000 por cliente.
A Federal Trade Commission dos EUA registrou mais de US$ 110 milhões perdidos em golpes com caixas de bitcoin em 2023, com perda mediana de US$ 10.000. Pessoas com mais de 60 anos tinham mais de três vezes mais chances de relatar uma perda.
O FBI contabilizou mais de US$ 388 milhões em perdas com quiosques de cripto em 2025.
No Reino Unido, nenhum caixa eletrônico de cripto é autorizado, e a Financial Conduct Authority trata os que operam como ilegais. Se alguém ao telefone pede que você deposite dinheiro ou cripto em um caixa, é quase certamente golpe.
Como escolher o off-ramp certo
Taxas fixas pesam nos saques pequenos, enquanto taxas percentuais e o impacto no preço pesam nos grandes. Por isso o valor é o primeiro filtro, e o prazo é o segundo.
Por valor
Até US$ 1.000: um cartão cripto, a MoonPay ou uma operação P2P mantêm tudo simples. Taxas fixas de saque pesam mais em valores pequenos, então vale evitar o SWIFT.
De US$ 1.000 a US$ 10.000: Kraken Pro ou Coinbase Advanced com saque bancário doméstico. Para stablecoins que vão para um banco na Índia, nos Emirados Árabes Unidos ou na Europa, a KOSH costuma ser mais simples.
De US$ 10.000 a US$ 100.000: uma corretora regulada com ordens limitadas, em que a diferença entre a taxa de maker e a da venda instantânea cresce rápido.
Acima de US$ 100.000: uma mesa OTC, para o preço ficar fixado antes de você comprometer o valor inteiro.
Por prazo
Para ter dinheiro hoje, os saques em caixa eletrônico com cartão cripto e as operações P2P são as opções mais rápidas. SEPA Instant, Faster Payments no Reino Unido e Osko na Austrália também caem em minutos na Kraken.
Se você pode esperar de um a três dias, ACH e SEPA padrão são grátis ou quase, e a economia cresce com o valor.
O melhor off-ramp no seu país
Os meios bancários e as regras locais mudam a resposta mais do que qualquer recurso de plataforma.
Se você está no Brasil, as rotas gerais deste guia valem para você: corretora regulada, P2P e cartão cripto. Como ainda não conferimos as taxas de saque em reais de cada plataforma, vale olhar esse valor na própria plataforma antes de vender.
Estados Unidos
Coinbase Advanced e Kraken Pro com saque grátis por ACH são as escolhas padrão, e a Binance.US é mais uma opção com ACH.
União Europeia e Portugal
Kraken e Coinbase pagam por SEPA, e a Kraken também aceita SEPA Instant por € 0,90 a € 1. A KuCoin EU tem licença MiCA na maior parte do EEE.
A Binance não aceita mais novos clientes na UE.
Onde quer que você saque na UE, a Travel Rule se aplica. Desde 30 de dezembro de 2024, as corretoras precisam anexar os dados de remetente e destinatário a cada transferência de cripto, qualquer que seja o valor.
Transferências acima de € 1.000 a partir da sua própria carteira também exigem prova de que você a controla, então conte com uma etapa extra de verificação.
Reino Unido
A Kraken paga por Faster Payments em minutos, enquanto a Coinbase leva de um a três dias úteis. Nem a Binance nem a KuCoin são opções realistas no Reino Unido.
Os caixas eletrônicos de cripto são ilegais no Reino Unido, então um saque bancário ou um cartão cripto são as opções realistas.
Índia
A KOSH paga USDC e USDT em contas bancárias indianas por 1% mais US$ 2, e a KuCoin oferece P2P em rúpias.
A Índia retém 1% de TDS sobre transferências de cripto acima de ₹ 10.000 por ano (₹ 50.000 para algumas pessoas físicas) e tributa os ganhos a uma alíquota fixa de 30%. O Income-tax Act, 2025 substituiu a lei antiga em 1º de abril de 2026, então os números das seções nos formulários de imposto mudaram.
Canadá
A Kraken paga por EFT por 0,35% ou por Interac e-Transfer por C$ 10. A Coinbase Advanced cobra 0,25% e 0,50% para usuários canadenses.
A KuCoin restringe usuários em Ontário e na Colúmbia Britânica.
Austrália
Os saques em dólar australiano na Kraken são grátis, incluindo as transferências instantâneas por Osko. O imposto sobre ganho de capital incide sobre vendas de cripto, com desconto para pessoas físicas que mantiveram o ativo por mais de 12 meses.
Problemas comuns ao sacar
Um saque travado por dias
Saques travados normalmente significam uma revisão de identidade ou de compliance, uma retenção depois de um depósito recente (veja as retenções da Kraken acima) ou um erro nos dados bancários.
Concluir o nível mais alto de verificação antes de precisar do dinheiro evita a maioria dos atrasos. Se um saque empacar, falar com o suporte informando o ID da transação é mais rápido do que esperar.
Um banco que recusa a transferência
Alguns bancos ainda marcam transferências vindas de corretoras de cripto como de alto risco. Avisar o banco com antecedência, guardar registros da origem dos recursos e usar um banco digital que aceite cripto reduzem a chance de recusa.
Perguntas sobre a origem do dinheiro
Saques maiores costumam disparar um pedido de comprovação da origem dos recursos. Extratos da corretora, os registros das compras originais e as declarações de imposto normalmente resolvem.
Pela Travel Rule da UE, você também pode ter de informar o titular de uma carteira da qual envia ou para a qual envia.
Uma plataforma que não atende o seu país
Usar uma plataforma licenciada onde você mora protege muito mais do que passar o dinheiro por outro país, o que também pode criar problemas com impostos.
Nosso buscador de cartões cripto mostra quais cartões são oferecidos no seu país, e o guia dos melhores cartões cripto compara as opções por região.
Como sacar com segurança
Uma vez mandei um saque de “teste” de US$ 500 que ficou três dias em verificação. Desde então, sempre envio uns US$ 50 primeiro para uma plataforma ou conta bancária nova.
Alguns hábitos evitam a maior parte das perdas:
- Use um app autenticador para a autenticação em dois fatores em vez de SMS, que pode ser sequestrado.
- Ative listas de endereços permitidos para saque, para que o dinheiro só possa ir a contas que você aprovou antes.
- Confira duas vezes os dados bancários, porque um dígito errado pode mandar o dinheiro para um lugar de onde você não consegue recuperá-lo.
- Confira a licença da plataforma com o regulador do seu país antes de depositar.
Regras de segurança no P2P
As operações P2P têm o maior risco porque o pagamento vem de um desconhecido. A garantia da plataforma só protege você se tudo acontecer dentro dela.
- Nunca aceite terminar uma operação fora da plataforma, mesmo que o comerciante peça.
- Negocie com comerciantes que têm taxa de conclusão acima de 95% e centenas de operações concluídas.
- Libere a cripto só depois que o dinheiro aparecer na sua própria conta, e não quando o comprador disser que já enviou.
- Guarde prints da ordem, do pagamento e de todas as mensagens para o caso de uma disputa.
- Comece abaixo de US$ 500 com qualquer contraparte nova.
Nosso guia sobre os riscos dos cartões cripto cobre os riscos à parte de manter saldo com um provedor de cartão.
Impostos ao sacar
Vender cripto é um fato gerador de imposto na maioria dos países. O ganho costuma ser a diferença entre o que você pagou e o valor da venda, menos as taxas.
Se você comprou 1 BTC por US$ 30.000 e vendeu por US$ 45.000, normalmente deve imposto sobre um ganho de US$ 15.000. Nos EUA, o IRS trata cripto como propriedade, então valem as regras de ganho de capital.
As corretoras dos EUA agora informam ao IRS o valor bruto das suas vendas no Form 1099-DA para vendas a partir de 2025, e incluem o custo de aquisição em muitas vendas a partir de 2026.
Guardar a data de compra, o custo, a data de venda, o valor recebido e as taxas de cada venda torna a declaração simples. Nosso guia de impostos sobre cripto explica as regras, e a calculadora de impostos sobre cripto estima quanto você deve.
Conclusão
O melhor off-ramp é o mais barato que seja licenciado onde você mora e caiba no seu prazo. Na maioria dos países, isso significa uma corretora regulada e uma transferência bancária doméstica. Estas são as minhas escolhas para 2026:
- Saques bancários nos EUA: Kraken Pro ou Coinbase Advanced, com ordens limitadas e ACH
- Europa (Portugal incluído), Reino Unido e Austrália: Kraken com SEPA, Faster Payments ou Osko
- Stablecoins para um banco na Índia, nos Emirados Árabes Unidos ou na Europa: KOSH
- Países onde os bancos dificultam: Binance P2P ou KuCoin P2P, seguindo as regras de segurança
- Dinheiro vivo em viagem: um cartão cripto como a RedotPay
- Evite: caixas eletrônicos de cripto
A verificação pode levar dias, então ajuda deixar duas ou três plataformas prontas com antecedência. Se você está pensando em cartões que dispensam a verificação, nosso guia de cartões cripto sem KYC explica o que ainda funciona.
Tenha dinheiro rápido com um cartão cripto
A RedotPay transforma stablecoins em dinheiro local em caixas eletrônicos de cerca de 200 países e territórios, Brasil e Portugal incluídos. Nossa página da RedotPay mantém as taxas, os limites e a lista de países atualizados.
Peça o cartão RedotPay Taxas e limites da RedotPay
A calculadora de saque compara cada rota para o seu valor.
Perguntas frequentes
Qual é a forma mais barata de sacar criptomoedas?
Como sacar criptomoedas para a minha conta bancária?
Dá para sacar cripto para o PayPal?
Quanto tempo leva para sacar cripto?
Dá para sacar USDT ou USDC direto para o banco?
Qual é o melhor off-ramp de cripto na Índia?
A Binance P2P é grátis?
Caixas eletrônicos de cripto são uma boa forma de sacar?
Pago imposto quando saco cripto?
Dá para sacar cripto sem KYC?
Por que o meu saque de cripto está demorando tanto?
Fontes
- Kraken fee schedule
- Kraken fiat withdrawal fees and minimums
- Coinbase: lowering fees on Coinbase Advanced
- Binance P2P fee announcement
- KOSH withdrawal fees
- MoonPay: sell crypto
- FTC: losses to Bitcoin ATM scams
- California DFPI: Digital Financial Assets Law FAQ
- FCA: illegal crypto ATMs in the UK
- Income Tax Department: TDS on virtual digital assets
- Regulation (EU) 2023/1113 (Travel Rule)
- IRS: Form 1099-DA
Continue lendo
- Cartão cripto sem KYC em 2026: o que ainda funciona, quanto custa e o que pode dar errado
Os cartões cripto anônimos acabaram. Veja quais cartões de débito cripto sem KYC ainda funcionam em 2026, limites, taxas, riscos e opções mais seguras.
- Os melhores cartões cripto de 2026: 9 cartões comparados por taxas reais, recompensas e país
O melhor cartão cripto depende de onde você mora. Comparamos 9 cartões por taxas reais, cashback e custódia, com opções para Brasil, Portugal e mais.