Os melhores cartões cripto de 2026: 9 cartões comparados por taxas reais, recompensas e país
Conteúdo
- Resumo: os melhores cartões cripto de 2026 (lista rápida)
- O que realmente faz um cartão cripto ser o “melhor” em 2026?
- Como funcionam os cartões cripto
- Como classifiquei estes cartões
- Quanto US$ 1.000 por mês custam de verdade em cada cartão
- Os melhores cartões cripto de 2026 (análises detalhadas)
- Outros cartões que vale conhecer
- O melhor cartão cripto por país
- Cartões que tirei desta lista
- Como funciona o KYC nos cartões de criptomoedas
- Cartões cripto custodiais vs com autocustódia
- Como as recompensas dos cartões cripto funcionam de verdade
- Experiências reais de usuários e alertas
- Veredito final: escolha pelo seu uso, não pelo hype
- O que mudou nesta atualização (setembro de 2026)
Alguns links deste artigo são links de afiliado. Podemos receber uma comissão se você se cadastrar por eles, sem custo extra para você. Como tratamos os links de afiliado.
Procurando o melhor cartão cripto disponível no seu país? De preferência com o mínimo de KYC possível?
Sendo bem sincero, a maioria das análises de cartões cripto na internet é conteúdo reciclado.
Elas repetem press releases, copiam opiniões antigas do Reddit e ignoram o que realmente importa: como esses cartões de débito cripto funcionam no dia a dia de quem usa de verdade.
Eu pesquisei e analisei pessoalmente mais de uma dúzia de cartões cripto, vasculhei os termos escondidos, calculei as taxas reais de uso e até fiquei preso em bloqueios de staking para que você não precise passar por isso.
Se você trabalha remotamente, viaja com frequência ou só cansou de converter cripto manualmente toda vez que compra um café, esta lista é para você.
Publiquei este ranking pela primeira vez em abril de 2025. Nesta atualização de setembro de 2026, conferi de novo cada taxa, recompensa e regra de país nas páginas oficiais de cada emissor. Duas das minhas escolhas de 2025 não existem mais no formato que recomendei, e vários cartões novos passaram à frente dos antigos.
Resumo: os melhores cartões cripto de 2026 (lista rápida)
- Melhor no geral: KAST: cartão virtual grátis na maioria das regiões, 1,5% de cashback em dólares e, segundo a KAST, funciona em mais de 170 países, incluindo os EUA
- Maior cashback: ether.fi Cash: 3% sobre os primeiros US$ 2.000 do mês, e sua cripto fica na sua própria carteira
- Menores taxas na Europa: OKX Card: sem taxa de cartão nem de câmbio, só um spread de 0,1%, mais 2% de cashback em USDG
- Melhor cartão com autocustódia para Europa e América Latina: MetaMask Card: grátis, 1% de cashback, gasta direto da sua carteira MetaMask
- Melhor para acesso global e saques: RedotPay: mais de 100 países, limite diário de US$ 1.000.000, cartão físico com saque em caixa eletrônico
- Maiores recompensas se você fizer staking: Crypto.com: até 5% de volta, mas só com um grande bloqueio de CRO por 12 meses
- Melhor para quem faz HODL: Nexo: gaste usando sua cripto como garantia, sem vender
- Melhor cartão de crédito nos EUA: Gemini Credit Card: até 4% de volta em cripto, sem anuidade nem taxa de câmbio
- Melhor para iniciantes nos EUA: Coinbase Card: Visa pré-pago grátis, sem taxas ao gastar USDC
⚡ Dica: os termos dos cartões cripto mudam com frequência. Vale salvar este post nos favoritos, porque nós o atualizamos com os termos, taxas e recompensas mais recentes.
Não sabe quais cartões estão disponíveis para você? Nosso buscador de cartões cripto filtra cada cartão pelo país onde você mora, seja o Brasil, Portugal ou outro.
O que realmente faz um cartão cripto ser o “melhor” em 2026?
Estes são os critérios que contam na hora de escolher um cartão de criptomoedas:
- Sem armadilhas de staking: você não deveria precisar travar US$ 5.000 em um token volátil para ganhar um cashback razoável
- Disponibilidade global: funciona entre países sem restrições inesperadas
- Taxas reais baixas: não só a “taxa zero” do anúncio, mas também spread, taxas sobre compras em moeda estrangeira, caixa eletrônico e inatividade
- Suporte a stablecoins: precisa funcionar com USDT e USDC, não só com BTC ou ETH
- Custódia clara: você deve saber se quem guarda seus fundos é a empresa ou você
- KYC mínimo ou opcional: a privacidade não morreu, e você merece ter escolha
- Carteiras digitais e Apple Pay: um cartão cripto deve ser tão prático quanto uma fintech tradicional
“Em 2026, um cartão cripto não é luxo. É uma necessidade para quem vive de cripto em tempo integral.”
Como funcionam os cartões cripto
Um cartão cripto é um cartão Visa ou Mastercard comum com um saldo em cripto por trás. O lojista recebe dinheiro tradicional e nunca toca na sua cripto.
O emissor do cartão, normalmente uma instituição de moeda eletrônica licenciada ou um banco, faz a conversão de cripto para moeda fiduciária no momento da compra. É nessa conversão que está a maior parte do custo real, seja por uma taxa de conversão, por um spread ou pela cotação usada.
Os cartões cripto se dividem em três tipos:
- Cartões de débito gastam um saldo que você já tem. Esse saldo pode estar em uma conta de corretora (Coinbase), em uma carteira de aplicativo (RedotPay, KAST) ou na sua própria carteira (MetaMask, ether.fi Cash, OKX Pay na Europa).
- Cartões de crédito oferecem um limite de crédito e pagam recompensas em cripto. O Gemini Credit Card gasta dólares, enquanto o Credit Mode da Nexo toma emprestado usando a cripto que você já tem como garantia.
- Cartões pré-pagos precisam de recarga antes do uso. Os cartões da Crypto.com e da Coinbase são pré-pagos, o que limita quanto você pode perder se o cartão for comprometido.
O tipo também define sua situação tributária. Um cartão de débito ou pré-pago que gasta cripto vende essa cripto no caixa. Um cartão de crédito que gasta dólares não vende nada.
Como classifiquei estes cartões
Cada cartão desta lista foi avaliado pelas mesmas cinco perguntas. Uma pessoa comum consegue tirar o cartão hoje? Quanto ele custa com US$ 1.000 de gastos por mês? Quanto ele devolve sem staking nem assinatura?
As duas últimas perguntas tratam de custódia e atualidade. Quem guarda seu dinheiro, e o que acontece se ele for congelado? E quando o emissor mudou os termos pela última vez?
As recompensas de vitrine pesam menos do que você imagina. Uma taxa de 10% que exige US$ 100.000 em ativos, ou uma de 5% que exige € 450.000 em tokens bloqueados, não ajuda o leitor comum. Classifiquei cada cartão pelo que um usuário normal realmente recebe.
Quanto US$ 1.000 por mês custam de verdade em cada cartão
Esta é a comparação que eu queria ter quando comecei a usar cartões cripto. Ela considera que você tem stablecoins, gasta US$ 1.000 por mês e não usa caixa eletrônico. Um quinto desses gastos é em moeda estrangeira, então as taxas de câmbio entram na conta.
- ether.fi Cash (Core, gastando em USD): cerca de US$ 360 por ano de volta em ETHFI, menos uns US$ 24 a US$ 36 de câmbio. Ganho líquido de cerca de US$ 325 a US$ 335.
- OKX Card (Europa, pagando com USDG): US$ 240 por ano de volta, menos US$ 12 de spread. Ganho líquido de cerca de US$ 228.
- KAST (Standard): US$ 180 por ano de volta, menos US$ 12 a US$ 42 de câmbio. Ganho líquido de US$ 136 a US$ 166, descontada uma taxa de US$ 2 pelo cartão virtual nas regiões que a cobram.
- MetaMask Card (virtual, com uma stablecoin na moeda local): US$ 120 de volta, menos US$ 24 em taxas internacionais. Ganho líquido de cerca de US$ 96.
- Coinbase Card (EUA, gastando USDC): sem taxas, e as recompensas variam. Mais ou menos empate antes das recompensas.
- Crypto.com (plano gratuito Midnight, Europa): sem cashback e com taxa de câmbio de 2% em gastos fora do euro feitos fora da UE e do Reino Unido. Custo líquido de cerca de US$ 48.
- RedotPay (cartão virtual, gastando na moeda do cartão): US$ 10 de taxa do cartão, US$ 120 em taxas de conversão e cerca de US$ 29 de câmbio. Custo líquido de cerca de US$ 159 no primeiro ano.
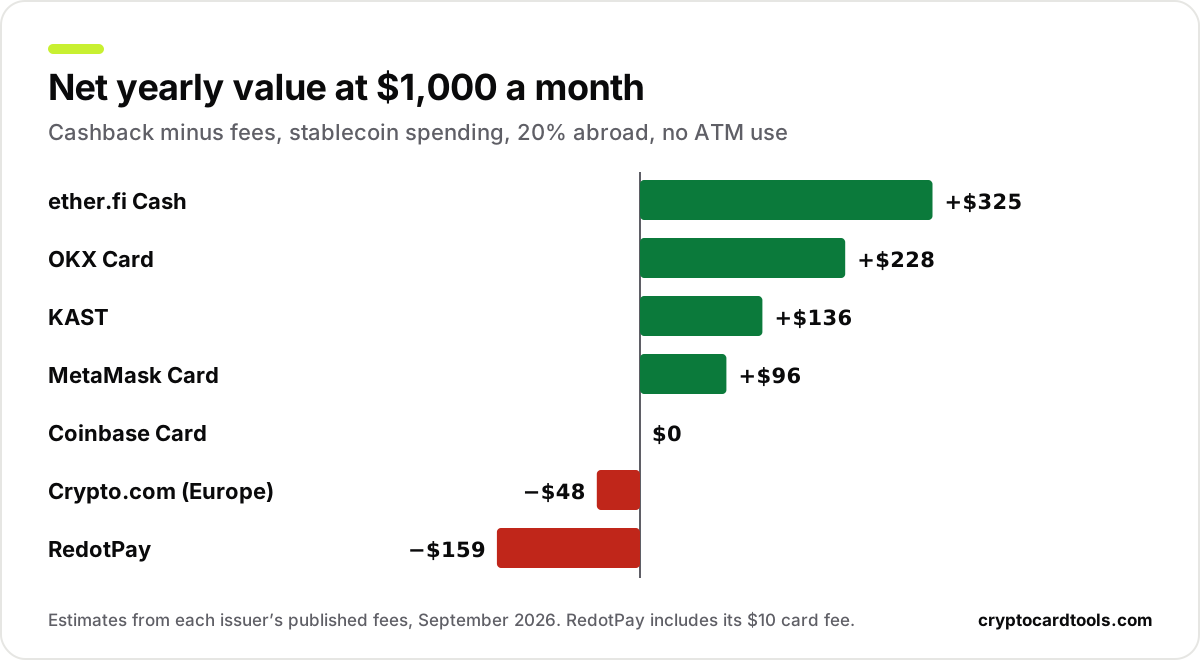
Duas coisas chamam a atenção. Os cartões com autocustódia e focados em stablecoins agora pagam mais do que os grandes cartões de corretora. E a RedotPay, minha primeira escolha em 2025, custa dinheiro para usar, mesmo vencendo em alcance e limites.
Você pode colocar seus próprios gastos e comparar até quatro cartões na nossa calculadora de custo do cartão.
Os melhores cartões cripto de 2026 (análises detalhadas)
KAST: melhor no geral
- Cashback: 1,5% em USD sobre os primeiros US$ 2.000 do mês (plano Standard)
- KYC: completo
- Staking: não é necessário
- Taxas: dois cartões virtuais grátis (US$ 2 em algumas regiões), sem taxa em depósitos de stablecoin, 0,5% a 1,75% de câmbio
O KAST transforma um saldo em stablecoins em um cartão Visa que, segundo a KAST, funciona em mais de 170 países, incluindo os EUA. Essa cobertura é o motivo de ele liderar a lista: poucos cartões pagam cashback de verdade e aceitam residentes dos EUA ao mesmo tempo.
Ele é focado em stablecoins. USDT, USDC e outras stablecoins podem ser depositadas em mais de 10 redes sem taxa além da cobrada pela própria rede. A KAST também aceita mais de 25 outras moedas, mas a taxa de conversão delas varia por token, então o cartão combina com quem já tem dólares on-chain.
Os planos pagos aumentam a taxa. O Premium custa US$ 1.000 por ano e paga 2% sobre até US$ 10.000 por mês, e o Private custa US$ 10.000 por ano e paga 3% sobre até US$ 40.000.
Prós:
- Barato para começar, com cashback pago em dólares, não em um token volátil
- Funciona nos EUA e, pelas contas da KAST, em mais de 170 países
- Compatível com Apple Pay e Google Pay
- Sem taxa de depósito em stablecoins
Contras:
- Custodial: a KAST guarda seu saldo em USD
- Saques em caixa eletrônico custam US$ 3 mais 2%, com teto de US$ 250 por saque
- Não está disponível em todo lugar, e a KAST só confirma a elegibilidade durante o cadastro
- Depósitos em cripto volátil pagam uma taxa de conversão que varia por token
Ideal para: quem tem stablecoins em quase qualquer país, inclusive nos EUA, e quer cashback simples sem staking. Veja como ele se sai em RedotPay vs KAST e KAST vs OKX Card, ou confira a nota de segurança dele.
ether.fi Cash: maior cashback
- Cashback: 3% sobre os primeiros US$ 2.000 do mês (Core), depois 1% até US$ 3.000, depois 0,5%
- KYC: completo
- Staking: não é necessário
- Taxas: cerca de 1% de câmbio base mais até 0,5% no Core; saques em caixa eletrônico de até US$ 1.000 cada, com até cinco por dia
O ether.fi Cash paga o maior cashback sem assinatura desta lista, e seus fundos ficam na sua própria conta de smart contract. A ether.fi nunca assume a custódia deles.
Ele também permite pegar empréstimo usando ETH em staking como garantia em vez de vender, então seu ETH continua rendendo enquanto sustenta seus gastos.
O porém é a moeda da recompensa. O cashback é pago em ETHFI, o token da própria ether.fi, então o valor real acompanha o preço do token. Transações em euro também rendem um cashback bem menor do que gastos em dólar.
Prós:
- 3% de cashback no plano de entrada Core, o maior aqui sem assinatura
- Autocustódia
- Disponível em mais de 90 países, incluindo Brasil, Portugal, Reino Unido, Emirados Árabes Unidos, Nigéria, Indonésia, Filipinas e 31 estados dos EUA
- Gaste usando ETH em staking sem vendê-lo
Contras:
- Recompensas pagas no token ETHFI, não em dinheiro
- Cashback menor em gastos em euro
- Não disponível na Índia, no Paquistão nem na Holanda
- Pegar empréstimo com garantia traz risco de liquidação se o ETH cair forte
Ideal para: usuários nativos de cripto que gastam em dólar e se sentem à vontade cuidando da própria carteira. Os confrontos diretos estão em KAST vs ether.fi Cash e MetaMask Card vs ether.fi Cash.
OKX Card: menores taxas na Europa
- Cashback: 2% em USDG para usuários comuns, com teto de € 50 por mês na Europa
- KYC: completo
- Staking: não é necessário
- Taxas: sem taxa de cartão, sem taxa de câmbio, spread de conversão de 0,1%
O OKX Card é a forma mais barata de gastar stablecoins na Europa, Portugal incluído. A OKX cobra só um spread de 0,1% quando seu USDC ou USDG é convertido em euros, o que dá cerca de € 1 a cada € 1.000.
O cashback só vale para compras com USDG. Usuários comuns recebem 2%, e a taxa de vitrine de 10% exige o status VIP da OKX, que começa em torno de US$ 100.000 em ativos.
O cartão também funciona em Singapura, Austrália, Brasil, Gana, Nigéria, Ruanda, África do Sul, Uganda e Paquistão. Os termos mudam em cada região, e eu detalho isso na minha análise completa do OKX Card.
Prós:
- O menor custo de conversão de todos os cartões desta lista
- 2% de cashback sem bloqueio
- Regulado na UE pelo MiCA e com licença de instituição de pagamento em Malta
- Compatível com Apple Pay e Google Pay
Contras:
- Só virtual na Europa, então não faz saque em caixa eletrônico
- Não gasta USDT na Europa
- Os tetos de cashback são mínimos fora da Europa (US$ 5 por mês na África e no Paquistão)
- Não disponível nos EUA, no Reino Unido nem na Índia
Ideal para: quem mora na Europa, tem stablecoins e quer o menor custo possível nos gastos. A tabela completa de taxas está na nossa página do OKX Card.
MetaMask Card: melhor cartão com autocustódia para Europa e América Latina
- Cashback: 1% em mUSD (virtual), 3% sobre os primeiros US$ 10.000 do ano (Metal, US$ 199 por ano)
- KYC: completo
- Staking: não é necessário
- Taxas: cartão virtual grátis, 1% em compras internacionais, 0,5% quando sua stablecoin não corresponde à moeda do gasto
O MetaMask Card gasta direto da sua carteira MetaMask nas redes Linea, Base, Solana ou Monad. Sua cripto fica na sua carteira até o segundo em que você paga.
Ele está aberto em 45 países da Europa e da América Latina, incluindo Brasil e Portugal, além do Canadá. Na Europa dá para gastar EURe, e no Reino Unido, GBPe, o que elimina por completo as taxas de conversão de stablecoin.
Os novos cadastros estão pausados nos EUA e no Reino Unido, e os pedidos do cartão Metal estão suspensos desde 2 de junho de 2026.
Prós:
- Autocustódia de verdade com a aceitação da Mastercard
- Cartão virtual grátis com 1% de cashback
- Aceita stablecoins em euro e em libra
- Compatível com Apple Pay e Google Pay
Contras:
- Não disponível na Ásia nem na África
- Cadastros nos EUA e no Reino Unido pausados no momento
- O cartão Metal não pode ser pedido agora
- As aprovações de gasto exigem cuidado, porque uma permissão ilimitada deixa o contrato do cartão puxar qualquer quantia daquele token
Ideal para: quem usa autocustódia na Europa e na América Latina.
RedotPay: melhor para acesso global e saques
- Cashback: nenhum no cartão padrão (3% no Apple Pay e no Google Pay com o plano Pro de US$ 12,90 por mês, com teto de 18 USDs)
- KYC: completo (documento e escaneamento facial)
- Staking: não é necessário
- Taxas: US$ 10 pelo cartão virtual ou US$ 100 pelo físico, 1% de conversão, 1,2% de câmbio, 2% a 3% em caixa eletrônico
A RedotPay virou, sem alarde, a opção preferida de quem quer acesso global sem staking.
Ela funciona em mais de 100 países e tem alguns dos maiores limites do mercado: US$ 100.000 por transação e US$ 1.000.000 por dia. O cartão físico faz saques em caixa eletrônico, algo que a maioria dos cartões desta lista não oferece.
Esse alcance tem um preço. Sem cashback no cartão padrão, a RedotPay é um dos cartões mais caros daqui para os gastos do dia a dia. Ela também parou de emitir cartões na Índia, na Indonésia e na Turquia em setembro de 2026.
Prós:
- Disponível em mais de 100 países da Ásia, África, América Latina e Oriente Médio
- Cartões virtuais instantâneos
- Cartão físico com saques em caixa eletrônico de até US$ 3.750 por dia
- Limites de gasto muito altos
- Gasta BTC, ETH e uma dúzia de outros ativos, não só stablecoins
- Transferências para banco e carteira digital, P2P e swaps no mesmo app
Contras:
- Sem cashback sem o plano pago Pro
- 1% de taxa de conversão mais 1,2% em gastos em moeda estrangeira
- Não disponível nos EUA, na Índia, na Indonésia, na Turquia e em mais de 40 outros países e regiões
- Custodial, com relatos de contas congeladas durante revisões de compliance
Ideal para: usuários em mercados emergentes que precisam de um cartão que funcione, com limites altos e acesso a dinheiro vivo. Minha análise completa da RedotPay cobre cada taxa e cada país.
Crypto.com Visa: maiores recompensas (se você topar fazer staking)
- Cashback: 0% no plano gratuito, 2% a 5% em CRO nos planos pagos (cartão do EEE)
- KYC: completo obrigatório
- Staking: obrigatório para os planos mais altos: de € 450 a € 450.000 em CRO, bloqueados por 12 meses
- Taxas: 2% de câmbio em gastos fora do euro feitos fora da UE e do Reino Unido no plano gratuito Midnight, com cotas mensais grátis de saque que crescem conforme o plano
A Crypto.com continua sendo um dos cartões cripto mais populares por um motivo: o enorme potencial de cashback.
Mas esses 5% têm um custo: bloquear € 450.000 em tokens CRO por 12 meses. O primeiro plano pago, Ruby Steel, exige um stake de € 450 para render 2%, e as recompensas mensais dos planos pagos mais baixos têm teto.
Esses números vêm da página europeia de cartões da Crypto.com. Planos, valores e taxas mudam conforme a região, e o Brasil tem uma tabela própria.
É um cartão pré-pago, então você o recarrega antes de gastar em vez de vinculá-lo a uma conta bancária.
O app é bonito e o suporte está melhorando, mas a experiência favorece muito quem já é investidor fiel de CRO.
Prós:
- Até 5% de cashback (com um staking alto de CRO)
- Integrado ao ecossistema mais amplo da Crypto.com
- Cartões físico e virtual disponíveis
- Acesso a salas VIP de aeroporto a partir do plano Jade Green
- Reembolso de assinaturas do Spotify e da Netflix, com cobertura maior conforme o plano
- Disponível nos EUA, no Reino Unido, na maior parte da Europa e em vários outros mercados
Contras:
- A volatilidade do token CRO afeta diretamente as recompensas e o seu saldo em staking
- O plano gratuito não paga cashback
- Histórico de mudanças na estrutura de recompensas
Ideal para: quem já usa a Crypto.com e pretende manter CRO de qualquer forma. Para uma alternativa europeia mais barata, veja Crypto.com Visa Card vs OKX Card.
Nexo Card: melhor para não vender sua cripto
- Cashback: até 2% em NEXO ou 0,5% em BTC (só no Credit Mode, com portfólio acima de US$ 5.000)
- KYC: obrigatório
- Staking: opcional; o nível de fidelidade aumenta as recompensas
- Taxas: 0,2% de câmbio em dias úteis no EEE, no Reino Unido e na Suíça (0,7% nos fins de semana)
A Nexo permite gastar usando sua cripto como garantia, sem vendê-la de fato. Pode ser uma boa opção para quem investe e faz HODL no longo prazo.
O cartão funciona em dois modos. O Debit Mode gasta o seu saldo. O Credit Mode oferece uma linha de crédito garantida pela sua cripto, então suas moedas não são vendidas no caixa e não há venda tributável no momento da compra.
Porém, ele só está disponível em alguns países europeus, segundo a página do cartão da Nexo. O cartão virtual precisa de apenas US$ 50 para ser ativado, enquanto o físico exige saldo acima de € 5.000 e pelo menos o nível de fidelidade Gold.
Prós:
- Você não perde a exposição à sua cripto
- Taxas de câmbio baixas na Europa
- O Debit Mode paga juros diários sobre o saldo não gasto
- Compatível com Apple Pay e Google Pay
- Saques grátis de € 200 a € 2.000 por mês, conforme o nível de fidelidade, e depois 2%
Contras:
- Cashback só no Credit Mode, e só com portfólio acima de US$ 5.000
- As melhores recompensas exigem manter tokens NEXO
- Não disponível nos EUA
- O empréstimo tem juros e risco sobre a garantia
Ideal para: investidores de cripto na Europa, Portugal incluído, que não querem vender o que têm mas ainda querem poder de compra. Eles continuam expostos ao risco do mercado cripto, então vale pegar empréstimo com cautela.
Gemini Credit Card: melhor cartão de crédito nos EUA
- Recompensas: 4% em combustível, recarga de carro elétrico e transporte (primeiros US$ 300 do mês), 3% em restaurantes, 2% em supermercado, 1% no resto
- KYC: completo, mais análise de crédito
- Staking: nenhum
- Taxas: sem anuidade, sem taxa sobre compras em moeda estrangeira
O Gemini Credit Card é um cartão de crédito Mastercard comum, emitido pelo WebBank, que paga recompensas em cripto. Você gasta dólares e escolhe ganhar bitcoin ou uma de mais de 50 outras criptomoedas, conforme a página do cartão da Gemini.
Como você gasta moeda fiduciária e não cripto, não há venda tributável quando você paga. Isso o torna o jeito mais simples de residentes dos EUA ganharem cripto sem gastá-la.
Prós:
- 3% em restaurantes e 2% em supermercado, sem teto
- Sem anuidade nem taxa de câmbio
- Recompensas pagas na hora em mais de 50 criptomoedas
Contras:
- Só para residentes dos EUA
- A aprovação depende de análise de crédito
- Os juros anulam as recompensas se você não pagar a fatura inteira
Ideal para: usuários nos EUA com bom histórico de crédito que pagam a fatura inteira todo mês.
Coinbase Card: melhor para iniciantes nos EUA
- Recompensas: recompensas em cripto que se alternam, mostradas no app
- KYC: completo
- Staking: nenhum
- Taxas: sem anuidade, sem taxa de gasto em USD ou USDC, spread nas outras criptos
O Coinbase Card é um cartão de débito Visa pré-pago que gasta direto da sua conta Coinbase. É a opção mais fácil para usuários nos EUA que já têm cripto na Coinbase.
Gastar USD ou USDC não custa nada. Gastar outras criptos significa vendê-las, então há um spread e a venda pode ser tributável. As taxas de recompensa variam e aparecem no app.
Prós:
- Sem anuidade e sem taxa ao gastar USDC
- Emitido pelo Pathward, N.A. (membro do FDIC)
- Configuração simples para quem já usa a Coinbase
Contras:
- Só nos EUA, e não disponível no Havaí
- As taxas de recompensa variam e mudam com frequência
- Gastar cripto que não é stablecoin custa um spread e gera uma venda tributável
Ideal para: quem gasta cripto nos EUA e busca simplicidade e confiabilidade. A comparação com a Crypto.com está em Coinbase Card vs Crypto.com Visa Card.
Outros cartões que vale conhecer
Estes cartões aparecem em muitas listas de cartões cripto. Não entraram no meu ranking, mas cada um combina com um tipo específico de leitor.
Bybit Card. O cartão da Bybit gasta a partir da sua conta na corretora Bybit. O próprio guia de taxas dela lista uma taxa de conversão de cripto de 0,9% e taxas sobre compras em moeda estrangeira de até 2%. Os saques em caixa eletrônico são grátis até US$ 100 por mês e depois custam 2%.
A Bybit anuncia até 10% de cashback, mas as taxas mais altas dependem dos níveis VIP dela. Para um usuário comum, esses custos de conversão e câmbio superam as recompensas. Minha análise do Bybit Card cobre tudo.
Coinbase One Card. É o cartão de crédito da Coinbase na rede American Express, só para membros do Coinbase One nos EUA. Todo mundo começa com 2% de volta em bitcoin, chegando a 4% com saldos maiores na Coinbase, sobre até US$ 10.000 em compras por mês.
Ele não tem anuidade nem taxas sobre compras em moeda estrangeira, mas a assinatura custa pelo menos US$ 49,99 por ano. Combina mais com usuários intensos da Coinbase com saldos altos do que com iniciantes.
Uphold Card. A Uphold relançou o cartão de débito nos EUA em outubro de 2025, junto com o cartão do Reino Unido. Ele paga recompensas em XRP, com as taxas mais altas garantidas só nos primeiros 90 dias após o cadastro.
Faz sentido para quem tem XRP e quer recompensas nesse token, e bem menos para qualquer outra pessoa. As taxas estão na nossa página do cartão Uphold.
O melhor cartão cripto por país
A disponibilidade regional pesa mais do que qualquer recurso. Estas são as melhores opções por país em setembro de 2026:
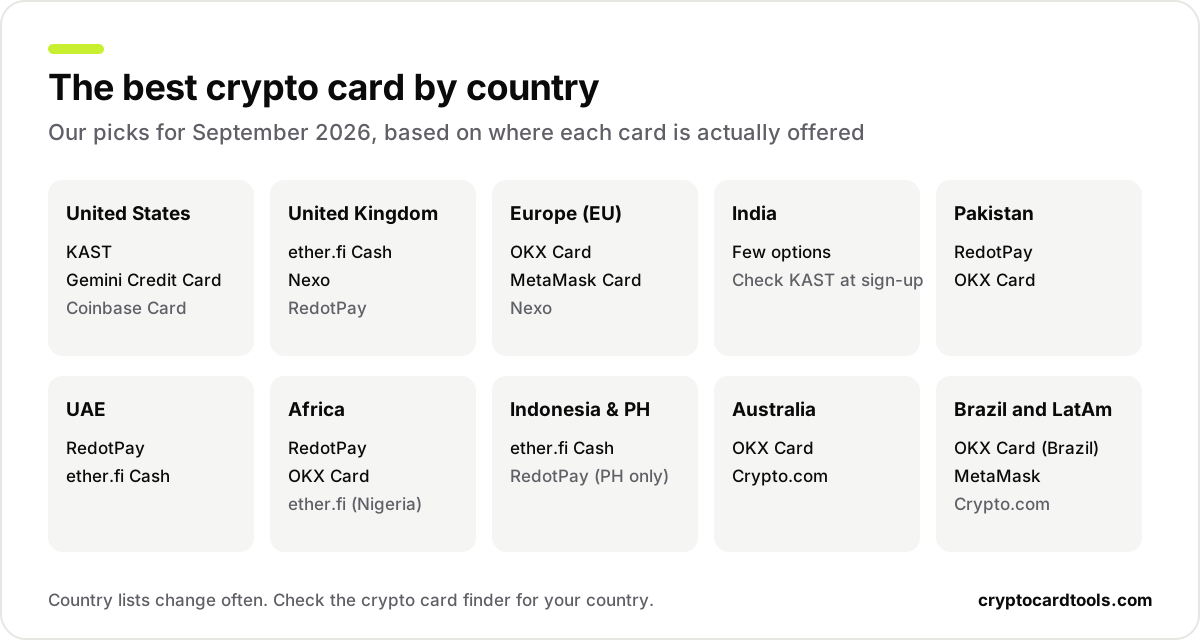
- Brasil e América Latina: OKX Card no Brasil, MetaMask Card em 11 países latino-americanos e Crypto.com. O ether.fi Cash também inclui o Brasil na sua lista de países.
- Portugal e União Europeia: OKX Card para as menores taxas e MetaMask Card para autocustódia. A Nexo combina com quem prefere pegar empréstimo em vez de vender. Os detalhes estão no nosso guia do melhor cartão cripto na Europa.
- Estados Unidos: KAST para cashback em stablecoins, o Gemini Credit Card para quem usa crédito e o Coinbase Card para quem já tem conta na Coinbase. O ether.fi Cash atende 31 estados.
- Reino Unido: ether.fi Cash para recompensas, Nexo para gastar usando cripto como garantia e RedotPay para saques. MetaMask e OKX não estão aceitando novos usuários no Reino Unido.
- Índia: as opções são escassas. A RedotPay parou de emitir cartões para residentes da Índia em setembro de 2026, e MetaMask, OKX e ether.fi não atendem o país. A KAST confirma a elegibilidade só no cadastro, então vale conferir por lá.
- Paquistão: RedotPay e o OKX Card, lançado no Paquistão em agosto de 2026.
- Emirados Árabes Unidos: RedotPay pelo alcance e pelo dinheiro vivo, ether.fi Cash pelas recompensas.
- Nigéria, Gana e África do Sul: RedotPay, o OKX Card e o ether.fi Cash (Nigéria).
- Indonésia e Filipinas: ether.fi Cash, que publica a lista completa de países elegíveis. A RedotPay não emite mais cartões na Indonésia, mas continua atendendo as Filipinas.
- Austrália: OKX Card (virtual) e Crypto.com.
As listas de países mudam com frequência. Nosso buscador de cartões cripto filtra cada cartão pelo país onde você mora.
Cartões que tirei desta lista
A Wirex era minha escolha para quem mora na Europa em 2025. Em 30 de junho de 2026, a Wirex encerrou os serviços de cripto do app clássico no EEE, no Reino Unido e na Austrália. Ela pediu aos usuários que migrassem para o novo app Wirex One.
A BitPay era minha escolha para usuários dos EUA. O programa do BitPay Card terminou em junho de 2023, depois que o banco parceiro, o Metropolitan Commercial Bank, saiu do setor de cripto. A BitPay não lançou nenhum cartão substituto desde então.
As duas remoções mostram por que uma lista de cartões cripto precisa de revisões regulares. Um cartão que era o certo no ano passado pode sumir com um único e-mail aos clientes.
Como funciona o KYC nos cartões de criptomoedas
Se você procura um bom cartão cripto, precisa entender como funciona o KYC. Cada cartão pede um nível diferente de informação pessoal:
- Sem KYC: nenhum dado. É muito arriscado e, como Visa e Mastercard são empresas reguladas, na prática não existe um cartão cripto sem KYC, como explicamos neste post sobre cartões cripto sem KYC.
- KYC padrão: documento oficial com foto e uma selfie ou escaneamento facial. Exemplos: RedotPay, KAST e MetaMask.
- KYC completo com verificações extras: documento, selfie e comprovante de endereço, às vezes com análise de crédito. Exemplos: OKX, Crypto.com, Nexo e o Gemini Credit Card.
Todos os cartões desta lista exigem verificação de identidade. A diferença está na quantidade de documentos e no tempo de aprovação. Nosso guia sobre como funciona um cartão de débito cripto explica o que acontece com seus dados e seus fundos depois da aprovação.
Por que isso importa: mais verificação expõe você a riscos de privacidade, mas costuma trazer limites de gasto maiores. Você também ganha mais segurança para os seus ativos.
Cartões cripto custodiais vs com autocustódia
A custódia define o que acontece com o seu dinheiro se algo der errado.
Com um cartão custodial, como RedotPay, KAST, Crypto.com ou Nexo, a empresa guarda o seu saldo. Uma revisão de compliance pode congelá-lo, e uma insolvência pode travá-lo.
Com um cartão com autocustódia, como MetaMask, ether.fi Cash ou o OKX Card europeu, seus fundos ficam na sua própria carteira até você pagar. O cartão ainda pode ser suspenso, mas uma seed phrase perdida ou uma aprovação de gasto descuidada é problema só seu.
Nenhum dos dois modelos é seguro por padrão. Manter no cartão apenas o dinheiro dos gastos limita o estrago nos dois casos. Nossa análise de segurança do cartão dá uma nota a cada cartão por custódia, licenças e histórico de incidentes.
Como as recompensas dos cartões cripto funcionam de verdade

A maioria dos cartões de criptomoedas oferece dois tipos de recompensa:
- Cashback real: pago em stablecoin ou moeda fiduciária. Dá para usar na hora. Exemplos: KAST (USD), OKX (USDG), MetaMask (mUSD).
- Recompensas em token: pagas em tokens próprios (CRO, NEXO, ETHFI). Sujeitas à volatilidade do preço.
Uma recompensa de 3% paga em um token que cai 30% vale cerca de 2% quando você for usá-la.
Em muitas jurisdições, as recompensas do cartão são tributadas como renda.
Se as recompensas forem em token, o que é tributável é o valor de mercado na data em que foram creditadas. Vale sempre conferir as regras fiscais do seu país. A página do IRS sobre ativos digitais e o Cryptoassets Manual do HMRC trazem as regras dos EUA e do Reino Unido. Nosso guia de impostos sobre cartões cripto cobre EUA, Reino Unido, Alemanha e Portugal.
Experiências reais de usuários e alertas
- Crypto.com corta recompensas (2022): uma onda de reclamações veio quando as recompensas em CRO caíram da noite para o dia. Prova de que os termos podem mudar rápido.
- Wirex encerra os serviços de cripto do app clássico (2026): usuários do app clássico no EEE, no Reino Unido e na Austrália perderam as transferências de cripto e os recursos de rendimento em 30 de junho de 2026.
- RedotPay sai de grandes mercados (2026): a emissão de cartões terminou na Índia, na Indonésia e na Turquia, e os novos cartões coreanos pararam em setembro de 2026.
- MetaMask pausa cadastros (2026): novos pedidos nos EUA e no Reino Unido estão pausados desde meados de 2026, e os pedidos do cartão Metal desde 2 de junho.
- Contas congeladas: usuários de cartões custodiais relatam com frequência saldos travados por dias ou semanas durante revisões de compliance.
Minha sugestão é ter sempre um cartão reserva.
Evite deixar saldos altos em qualquer provedor de cartão cripto. Nosso guia sobre os riscos dos cartões de débito cripto mostra as verificações que valem a pena antes de recarregar.
Veredito final: escolha pelo seu uso, não pelo hype
Depois de muitos testes e de uma revisão completa em 2026, esta é a minha recomendação para escolher o cartão cripto certo:
- Quer cashback simples em quase qualquer lugar, inclusive nos EUA? → KAST
- Quer o maior cashback e não se importa com a autocustódia? → ether.fi Cash
- Mora na Europa, Portugal incluído, e quer as menores taxas? → OKX Card
- Quer autocustódia na Europa ou na América Latina, incluindo o Brasil? → MetaMask Card
- Precisa de acesso global, limites altos ou saques em dinheiro? → RedotPay
- Quer o máximo de recompensas e já faz staking de CRO? → Crypto.com
- Quer gastar sem vender sua cripto? → Nexo
- Mora nos EUA e quer um cartão de crédito com recompensas em cripto? → Gemini Credit Card
- Mora nos EUA e já usa a Coinbase? → Coinbase Card
O melhor cartão cripto para você depende totalmente das suas necessidades e do que está disponível onde você mora. Minha recomendação é pesar a custódia e o custo real no seu nível de gastos, e não o cashback de vitrine.
O setor muda rápido, mas estas são as principais opções do mercado de cartões cripto em setembro de 2026. Você pode comparar quaisquer dois deles lado a lado na nossa página de comparação de cartões cripto.
O que mudou nesta atualização (setembro de 2026)
- Incluí KAST, ether.fi Cash, OKX Card, MetaMask Card, Gemini Credit Card e Coinbase Card
- Removi a Wirex (serviços de cripto do app clássico encerrados no EEE, no Reino Unido e na Austrália) e a BitPay (cartão descontinuado)
- Mudei a RedotPay de “melhor no geral” para “melhor para acesso global” e corrigi os dados de cashback e KYC dela
- Corrigi os valores de staking, as taxas de câmbio e as regras de planos da Crypto.com
- Atualizei as condições de cashback, as taxas de câmbio e a disponibilidade da Nexo
- Incluí uma comparação de custo real, escolhas por país e uma seção sobre custódia
- Incluí como funcionam os cartões cripto (débito, crédito e pré-pago) e notas sobre Bybit, Coinbase One e Uphold
Perguntas frequentes
Qual é o melhor cartão cripto em 2026?
Qual é o melhor cartão cripto na Índia?
Qual é o melhor cartão cripto nos EUA?
Qual é o melhor cartão cripto na Europa?
Existe cartão cripto sem KYC?
Qual cartão cripto é melhor para saques em caixa eletrônico?
Os cartões cripto são legais no mundo todo?
Como os cartões cripto lidam com impostos?
Posso usar cartões cripto para despesas da empresa?
O que acontece se o provedor do cartão cripto falir?
Quais criptomoedas posso gastar com esses cartões?
Fontes
Continue lendo
- Como sacar criptomoedas em 2026: o melhor off-ramp para converter cripto em dinheiro sem perder
As formas mais baratas de sacar cripto em 2026: taxas de corretoras, P2P, cartões cripto e caixas eletrônicos comparados, com o melhor off-ramp por país.
- Cartão cripto sem KYC em 2026: o que ainda funciona, quanto custa e o que pode dar errado
Os cartões cripto anônimos acabaram. Veja quais cartões de débito cripto sem KYC ainda funcionam em 2026, limites, taxas, riscos e opções mais seguras.